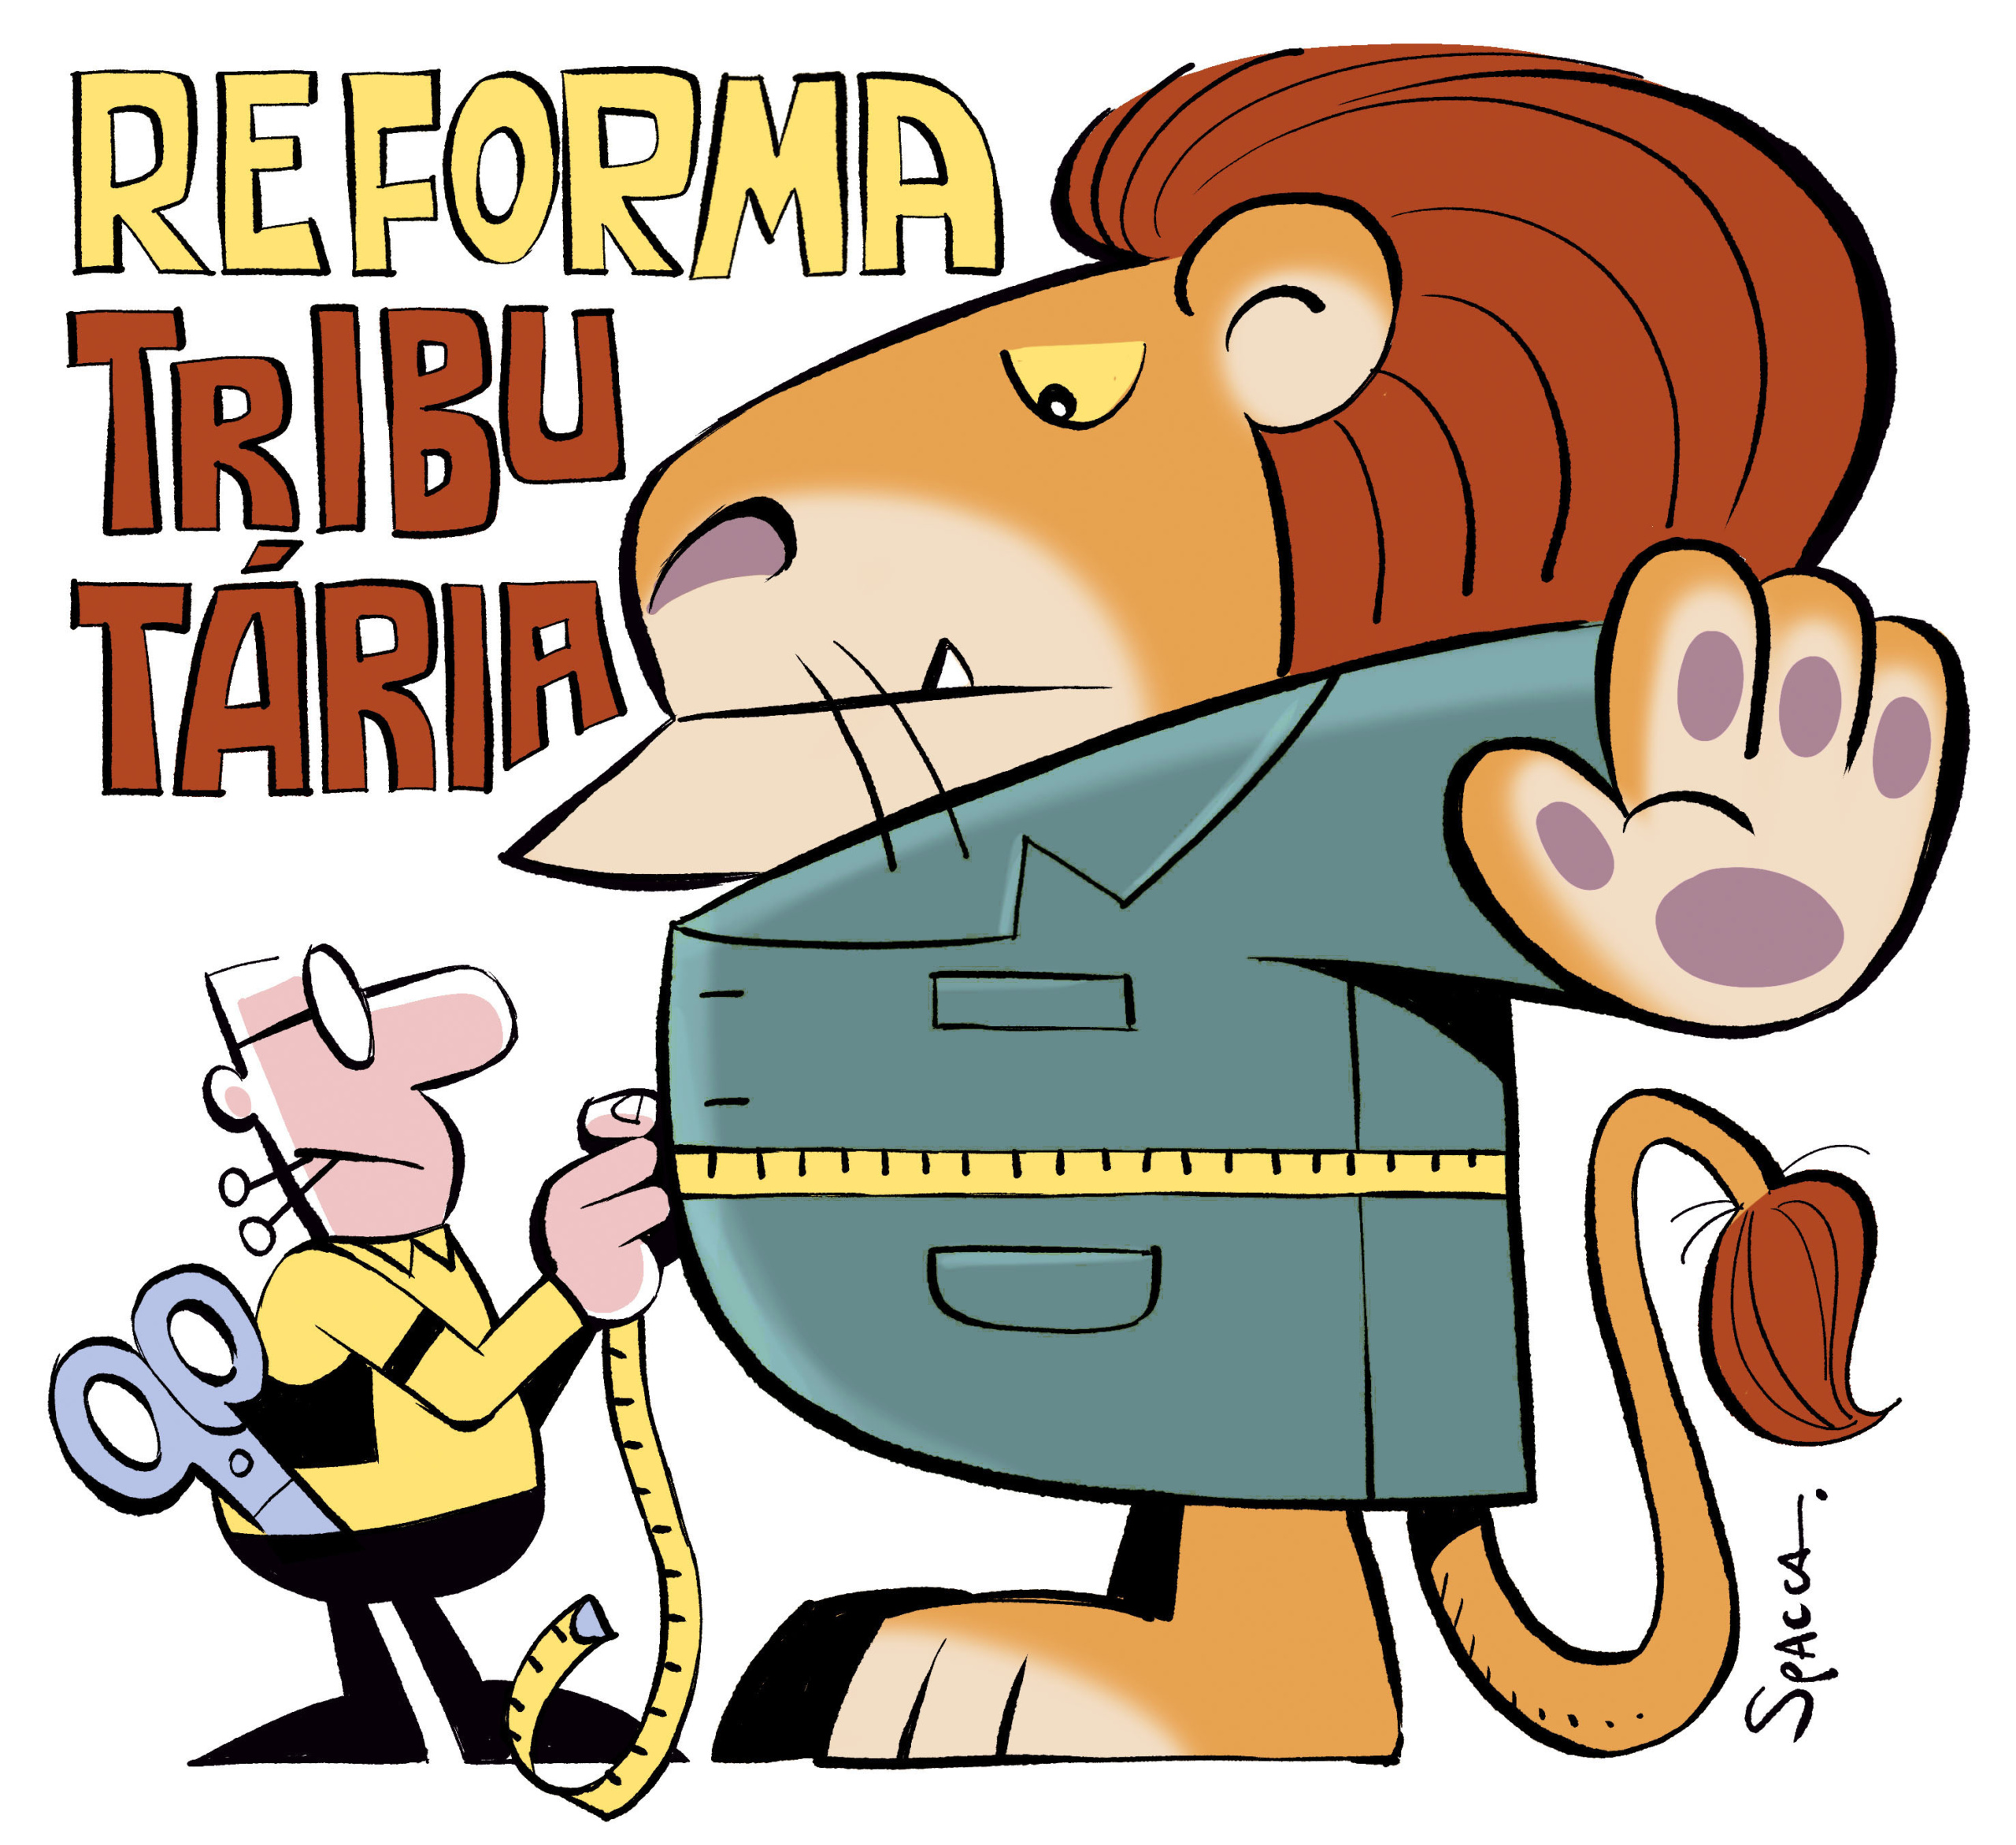
A Receita Federal do Brasil liberou, em 9 de novembro de 2026, o acesso às novas APIs de apuração assistida da Contribuição sobre Bens e Serviços (CBS). A medida, que se soma à documentação técnica publicada em 14 de setembro do mesmo ano, promete automatizar o cálculo do tributo devido, reduzindo a carga operacional das empresas. No entanto, a iniciativa suscita questionamentos sobre os efeitos jurídicos dessa apuração pré-preenchida pelo Fisco e os deveres que permanecem com os contribuintes.
O que é a apuração assistida da CBS?
A apuração assistida consiste em um sistema no qual a administração tributária, com base nos dados de documentos fiscais eletrônicos e outras informações, pré-calcula o valor da CBS a pagar. O contribuinte, então, pode confirmar, ajustar ou contestar essa apuração. A ferramenta está prevista no contexto da reforma tributária, que instituiu a CBS por meio da Lei Complementar nº 214, de 16 de janeiro de 2025, e foi regulamentada pelo Decreto nº 12.955, de 29 de abril de 2026.
De acordo com o Manual Plataforma CBS, publicado em maio de 2026, o sistema busca “reduzir erros e simplificar o cumprimento das obrigações acessórias”. Contudo, a fonte não detalhou o percentual de adesão esperado nem os critérios para seleção dos contribuintes que serão submetidos ao modelo assistido.
Consequências jurídicas da inércia do contribuinte
Um dos pontos mais sensíveis da apuração assistida é o efeito da ausência de manifestação do contribuinte. Conforme análise jurídica, “a automatização não constitui apenas uma mudança operacional na forma de calcular os tributos. O novo modelo repercute na dinâmica de constituição do crédito tributário, conferindo consequências jurídicas relevantes à inércia do contribuinte”. Isso significa que, se o contribuinte não revisar ou contestar a apuração pré-preenchida dentro do prazo, o valor calculado pelo Fisco poderá ser considerado definitivo, constituindo o crédito tributário.
Essa lógica inverte a tradicional sistemática do lançamento por homologação, na qual o contribuinte apura e antecipa o tributo, cabendo ao Fisco homologar. Agora, o Fisco propõe o cálculo e o silêncio do contribuinte pode ser interpretado como concordância tácita. Tal mudança exige atenção redobrada dos departamentos fiscais e jurídicos das empresas.
Divergências de dados e impacto no fluxo de caixa
Outro risco apontado é a possibilidade de divergências entre os registros internos das empresas e as informações processadas pela administração tributária. “Assim, a divergência entre os registros internos das empresas e as informações processadas pela administração tributária pode afetar a apuração e o fluxo de caixa, sobretudo em organizações com grande volume de operações”, destaca a análise. Erros nos dados de entrada, como notas fiscais não emitidas ou emitidas com inconsistências, podem gerar apurações incorretas, levando a pagamentos indevidos ou insuficientes.
Além disso, a automatização pode não capturar particularidades de determinados setores, como regimes especiais ou créditos presumidos, previstos nos artigos 47 e seguintes da Lei Complementar nº 214/2025. A ausência de ajustes manuais pode resultar em cobranças a maior, afetando a saúde financeira das empresas.
Garantias do contribuinte em xeque?
A promessa de simplificação da reforma tributária dependerá, portanto, não apenas da eficiência tecnológica da administração tributária, mas também da preservação das garantias dos contribuintes. Afinal, “a automatização da apuração não deve significar a automatização de cobranças indevidas”. O princípio da legalidade tributária e o direito ao contraditório e à ampla defesa devem ser observados mesmo em sistemas eletrônicos.
Especialistas recomendam que as empresas mantenham controles internos robustos e realizem auditorias periódicas dos dados enviados ao Fisco. A conferência das apurações assistidas deve ser tratada como etapa obrigatória, não facultativa, sob pena de preclusão.
O que diz a legislação?
A Lei Complementar nº 214/2025, em seu artigo 46, dispõe sobre a apuração da CBS. O Decreto nº 12.955/2026, também em seu artigo 46, regulamenta o dispositivo legal. A fonte não detalhou o conteúdo exato desses artigos, mas indicou que tratam da forma de cálculo e das obrigações acessórias. A Receita Federal, por sua vez, publicou a documentação técnica das APIs em 14 de setembro de 2026, e liberou o acesso em 9 de novembro de 2026.
Para os operadores do Direito, é fundamental acompanhar a evolução normativa e os posicionamentos do Fisco sobre a matéria. A ausência de jurisprudência consolidada sobre o tema aumenta a insegurança jurídica, especialmente quanto à validade da apuração assistida como ato administrativo vinculante.
Fonte

Últimas publicações
 Notícias16 de novembro de 2026STJ diverge sobre majorantes em cascata no Tema 1.422
 Notícias16 de novembro de 2026CNJ julga desembargador que pediu prisão de Moraes
 Uncategorized16 de novembro de 2026MP/PE apura promotora por comentário homofóbico
 Notícias16 de novembro de 2026Reforma tributária: proteção para pessoas com deficiência


Um comentário