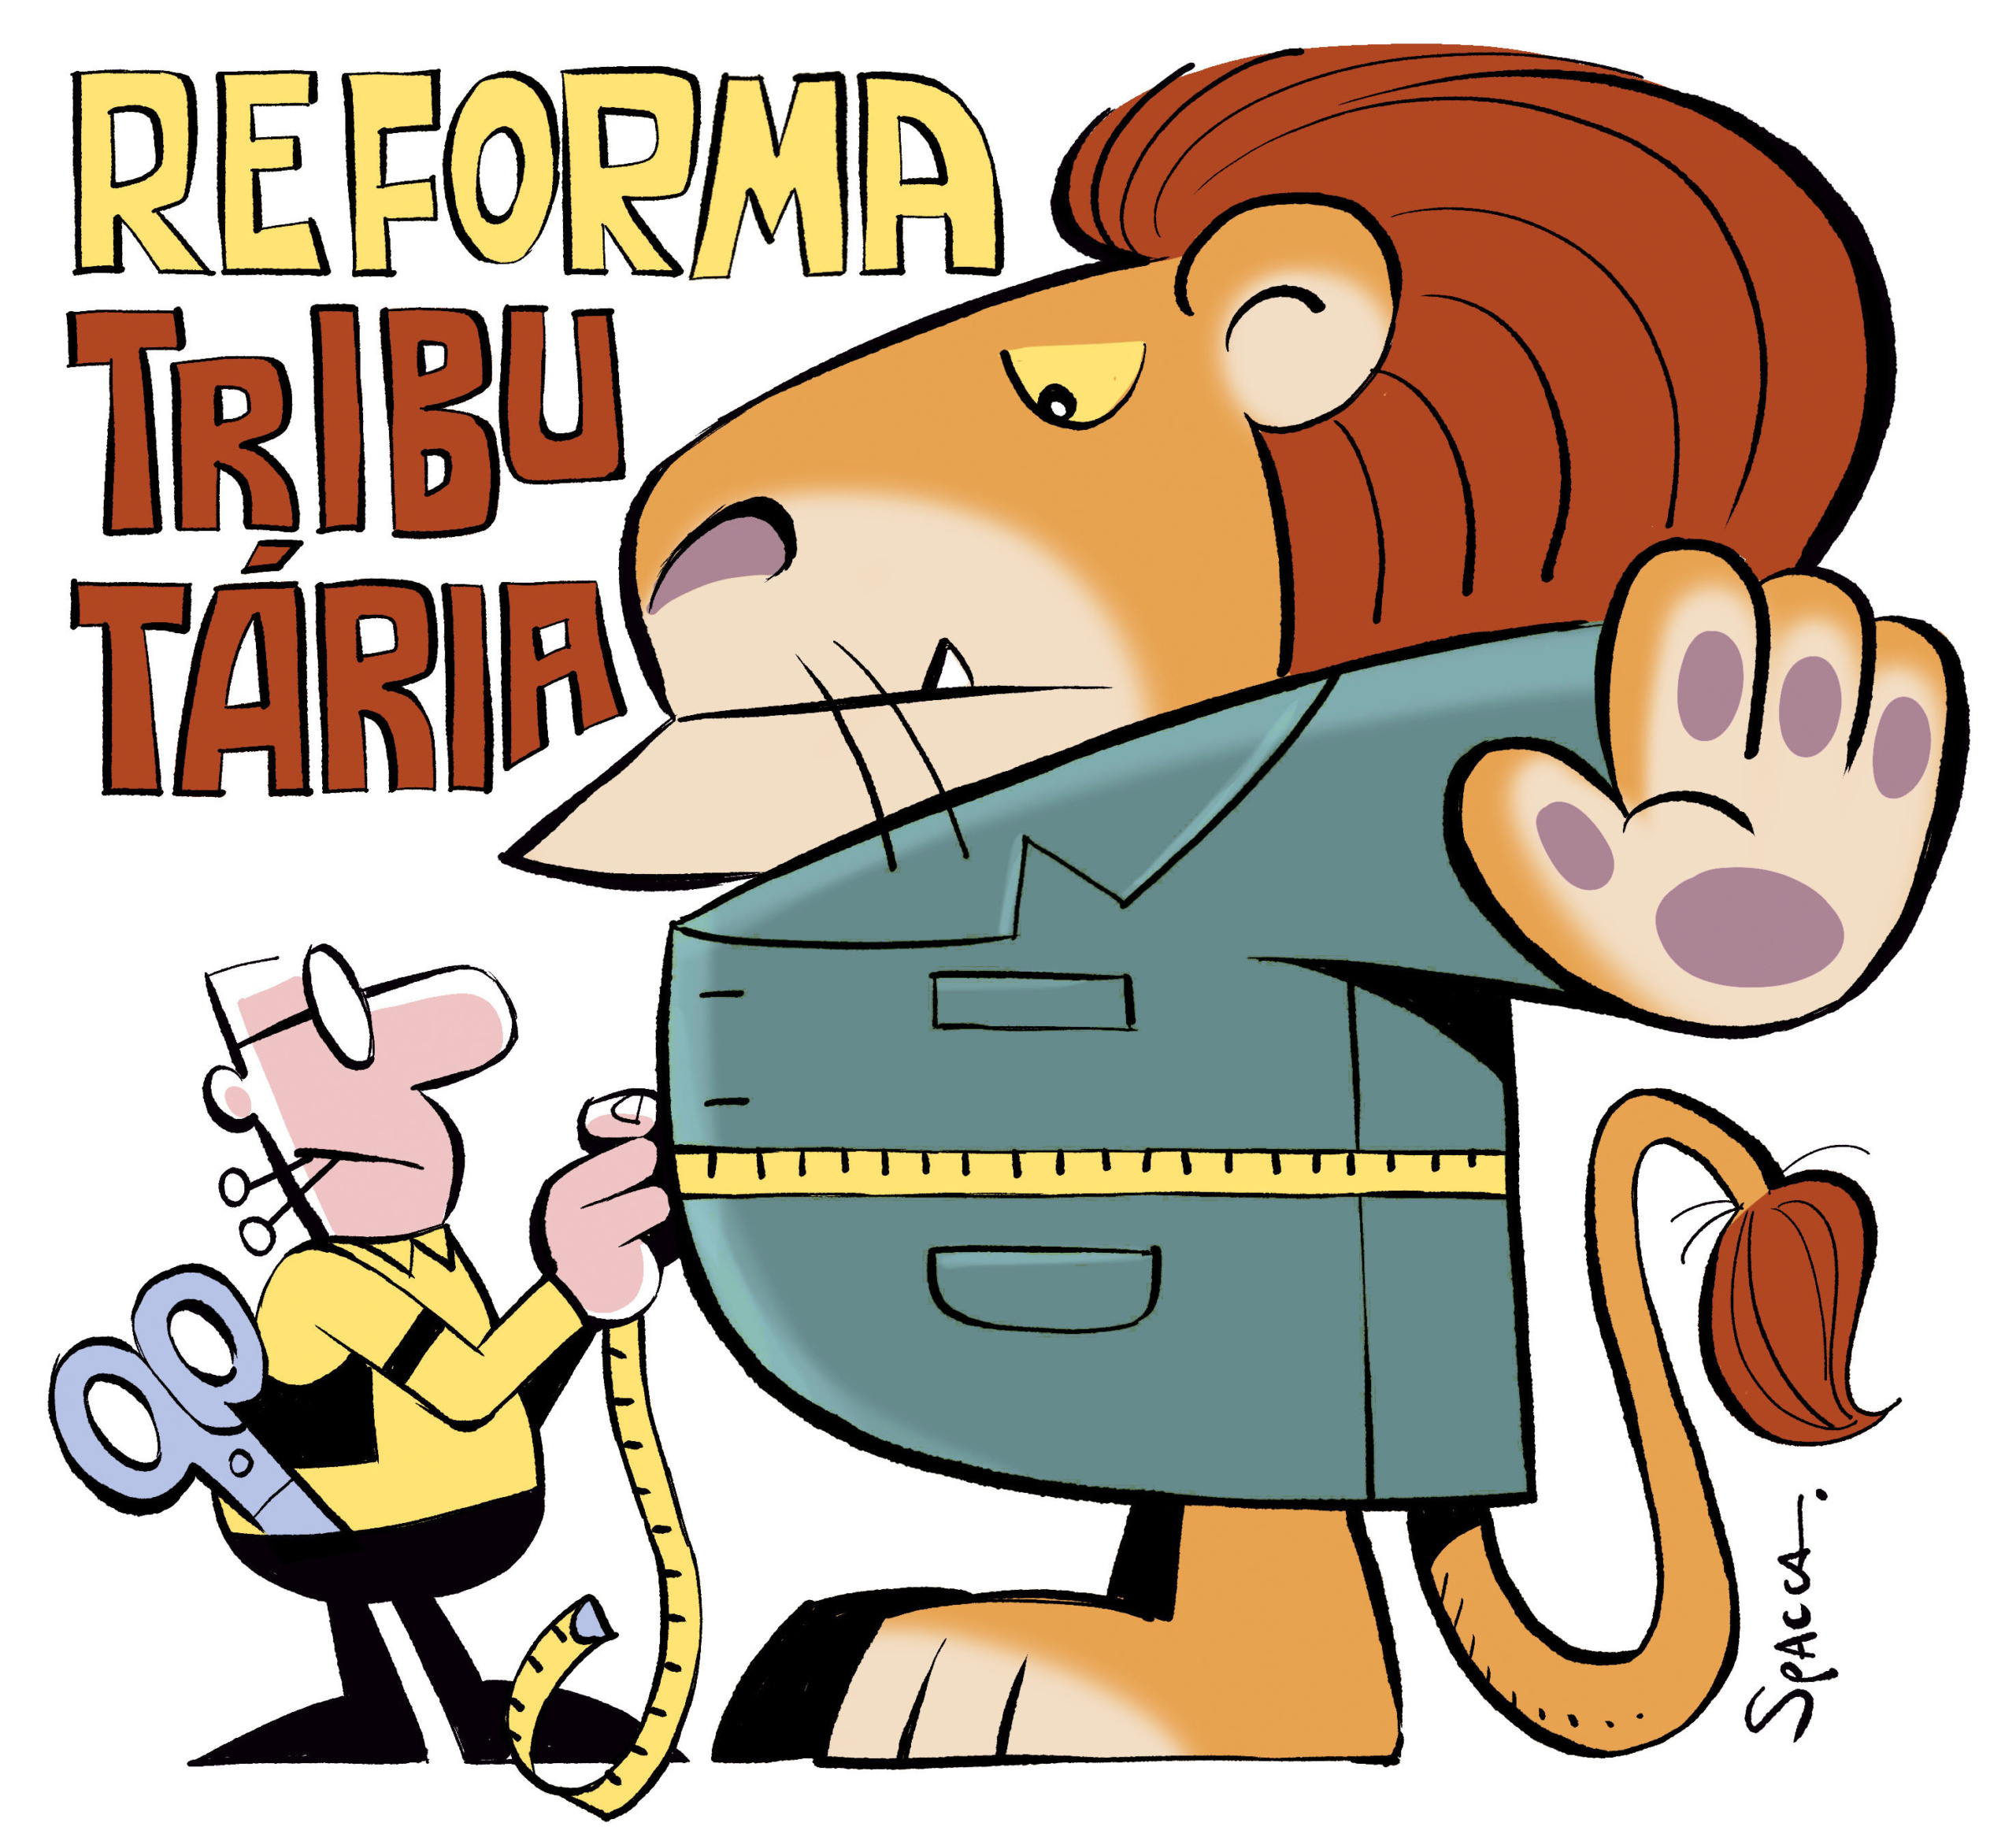
A Emenda Constitucional 132/2023, aprovada em ambiente democrático, promoveu uma das mais profundas alterações no sistema tributário brasileiro desde a Constituição de 1988. A norma substituiu progressivamente o ICMS e o ISS pelo Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados, Distrito Federal e municípios. A mudança, contudo, reacendeu o debate sobre os limites do poder constituinte derivado diante da cláusula pétrea da forma federativa. Advogados e operadores do Direito questionam se a reforma tributária interfere no pacto federativo ou se apenas o reformula.
O que muda com o IBS
A EC 132/2023 criou o IBS, tributo de competência compartilhada entre os entes subnacionais. Diferentemente do ICMS e do ISS, que eram administrados isoladamente por cada estado e município, o novo imposto será gerido por um Comitê Gestor integrado pelos próprios entes. A fonte não detalhou a composição exata desse comitê, mas indicou que estados, Distrito Federal e municípios participam de sua estrutura.
É verdade que permanece importante espaço de autonomia: cada estado e município poderá fixar sua própria alíquota, e os próprios entes subnacionais integram a estrutura do Comitê Gestor. Não houve, portanto, simplesmente a transferência do antigo ICMS ou ISS para a União. A competência tributária permanece com os entes federados, ainda que exercida de forma coordenada.
Limites do poder constituinte derivado
A forma federativa é cláusula pétrea, nos termos do artigo 60, §4º, da Constituição. O poder constituinte derivado não poderia, em tese, promover a abolição da federação. Se pudesse fazê-lo, o limite do artigo 60, §4º, seria juridicamente vazio. Essa é a premissa central dos que questionam a constitucionalidade da reforma tributária.
Na ADI 2.024/DF, o Supremo Tribunal Federal já advertiu que as cláusulas pétreas não congelam literalmente o texto constitucional originário. O artigo 60, §4º, protege o núcleo essencial da Federação, e não cada uma das regras que a disciplinavam em 5 de outubro de 1988. Assim, a autonomia tributária pode ser remodelada, desde que preservado seu conteúdo mínimo.
Comparação com a EC 1/1969
Alguns críticos traçam paralelo entre a EC 132/2023 e a Emenda Constitucional 1/1969, que concentrou poderes na União durante o regime militar. A comparação evidentemente possui limites. A EC 1/1969 nasceu em ambiente autoritário e de ruptura institucional absolutamente distinto daquele em que foi aprovada democraticamente a EC 132/2023.
O contexto histórico e o processo legislativo são elementos relevantes para a análise constitucional. A EC 132/2023 foi aprovada pelo Congresso Nacional após amplo debate, em conformidade com o rito das emendas constitucionais. A EC 1/1969, por sua vez, foi outorgada em um cenário de exceção. A fonte não detalhou outros aspectos comparativos.
O que deve decidir o STF
A resposta provável do Supremo Tribunal Federal é previsível. A Corte deverá entender que a EC 132 não aboliu a federação, mas apenas reformulou os mecanismos de exercício da autonomia tributária, preservando seu núcleo essencial. Essa orientação segue a jurisprudência consolidada na ADI 2.024/DF, que adota interpretação flexível das cláusulas pétreas.
Para os contribuintes e entes federados, a decisão trará segurança jurídica quanto à validade do novo sistema. Advogados devem acompanhar as ações em tramitação, pois o desfecho influenciará a implementação do IBS e a repartição de receitas. A fonte não detalhou prazos ou números de processos pendentes.
Fonte

Últimas publicações
 Notícias21 de outubro de 2026STJ multa advogados por injeção de prompt em sustentação oral no CNJ
 Notícias21 de outubro de 2026STJ: filho e noivado não provam união estável pós-morte
 Notícias21 de outubro de 2026Advogado abre mão de sustentação oral no CNJ e é elogiado
 Notícias21 de outubro de 2026OAB-SP junta novas provas contra Enter e pede preservação