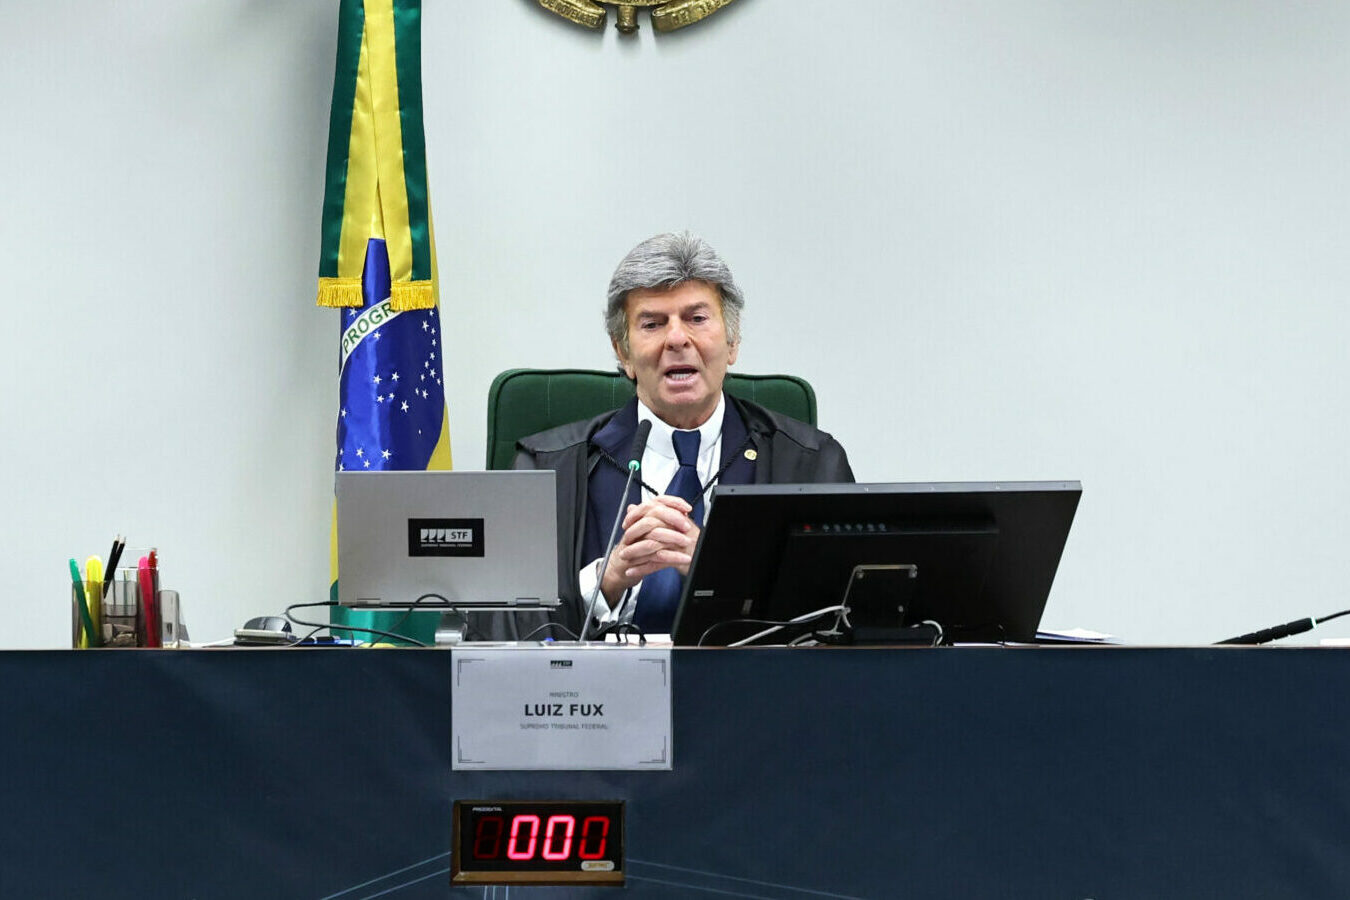
O Supremo Tribunal Federal (STF) decidiu, por maioria de 6 a 5, que o ISS não integra a base de cálculo do PIS e da Cofins. A tese foi fixada no julgamento do Tema 118 da repercussão geral, encerrando controvérsia constitucional que se arrastava há anos. A Corte entendeu que o imposto municipal não constitui receita própria do prestador de serviços, mas sim valor que apenas transita pela contabilidade da empresa.
A decisão foi tomada em sessão plenária, conforme noticiado pelo portal Consultor Jurídico. O julgamento define o alcance do conceito de faturamento para fins de incidência das contribuições sociais. Com isso, os contribuintes passam a ter um precedente vinculante a ser observado em todos os processos sobre a matéria.
Entenda a tese fixada pelo STF
Mais do que definir uma base de cálculo, o Tema 118 encerrou a controvérsia constitucional central: por maioria de 6 a 5, o STF decidiu que o ISS não integra a base do PIS e da Cofins, por não constituir receita própria do prestador de serviços. O resultado, portanto, estendeu ao imposto municipal a compreensão de que valores que apenas transitam pela contabilidade, sem incorporação definitiva ao patrimônio da empresa, não compõem a receita ou o faturamento tributável pelas contribuições.
A tese aproxima o tratamento do ISS daquele conferido ao ICMS no Tema 69 e reforça a compreensão de que ingresso financeiro destinado a terceiro não se converte, apenas por transitar no caixa da empresa, em faturamento tributável. Essa equiparação é relevante porque consolida uma interpretação mais restritiva do conceito de receita bruta para as contribuições.
Efeitos temporais ainda em aberto
No Tema 118, porém, o STF não modulou os efeitos neste momento. A notícia do julgamento registra que a Corte deixou a análise para eventuais embargos de declaração. Assim, embora a tese de mérito tenha sido fixada, o alcance temporal definitivo ainda poderá ser objeto de discussão processual.
A demora no julgamento também importa — e o desfecho, agora, transforma a controvérsia em precedente vinculante a ser observado nos processos sobre a matéria. Há outro aspecto que merece atenção: o tempo necessário para a definição da controvérsia. A demora na apreciação de temas tributários de grande repercussão prolonga a insegurança jurídica e dificulta o planejamento das empresas, que precisam tomar decisões enquanto aguardam uma posição definitiva do Judiciário.
Lições do Tema 69 e segurança jurídica
Não se trata apenas de discutir quando um processo será julgado, mas de reconhecer que a previsibilidade da atuação do Judiciário também integra a segurança jurídica. A principal lição do Tema 69 permanece atual: discutir expressamente os efeitos temporais é essencial para que contribuintes e Administração compreendam o alcance prático da decisão e para reduzir novas controvérsias.
Para as empresas, a decisão abre a possibilidade de pleitear a restituição ou compensação de valores pagos indevidamente nos últimos cinco anos, desde que observadas as regras de prescrição. Contudo, cada caso deve ser analisado individualmente, considerando o histórico de recolhimentos e a existência de ações judiciais ou procedimentos administrativos pendentes.
Impacto prático para prestadores de serviços
O histórico de recolhimentos, a existência de ações ou procedimentos pendentes e as particularidades de cada empresa devem ser avaliados individualmente antes de qualquer medida de recuperação ou compensação. A decisão beneficia diretamente os prestadores de serviços que recolhem PIS e Cofins sobre o faturamento, pois reduz a base de cálculo das contribuições.
Advogados tributaristas recomendam que os contribuintes revisem seus procedimentos fiscais e avaliem a conveniência de ingressar com ações judiciais para recuperar valores pagos a maior. A tese fixada pelo STF é de observância obrigatória por todos os tribunais e pela administração pública, o que confere maior previsibilidade às relações tributárias.
O post STF exclui ISS da base do PIS e da Cofins; veja os efeitos da decisão apareceu primeiro em Consultor Jurídico.
Fonte

Últimas publicações
 Notícias12 de novembro de 2026Vereador afastado após ofender advogados em SC
 Notícias12 de novembro de 2026Reforma tributária no saneamento: impactos nas concessões
 Notícias12 de novembro de 2026Prerrogativas pede que CNJ apure desembargadora bets
 Notícias11 de novembro de 2026Nikolas Ferreira questiona licitação de iPhones no Senado