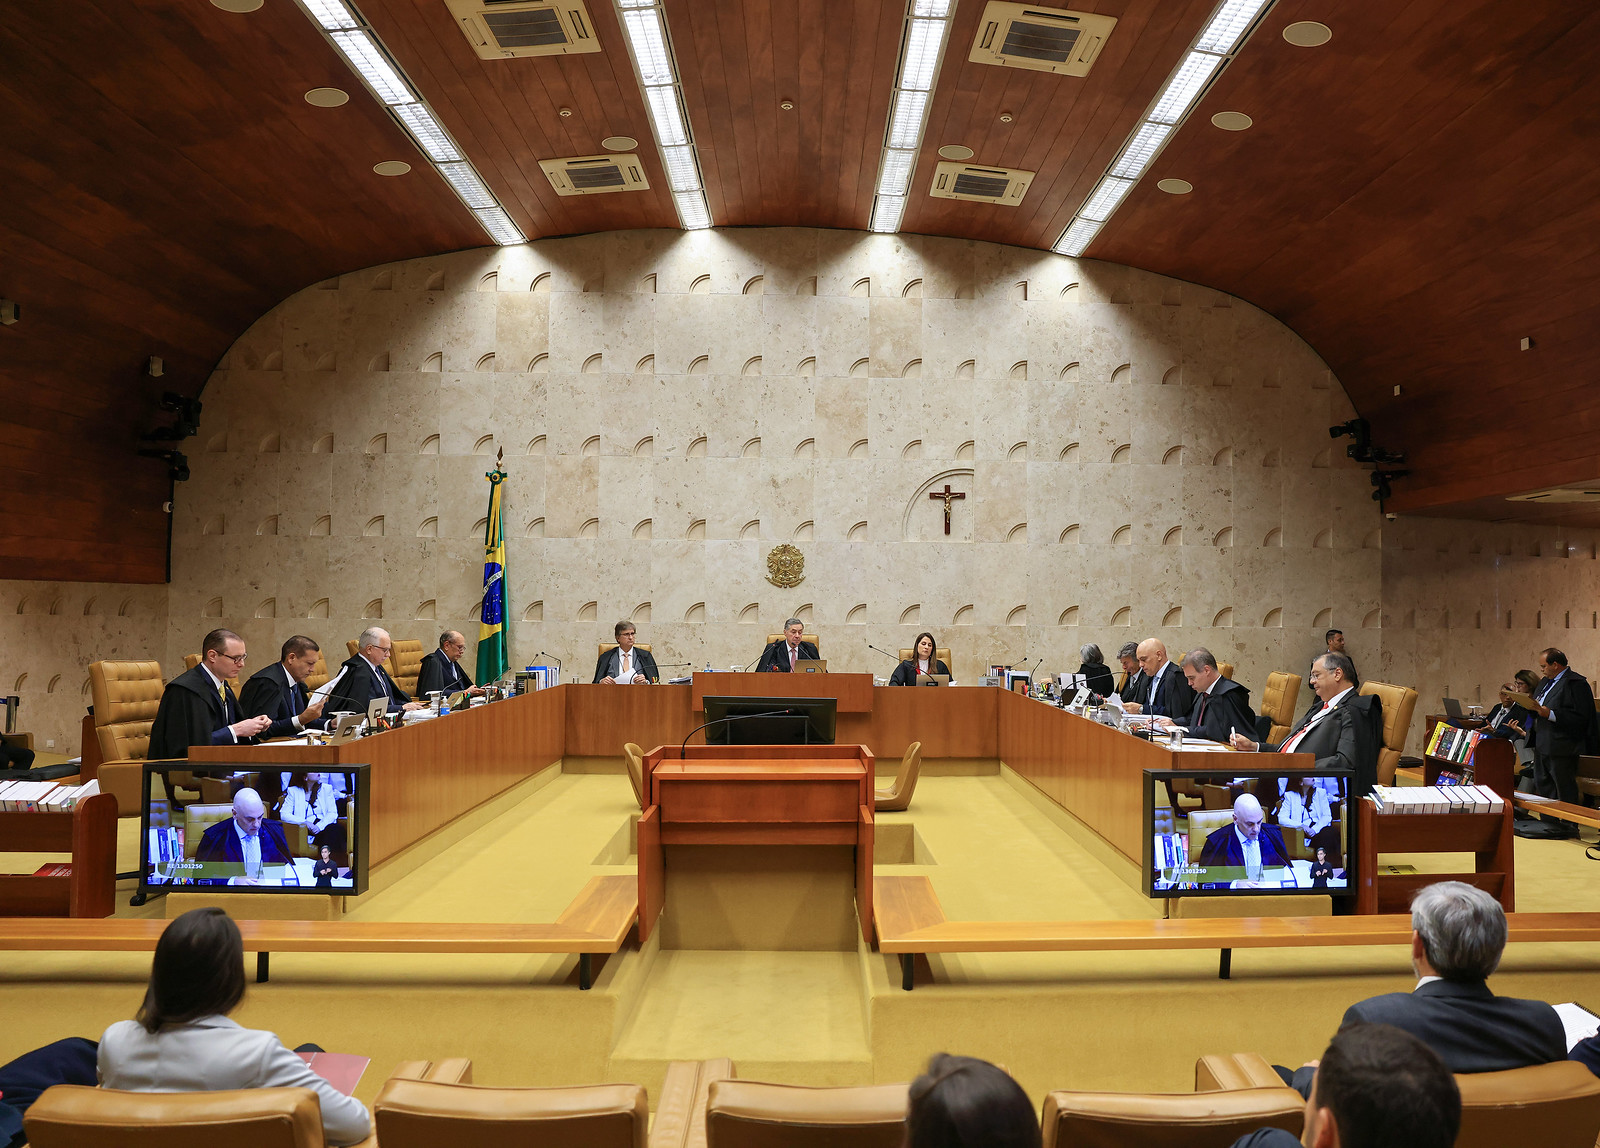
O Supremo Tribunal Federal (STF) enfrenta, em diferentes ocasiões, o desafio de decidir se a modulação de efeitos de suas decisões em matéria tributária deve ser aplicada. No centro do debate está a confiança do particular nos atos do Estado, especialmente quando o contribuinte orientou sua conduta com base em jurisprudência consolidada.
A discussão ganha contornos práticos em temas como a exclusão do ISS da base de cálculo do PIS e da Cofins, em que a modulação pode significar a diferença entre restituir valores pagos indevidamente ou simplesmente adequar-se para o futuro.
Presentes esses pressupostos, o tribunal tem condições de identificar balizas claras para saber como proceder. Na decisão de 2017 (Tema 69) não deveria ter havido modulação. A modulação tem que ocorrer, sim, no tema 1.338. E não se trata de um favor do tribunal. Essa afirmação reflete a visão de que a modulação não é uma benesse, mas um instrumento de coerência e previsibilidade, essencial para a estabilidade das relações jurídicas.
O dever moral de modular
O próprio Ministro Luís Roberto Barroso, no RE 723.651, afirmou haver “um dever moral do Tribunal de modular” quando se muda jurisprudência pacífica, sob pena de criar “um sistema em que nós não somos confiáveis”. A advertência se aplica integralmente aqui. A citação ressalta que a confiança depositada pelos jurisdicionados nas decisões anteriores do STF não pode ser frustrada de forma abrupta, sob pena de comprometer a legitimidade do próprio tribunal.
Quando o contribuinte planeja suas atividades econômicas com base em entendimento firmado, a alteração retroativa gera insegurança e desestímulo ao cumprimento voluntário das obrigações. A modulação, nesse contexto, funciona como mecanismo de transição que respeita o passado e orienta o futuro, evitando surpresas e preservando a boa-fé objetiva.
Segurança jurídica como único sentido
A modulação é instituto cujo único sentido é segurança jurídica e não pode operar contra quem confiou no Tribunal. Adequar o Tema 1.338 não enfraquece a autoridade do Supremo! Ao contrário, gera sua credibilidade. Essa perspectiva coloca a segurança jurídica como valor central do ordenamento, impedindo que a mudança de entendimento se transforme em armadilha para aqueles que seguiram a orientação anterior.
No caso específico do ISS na base de PIS e Cofins, a modulação adequada permite que os contribuintes que recolheram os tributos conforme a jurisprudência então vigente não sejam penalizados retroativamente. Ao mesmo tempo, sinaliza para o futuro a nova orientação, permitindo que todos se ajustem sem traumas. A fonte não detalhou os valores envolvidos, mas o impacto prático é relevante para empresas de serviços em todo o país.
Para os operadores do Direito, a mensagem é clara: a modulação não é um prêmio nem um castigo, mas uma exigência de racionalidade. Advogados e contribuintes devem acompanhar atentamente o julgamento do Tema 1.338, pois a definição sobre a modulação afetará diretamente a possibilidade de recuperar valores pagos a maior nos últimos cinco anos, bem como a forma de cálculo dos tributos daqui em diante.
Em síntese, a confiança do particular nos atos do Estado é um pilar do Estado de Direito. O STF, ao modular adequadamente, reafirma seu compromisso com a previsibilidade e a justiça fiscal, sem abrir mão de sua função de uniformizar a interpretação constitucional.
Fonte

Últimas publicações
 Notícias12 de novembro de 2026Vereador afastado após ofender advogados em SC
 Notícias12 de novembro de 2026Reforma tributária no saneamento: impactos nas concessões
 Notícias12 de novembro de 2026Prerrogativas pede que CNJ apure desembargadora bets
 Notícias11 de novembro de 2026Nikolas Ferreira questiona licitação de iPhones no Senado


Um comentário