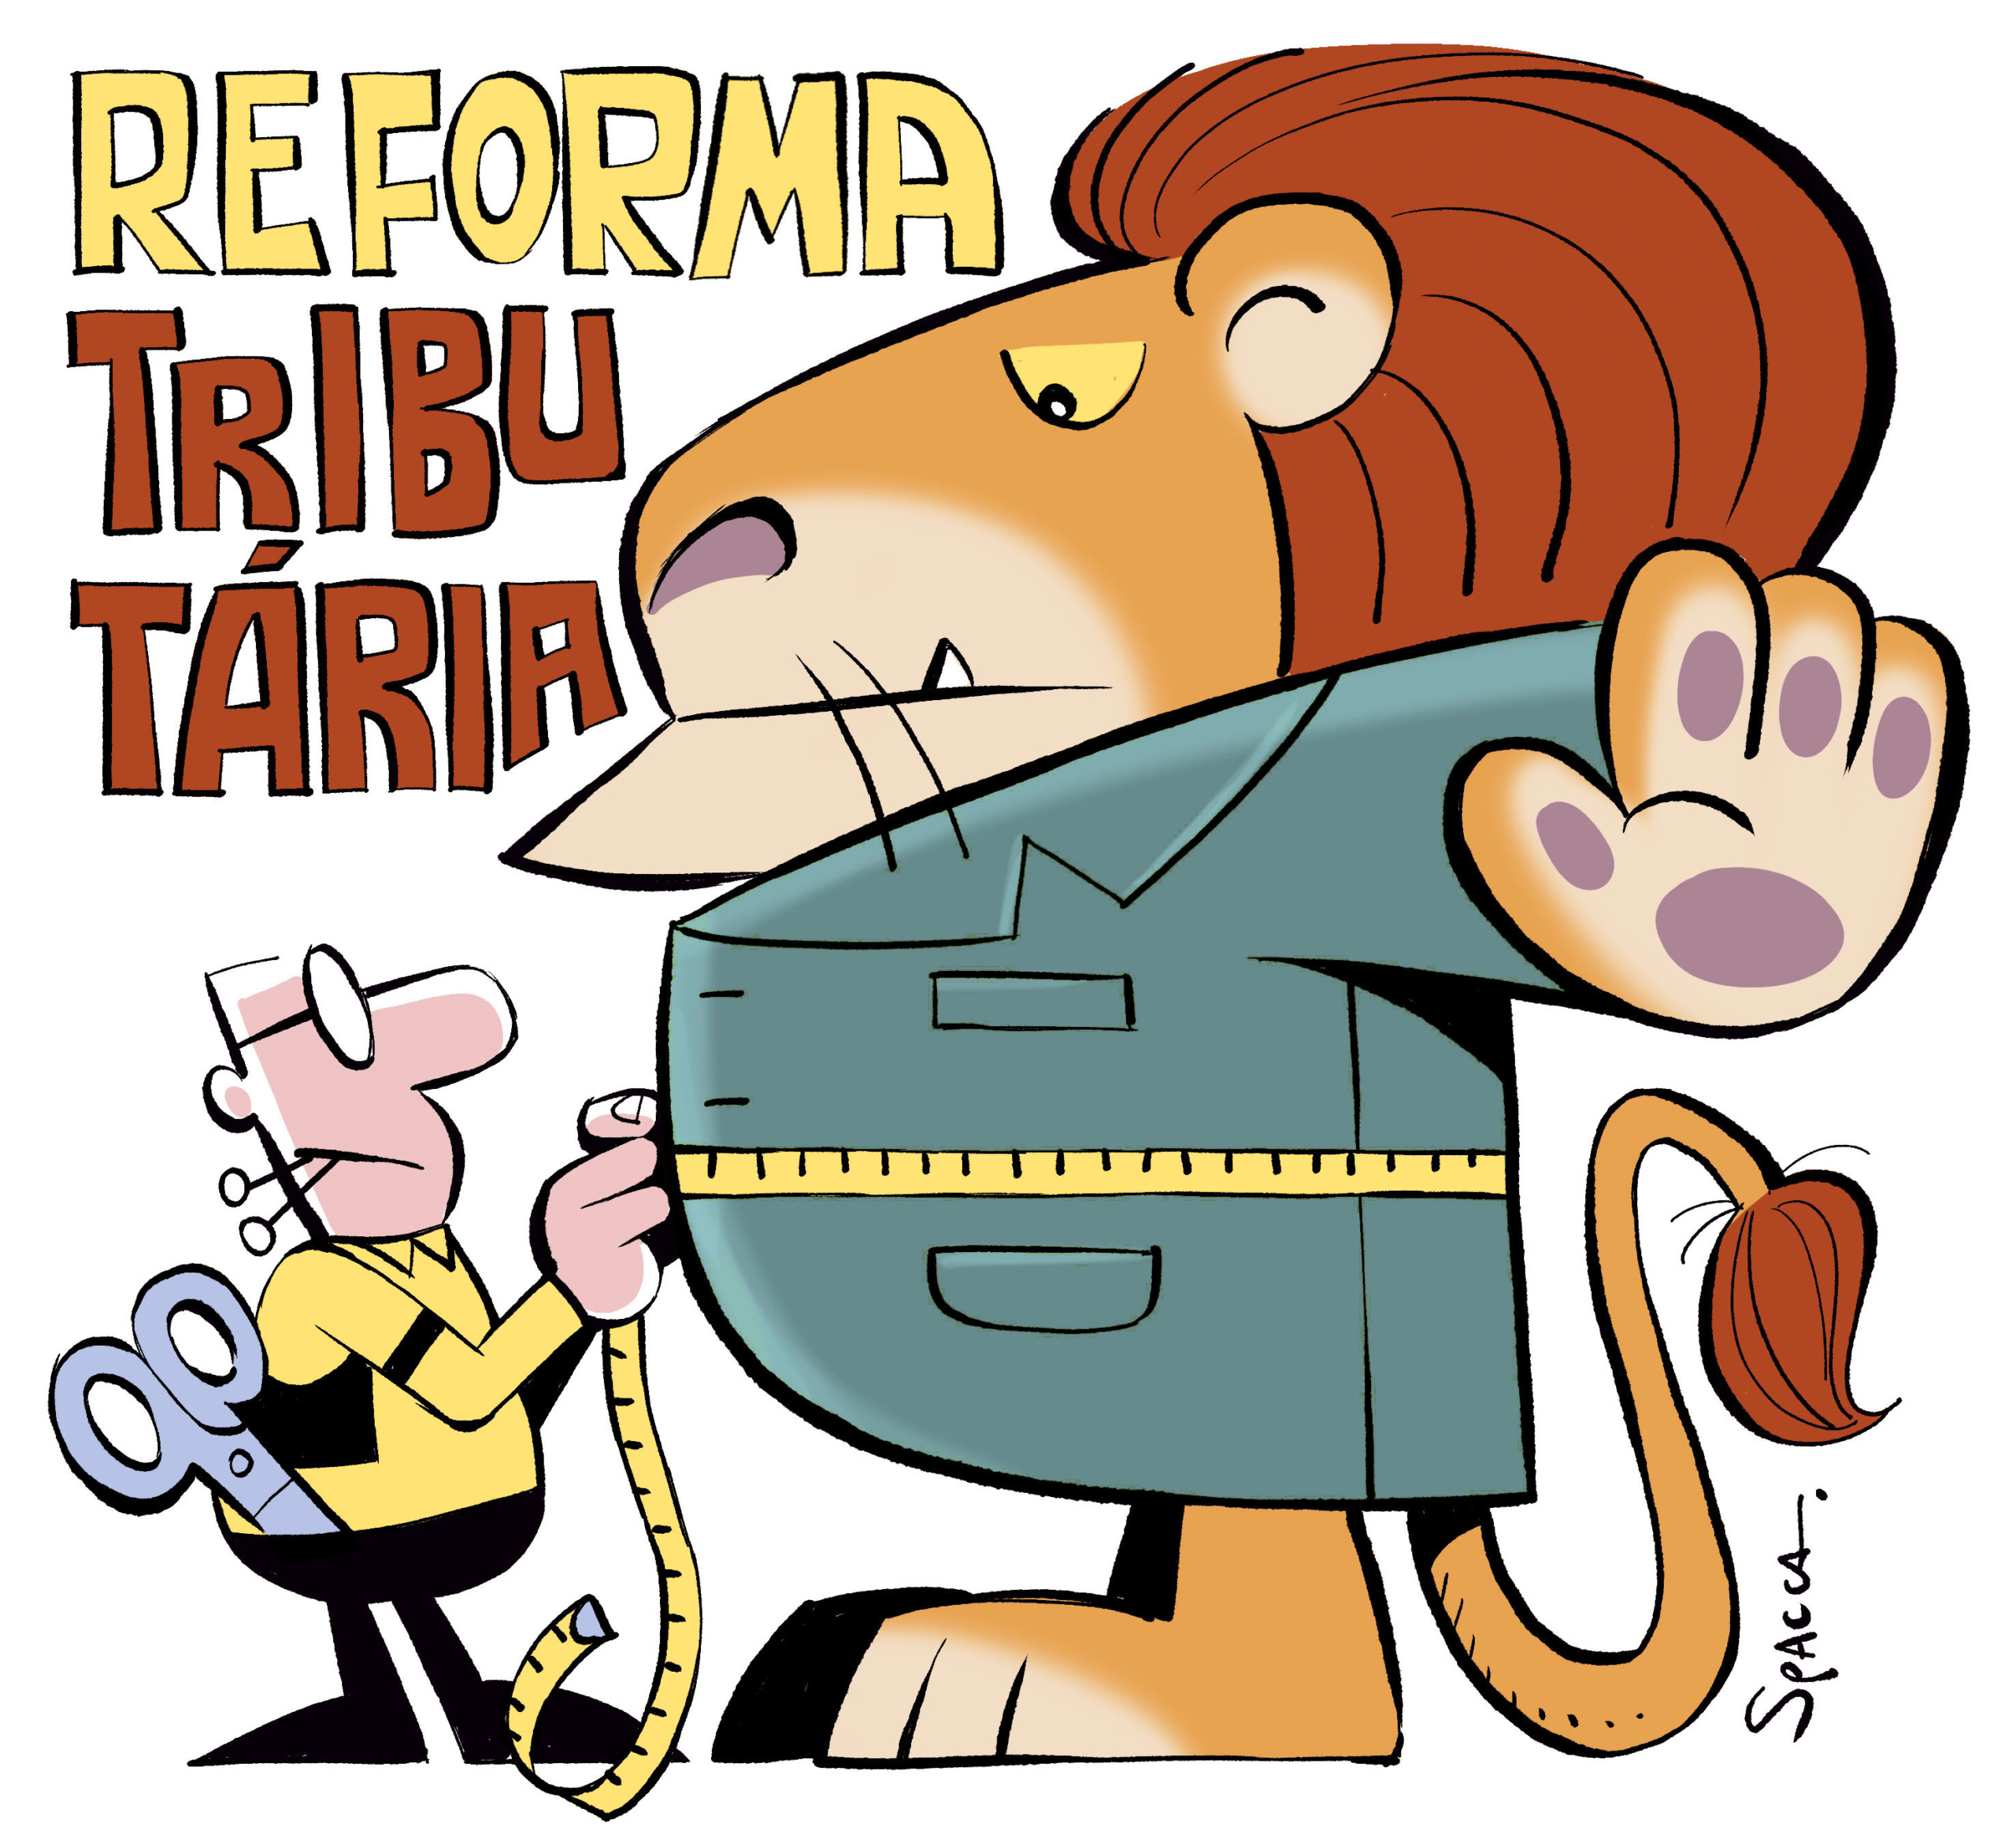
Com a iminente implementação da reforma tributária, municípios de todo o país se debruçam sobre um ponto sensível: a possibilidade de a alíquota do Imposto Sobre Serviços (ISS) ficar abaixo do piso constitucional de 2% durante o período de transição. A controvérsia gira em torno da vigência do artigo 8º-A da Lei Complementar 116/2003, que estabelece a alíquota mínima, e de como essa regra se harmoniza com as novas disposições constitucionais.
O dispositivo que trata do limite mínimo de 2% para a alíquota do ISS (artigo 8º-A, caput, da LC 116/2003) segue integralmente vigente. A norma não foi revogada pela reforma tributária, e sua manutenção é reforçada por mecanismos de proteção: para proteger o piso de 2%, aliás, estipulou-se penalidade de natureza jurídica e pecuniária (§§ 2º e 3º), bem como de improbidade administrativa (vide artigo 10, inciso XXII, da Lei 8.429/92).
Essa blindagem legal, contudo, não elimina as dúvidas sobre a aplicação prática do piso durante a transição. A reforma tributária prevê a redução gradual das alíquotas de ISS, o que levanta a questão de saber se o piso de 2% deve acompanhar essa redução ou permanecer intocado até o fim do período de transição.
Interpretações divergentes sobre o piso do ISS
Diante desse cenário, surgem ao menos três correntes interpretativas. A primeira, de caráter teleológico, sustenta que o piso do artigo 8º-A foi concebido para conter a guerra fiscal; já a transição da reforma é medida uniforme em todo o território nacional, o que não gera efeito concorrencial entre os municípios. Assim, violar o piso uniformemente não violaria a finalidade da LC 116.
Uma segunda corrente, de viés sistemático, propõe uma interpretação conforme: se todo o sistema de alíquotas é reduzido por determinação constitucional, a alíquota mínima, que é função desse sistema, deveria acompanhar a mesma sorte. Ou seja, o piso de 2% seria reduzido na mesma proporção das demais alíquotas.
Há, ainda, uma terceira posição, que rejeita as duas anteriores. Entendemos que os argumentos (2) e (3) são incabíveis, já que as normas tributárias são regidas pelo princípio da legalidade estrita, o que afasta interpretações teleológicas ou conformes que se afastem da literalidade da norma posta. Para essa corrente, o piso de 2% permanece inalterado até que haja alteração legislativa expressa.
Benefícios fiscais e a regra de transição
Outro ponto que merece atenção é a interação entre o piso do ISS e os benefícios fiscais existentes. O § 3º do artigo 8º-A da LC 116/2003 traz uma distinção relevante: esta distinção é estabelecida pelo próprio § 3º do mesmo artigo, que explicitamente excetua, da regra de transição, “os benefícios ou os incentivos fiscais ou financeiros…. [que] já tenham sido reduzidos proporcionalmente por força da redução das alíquotas [do ISS]”.
Isso significa que, se um benefício fiscal já foi reduzido proporcionalmente em razão da redução das alíquotas do ISS, ele não se submete à regra de transição do piso. A fonte não detalhou exemplos concretos dessa aplicação, mas o dispositivo indica uma tentativa de harmonizar a transição com os incentivos já concedidos.
Impacto prático para os municípios
Para os municípios, a indefinição sobre o piso do ISS gera insegurança jurídica e pode afetar o planejamento orçamentário. Se o piso for reduzido, a arrecadação poderá cair; se for mantido, os contribuintes poderão questionar a legalidade da cobrança. Advogados tributaristas e gestores públicos acompanham de perto o tema, que ainda não foi pacificado pelos tribunais superiores.
A fonte não indicou se há ações judiciais em curso sobre a matéria. No entanto, a complexidade do tema e os interesses envolvidos sugerem que a questão poderá chegar ao Supremo Tribunal Federal (STF) para definição da interpretação constitucional adequada.
O post Municípios se preparam para ISS abaixo de 2% na reforma tributária apareceu primeiro em Consultor Jurídico.
Fonte

Últimas publicações
 Notícias19 de novembro de 2026Voo cancelado: direitos e lições para advocacia
 Notícias19 de novembro de 2026Compensação tributária em mandado de segurança no STF
 Notícias19 de novembro de 2026CNJ atualiza composição do Fonaref com Portaria 555
 Notícias19 de novembro de 2026Custos da mão de obra na reforma tributária


Um comentário