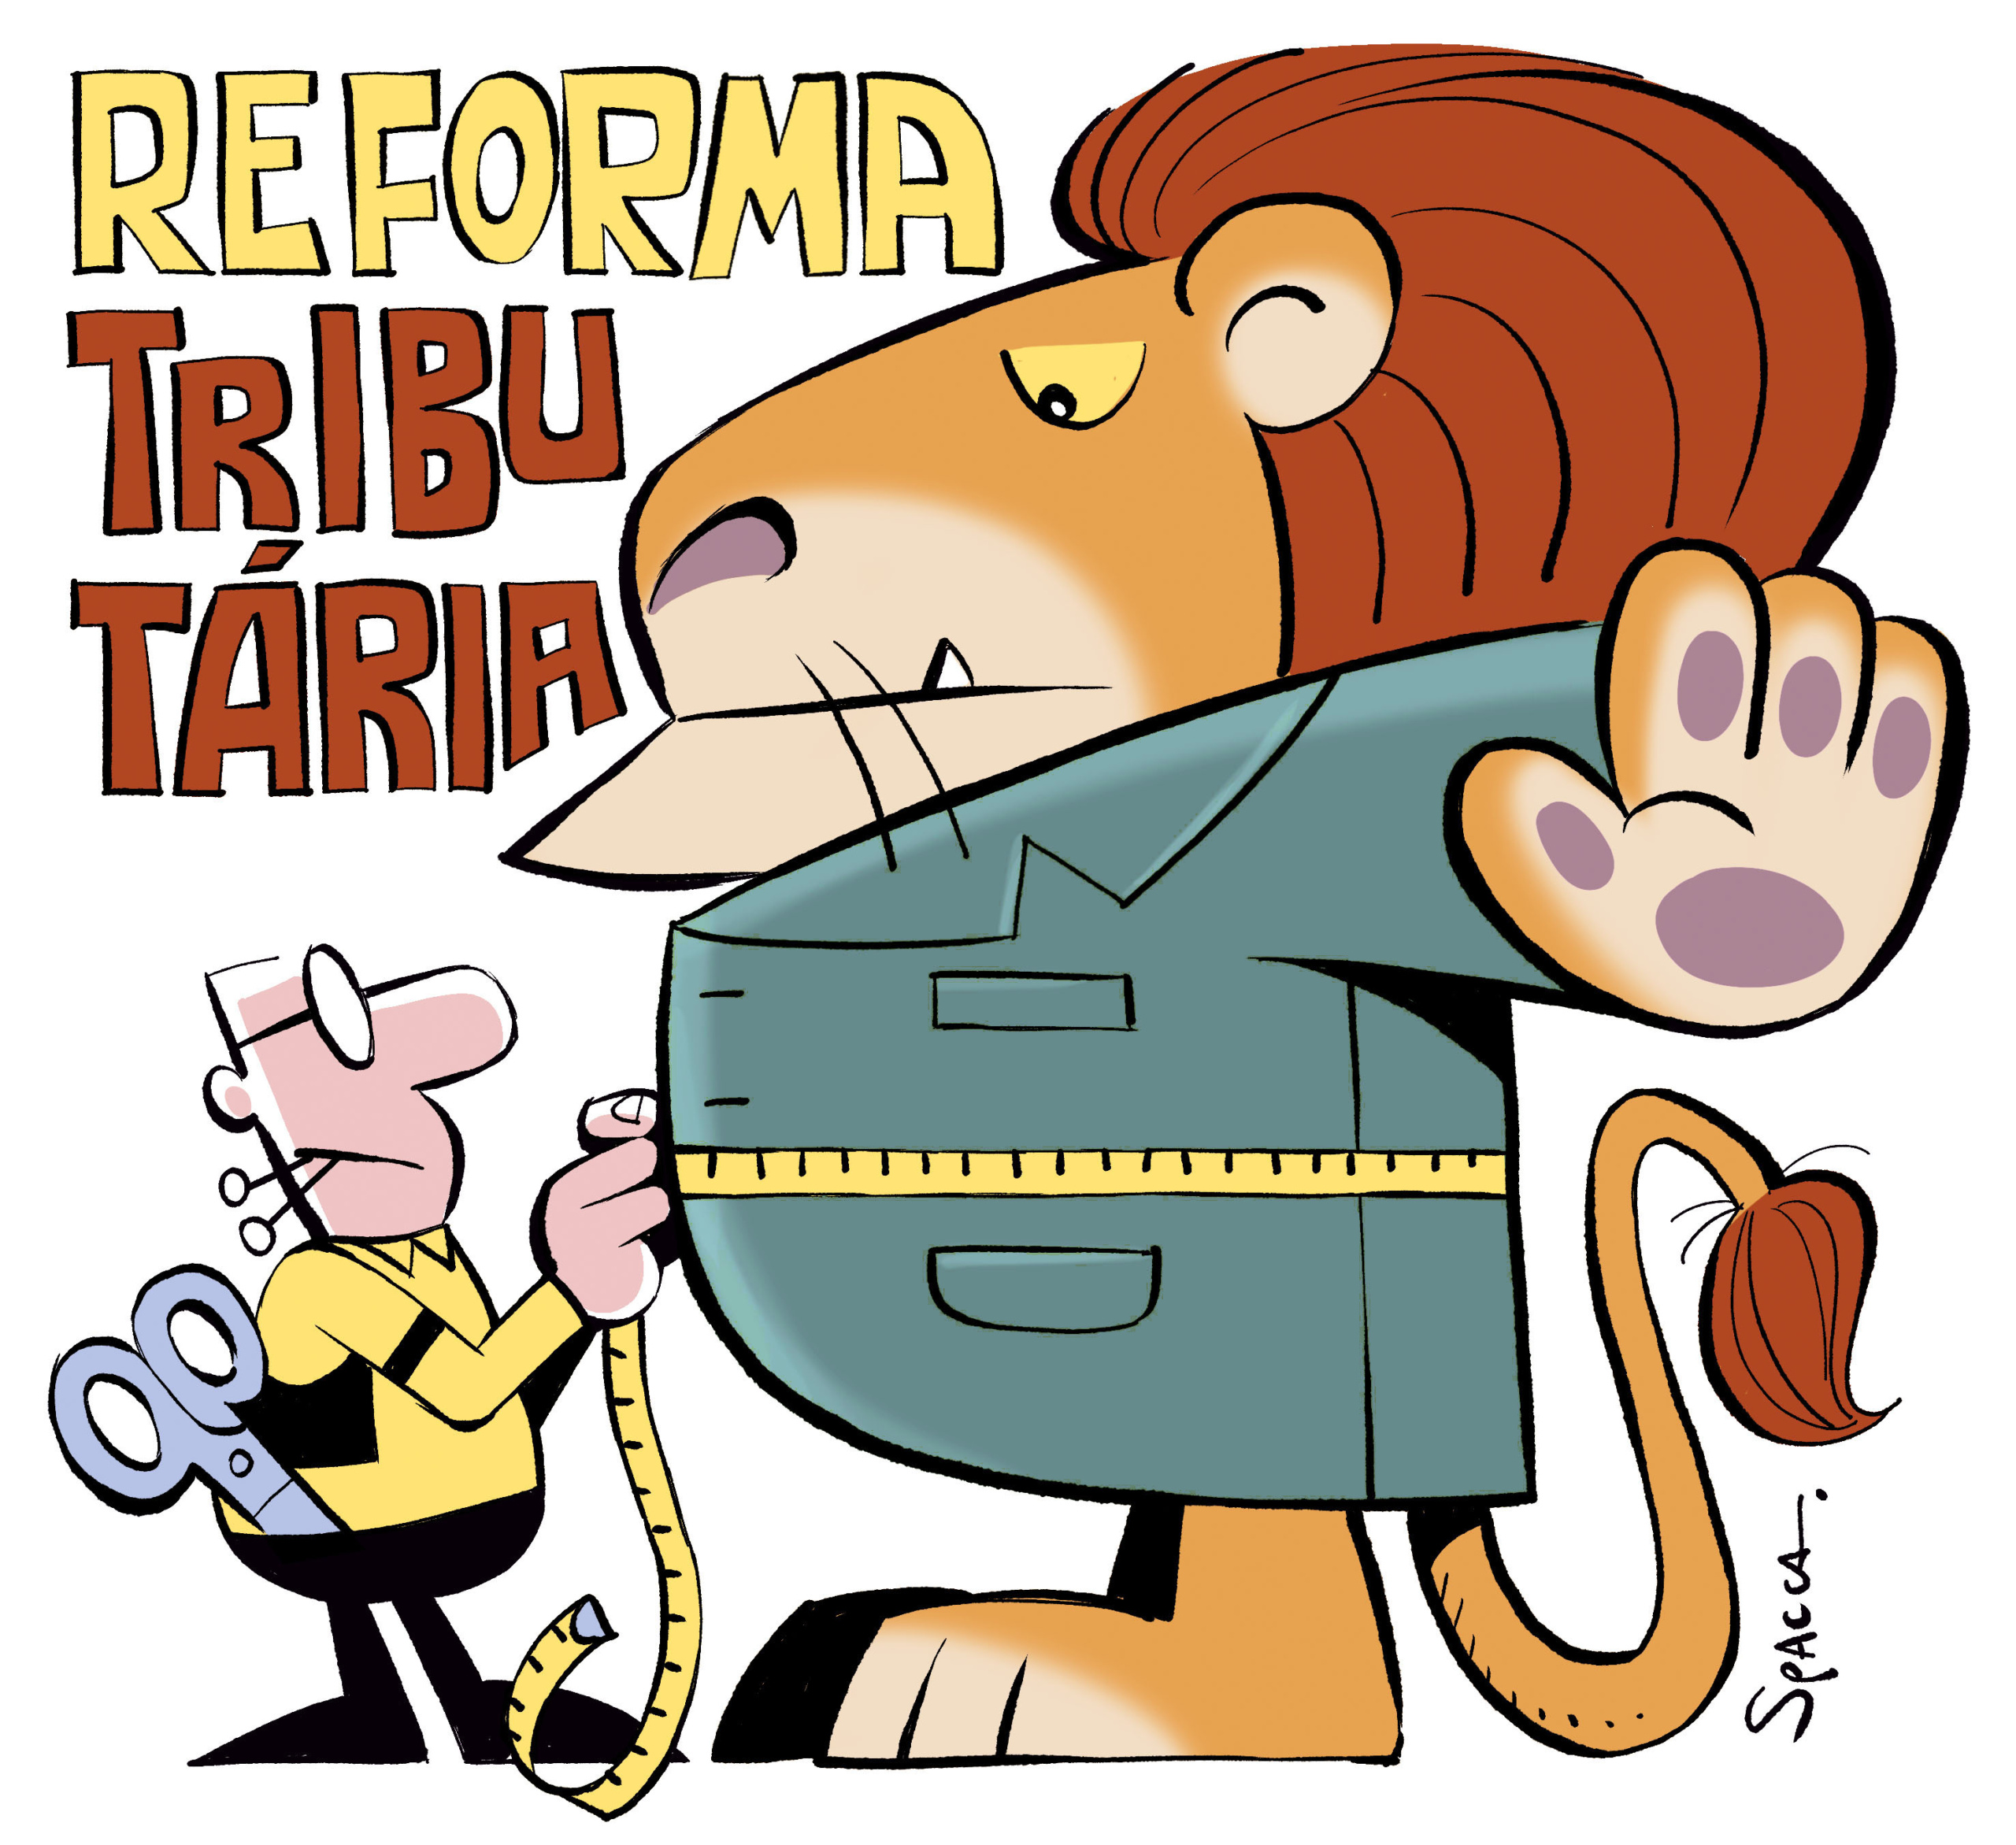
A negociação entre indústria e distribuição sempre se apoiou em três pilares: preço, prazo e condições comerciais. Com a chegada do IBS e da CBS, um quarto elemento se impõe à mesa, e ele não é trivial: o crédito que cada operação efetivamente gera para o comprador. A reforma tributária não mudou apenas como se recolhe imposto; mudou como se negocia mercadoria.
Crédito tributário entra na mesa de negociação
Quem negocia entre indústria e distribuição sabe que o acordo se constrói sobre três pilares: preço, prazo e condições comerciais. Com o IBS e a CBS, um quarto elemento se impõe à mesa, e ele não é trivial: o crédito que cada operação efetivamente gera para o comprador. Esse crédito passa a ser um ativo estratégico, influenciando diretamente a margem de lucro do adquirente.
Na prática, o distribuidor não avalia apenas o valor nominal do produto, mas o montante de crédito tributário que poderá recuperar. Fornecedores que não geram crédito pleno tornam-se menos competitivos, ainda que ofereçam preços menores. A reforma, portanto, reordena as prioridades na cadeia de suprimentos.
Essa mudança exige que as áreas comercial e jurídica trabalhem em conjunto, pois o impacto é simultaneamente econômico e contratual. A transição para o novo modelo demanda revisão imediata das políticas de compras e vendas.
Cláusulas tributárias ganham protagonismo
A segunda medida essencial é incorporar cláusulas tributárias aos contratos: declaração do regime do fornecedor, comunicação imediata de alterações, reequilíbrio se a mudança afetar o crédito do adquirente e preferência por meios sujeitos à segregação automática. Tais cláusulas funcionam como salvaguardas contra surpresas fiscais que possam corroer a rentabilidade.
Sem essas previsões, o comprador fica exposto a mudanças unilaterais no regime tributário do vendedor, que podem reduzir o crédito disponível. A comunicação imediata de alterações é crucial para permitir ajustes tempestivos nos preços ou nas condições de pagamento. O reequilíbrio contratual, por sua vez, assegura que o ônus da mudança não recaia apenas sobre uma das partes.
Advogados devem orientar seus clientes a revisar minutas e contratos vigentes, inserindo dispositivos que mitiguem riscos. A ausência de cláusulas específicas pode gerar litígios e perdas financeiras significativas no novo cenário tributário.
Bonificações e descontos sob nova ótica
Outro ponto sensível é a definição de bonificações e descontos na base de cálculo do PIS/COFINS, nos termos do art. 1º, § 3º, V, a, das Leis 10.637/2002 e 10.833/2003. A reforma tributária não altera diretamente essa legislação, mas a lógica do crédito amplo do IBS e da CBS pode influenciar a interpretação e a prática comercial.
Empresas precisam avaliar se os descontos concedidos integram ou não a base de cálculo das contribuições, pois isso afeta o valor do crédito a ser apropriado. A jurisprudência e as normas infralegais ainda serão consolidadas, mas a cautela recomenda documentar claramente a natureza de cada bonificação. A fonte não detalhou como a reforma tratará especificamente esse aspecto, mas a atenção é indispensável.
Profissionais do direito devem monitorar as regulamentações complementares e orientar os contribuintes a manter registros precisos. A segurança jurídica dependerá de contratos bem redigidos e de conformidade fiscal rigorosa.
Margem em risco para quem ignorar o crédito
A reforma tributária não mudou apenas como se recolhe imposto. Mudou como se negocia mercadoria. E quem não trouxer o crédito para dentro da negociação vai pagar a diferença onde mais dói: na margem. A afirmação resume o novo paradigma: o crédito tributário deixou de ser mero detalhe técnico e tornou-se variável central na equação de lucro.
Distribuidores que negligenciarem esse fator podem fechar contratos aparentemente vantajosos, mas que resultam em menor crédito recuperável e, consequentemente, maior custo efetivo. A competitividade no setor dependerá da capacidade de quantificar e negociar o crédito em cada operação.
Para advogados e gestores, o recado é claro: revisar contratos, treinar equipes comerciais e adotar ferramentas de cálculo de crédito são passos urgentes. A adaptação rápida pode ser o diferencial entre preservar ou perder margem no pós-reforma.
Fonte

Últimas publicações
 Notícias14 de setembro de 2026Missionária e crime organizado: vida dupla em presídios
 Notícias14 de setembro de 2026PF contradiz Mendonça sobre dados de Vorcaro
 Notícias14 de setembro de 2026Split payment: antes de demonizar remédio, é preciso conhecer doença
 Notícias13 de setembro de 2026Arthur Lira OAB: registro chega à Polícia Federal



Um comentário