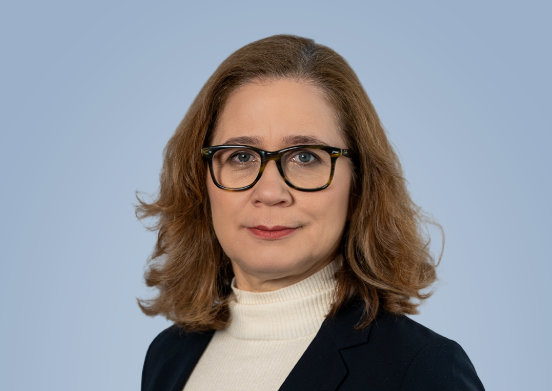
A natureza jurídica dos consórcios e os possíveis efeitos da Reforma Tributária sobre as obras de infraestrutura foram abordados por Maria Andréia dos Santos, sócia do Sanmahe Advogados, durante a 28ª reunião da Associação Paulista de Estudos Tributários (APET), promovida nesta quarta-feira (16/9). O encontro teve como tema “Reforma Tributária e os impactos na construção civil” e reuniu também Alexandre Evaristo, Pedro Anan Jr., Sabrina Sasaki Manata e Eduardo Natal.
Em sua exposição, Maria Andréia destacou que os consórcios são amplamente utilizados no setor para reunir empresas com diferentes capacidades técnicas. Embora tenham inscrição própria e cumpram obrigações tributárias, não têm personalidade jurídica, o que gera dúvidas sobre o tratamento das operações entre o consórcio e as empresas consorciadas no novo sistema de IBS e CBS.
Consórcios sem personalidade jurídica geram insegurança
Os consórcios de infraestrutura são figuras contratuais previstas na Lei nº 6.404/1976 (Lei das S.A.) e na Lei nº 8.666/1993 (Lei de Licitações), mas não possuem personalidade jurídica própria. Isso significa que, embora possuam CNPJ e cumpram obrigações acessórias, não são sujeitos de direitos e obrigações na esfera civil. No contexto da Reforma Tributária, essa característica levanta questionamentos sobre como serão tratadas as operações internas entre o consórcio e as empresas consorciadas.
A advogada ressaltou que, no modelo atual, o consórcio pode adquirir insumos e serviços em nome próprio, mas a tributação recai sobre as consorciadas. Com a introdução do IBS (Imposto sobre Bens e Serviços) e da CBS (Contribuição sobre Bens e Serviços), a ausência de personalidade jurídica pode dificultar a definição do contribuinte e a apropriação de créditos. A fonte não detalhou se haverá regra específica para esses arranjos contratuais.
Além disso, a não cumulatividade plena prevista na reforma pode não se aplicar de forma automática aos consórcios, uma vez que as operações entre o consórcio e as consorciadas podem não ser consideradas como operações onerosas sujeitas ao imposto. Isso pode gerar distorções e aumentar a carga tributária efetiva do setor de infraestrutura.
Risco de acúmulo de créditos preocupa setor
A advogada também alertou para o risco de acúmulo de créditos. “Existe um potencial de acúmulo de créditos que pode decorrer não só da própria natureza da operação, na qual a aquisição feita pelo consórcio ocorrerá, em muitas situações, por uma alíquota cheia, enquanto a operação de saída terá alíquota reduzida”, afirmou.
Esse cenário é especialmente relevante para obras de infraestrutura, que frequentemente envolvem aquisições de grande porte com alíquotas padrão, mas cujas saídas podem ser beneficiadas por reduções de alíquota ou isenções previstas na legislação. O acúmulo de créditos sem possibilidade de compensação ou ressarcimento pode comprometer o fluxo de caixa das empresas consorciadas e inviabilizar projetos de longo prazo.
A especialista destacou que a reforma precisa prever mecanismos de ressarcimento ágeis para créditos acumulados, sob pena de onerar indevidamente o setor. A fonte não detalhou se o texto atual da PEC 45/2019 ou da LC 214/2025 contempla tais mecanismos para consórcios.
Lacunas exigem ajustes legislativos
Para a sócia do Sanmahe Advogados, as lacunas relacionadas aos consórcios e às obras de infraestrutura exigem ajustes legislativos que assegurem maior previsibilidade às empresas. Embora considere a Reforma Tributária positiva, Maria Andréia ressaltou que as particularidades dos setores econômicos precisam ser contempladas para evitar insegurança jurídica.
Ela mencionou que a construção civil e a infraestrutura possuem características únicas, como contratos de longo prazo, financiamentos específicos e regimes especiais de tributação. Sem regras claras para os consórcios, as empresas podem enfrentar litígios e autuações fiscais, além de dificuldades na precificação de obras públicas e privadas.
A advogada sugeriu que o legislador observe modelos internacionais e a experiência do setor para criar um regime jurídico adequado aos consórcios no novo sistema tributário. A fonte não detalhou quais países ou modelos poderiam servir de referência.
Impacto prático para advogados e empresas
Para os operadores do Direito, a análise de Maria Andréia reforça a necessidade de revisão de contratos de consórcio e de planejamento tributário preventivo. Advogados que atuam na área de infraestrutura devem estar atentos às mudanças legislativas e às regulamentações infralegais que virão com a implementação do IBS e da CBS.
As empresas consorciadas precisam avaliar o impacto da reforma em seus fluxos de caixa, especialmente no que se refere à apropriação de créditos e à possibilidade de acúmulo. A ausência de regras claras pode levar a disputas administrativas e judiciais, aumentando o custo de conformidade.
O encontro da APET proporcionou um espaço para debate qualificado sobre o tema, reunindo especialistas e profissionais do setor. A fonte não informou se haverá novos eventos ou publicações sobre o assunto.
O post Advogada analisa impactos da Reforma Tributária sobre consórcios de infraestrutura apareceu primeiro em Consultor Jurídico.
Fonte
- conjur.com.br
- Anuários (anuariodajustica.com.br)
- Loja (loja.conjur.com.br)
- WhatsApp (wa.me)
- Especial 20 anos (20anos.conjur.com.br)
- Especial 25 anos (25anos.conjur.com.br)

Últimas publicações
 Notícias18 de setembro de 2026Parlamentares articulam reforma do Judiciário em meio à crise no STF
 Notícias18 de setembro de 2026Monark condenado por nazismo: indenização de R$ 100 mil
 Notícias17 de setembro de 2026TJRR invalida condenação por prazo em anulação de júri
 Notícias17 de setembro de 2026Reforma Tributária e consórcios de infraestrutura: análise