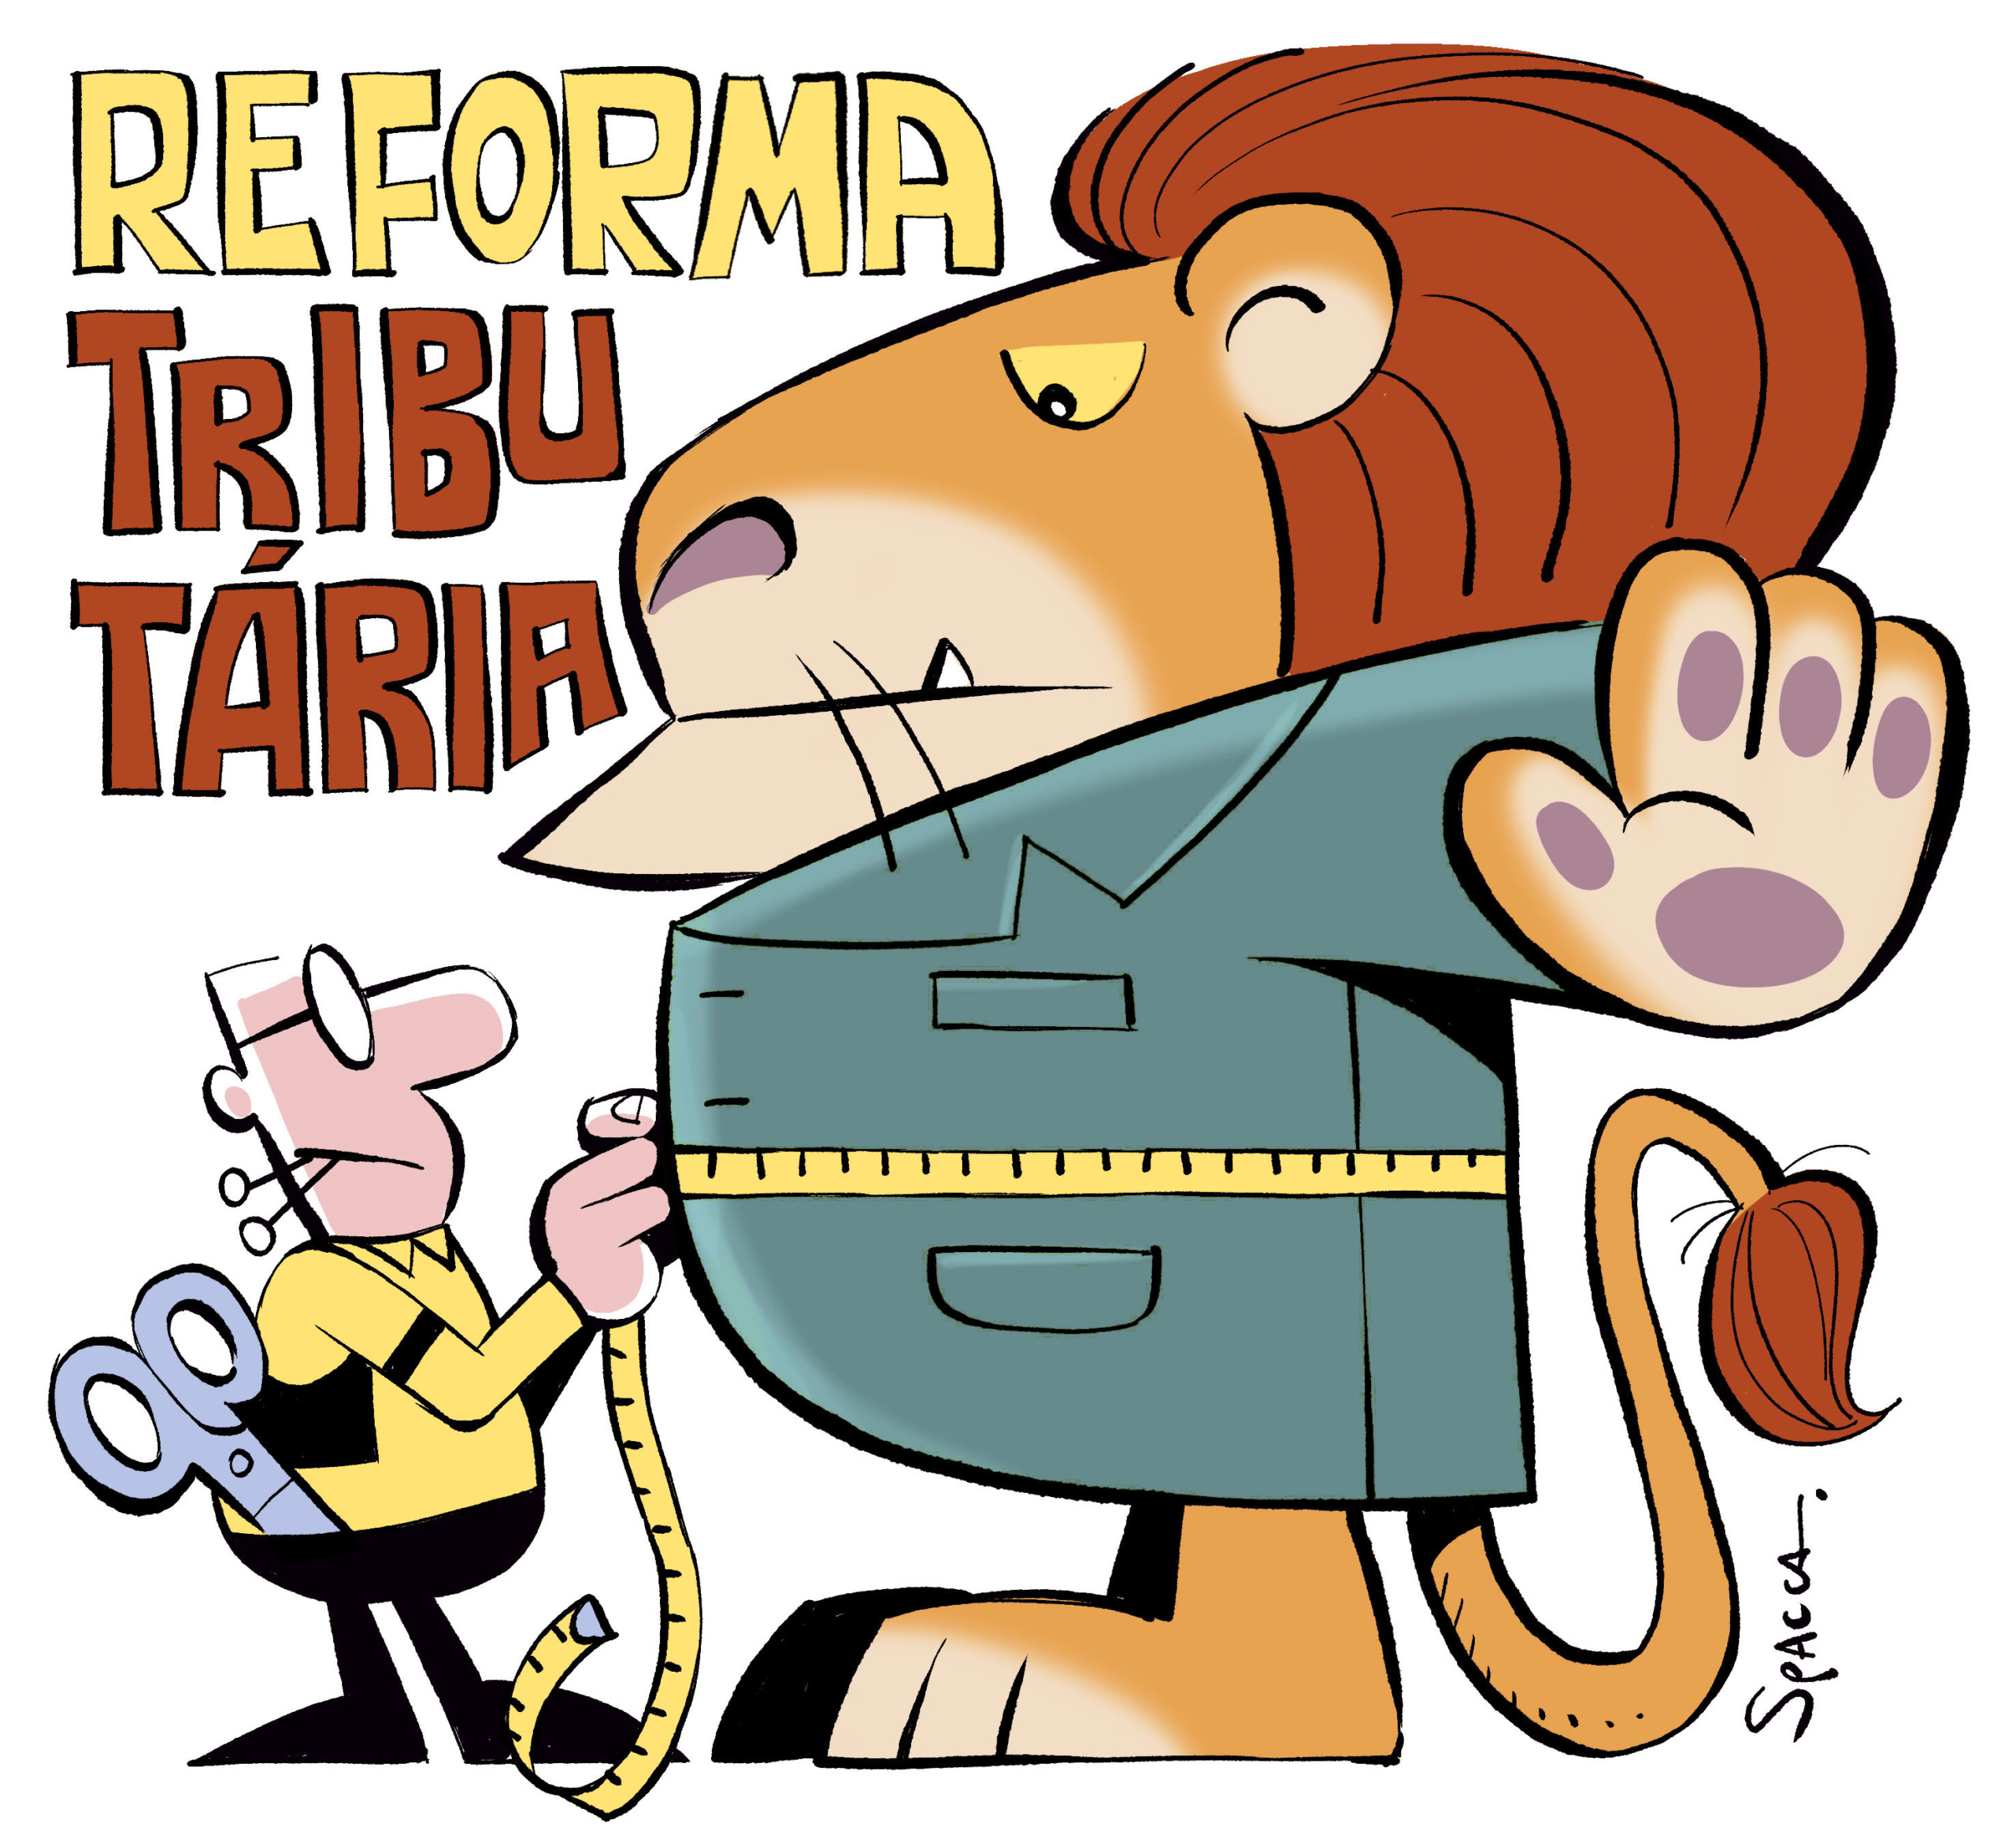
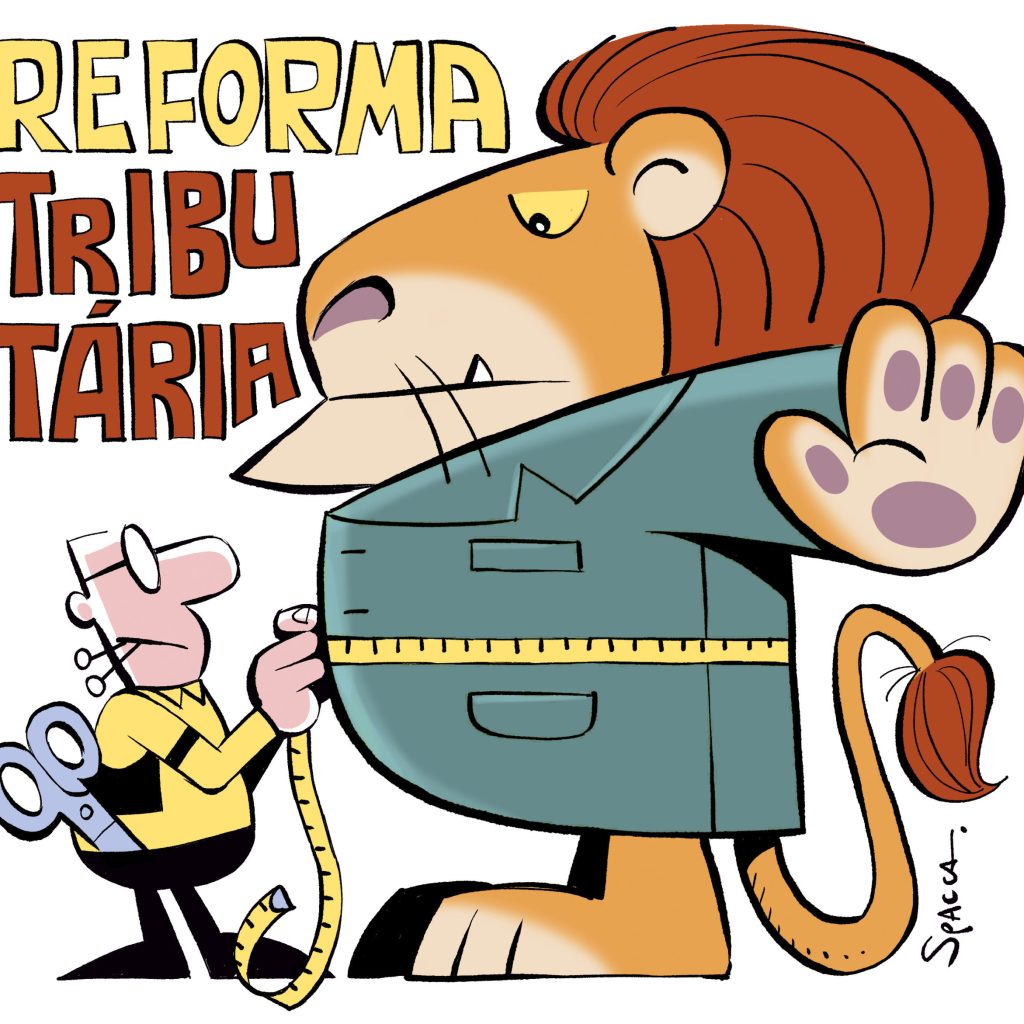
Com a iminente implementação da reforma tributária, municípios de todo o país se debruçam sobre um ponto sensível: a possibilidade de a alíquota do Imposto Sobre Serviços (ISS) ficar abaixo do piso constitucional de 2% durante o período de transição. A controvérsia gira em torno da vigência do artigo 8º-A da Lei Complementar 116/2003, que estabelece a alíquota mínima, e de como essa regra se harmoniza com as novas disposições constitucionais.
O dispositivo que trata do limite mínimo de 2% para a alíquota do ISS (artigo 8º-A, caput, da LC 116/2003) segue integralmente vigente. A norma não foi revogada pela reforma tributária, e sua manutenção é reforçada por mecanismos de proteção: para proteger o piso de 2%, aliás, estipulou-se penalidade de natureza jurídica e pecuniária (§§ 2º e 3º), bem como de improbidade administrativa (vide artigo 10, inciso XXII, da Lei 8.429/92).
Essa blindagem legal, contudo, não elimina as dúvidas sobre a aplicação prática do piso durante a transição. A reforma tributária prevê a redução gradual das alíquotas de ISS, o que levanta a questão de saber se o piso de 2% deve acompanhar essa redução ou permanecer intocado até o fim do período de transição.
Interpretações divergentes sobre o piso do ISS
Diante desse cenário, surgem ao menos três correntes interpretativas. A primeira, de caráter teleológico, sustenta que o piso do artigo 8º-A foi concebido para conter a guerra fiscal; já a transição da reforma é medida uniforme em todo o território nacional, o que não gera efeito concorrencial entre os municípios. Assim, violar o piso uniformemente não violaria a finalidade da LC 116.
Uma segunda corrente, de viés sistemático, propõe uma interpretação conforme: se todo o sistema de alíquotas é reduzido por determinação constitucional, a alíquota mínima, que é função desse sistema, deveria acompanhar a mesma sorte. Ou seja, o piso de 2% seria reduzido na mesma proporção das demais alíquotas.
Há, ainda, uma terceira posição, que rejeita as duas anteriores. Entendemos que os argumentos (2) e (3) são incabíveis, já que as normas tributárias são regidas pelo princípio da legalidade estrita, o que afasta interpretações teleológicas ou conformes que se afastem da literalidade da norma posta. Para essa corrente, o piso de 2% permanece inalterado até que haja alteração legislativa expressa.
Benefícios fiscais e a regra de transição
Outro ponto que merece atenção é a interação entre o piso do ISS e os benefícios fiscais existentes. O § 3º do artigo 8º-A da LC 116/2003 traz uma distinção relevante: esta distinção é estabelecida pelo próprio § 3º do mesmo artigo, que explicitamente excetua, da regra de transição, “os benefícios ou os incentivos fiscais ou financeiros…. [que] já tenham sido reduzidos proporcionalmente por força da redução das alíquotas [do ISS]”.
Isso significa que, se um benefício fiscal já foi reduzido proporcionalmente em razão da redução das alíquotas do ISS, ele não se submete à regra de transição do piso. A fonte não detalhou exemplos concretos dessa aplicação, mas o dispositivo indica uma tentativa de harmonizar a transição com os incentivos já concedidos.
Impacto prático para os municípios
Para os municípios, a indefinição sobre o piso do ISS gera insegurança jurídica e pode afetar o planejamento orçamentário. Se o piso for reduzido, a arrecadação poderá cair; se for mantido, os contribuintes poderão questionar a legalidade da cobrança. Advogados tributaristas e gestores públicos acompanham de perto o tema, que ainda não foi pacificado pelos tribunais superiores.
A fonte não indicou se há ações judiciais em curso sobre a matéria. No entanto, a complexidade do tema e os interesses envolvidos sugerem que a questão poderá chegar ao Supremo Tribunal Federal (STF) para definição da interpretação constitucional adequada.
O post Municípios se preparam para ISS abaixo de 2% na reforma tributária apareceu primeiro em Consultor Jurídico.
Fonte

Últimas publicações
 Notícias21 de setembro de 2026Escritório de advocacia é condenado por reter honorários
 Notícias21 de setembro de 2026Advogado condenado por reter depósito de cliente
 Notícias21 de setembro de 2026Promotor cai em júri e acusa advogado de agressão
 Notícias21 de setembro de 2026Municípios se preparam para ISS abaixo de 2% na reforma tributária



Um comentário