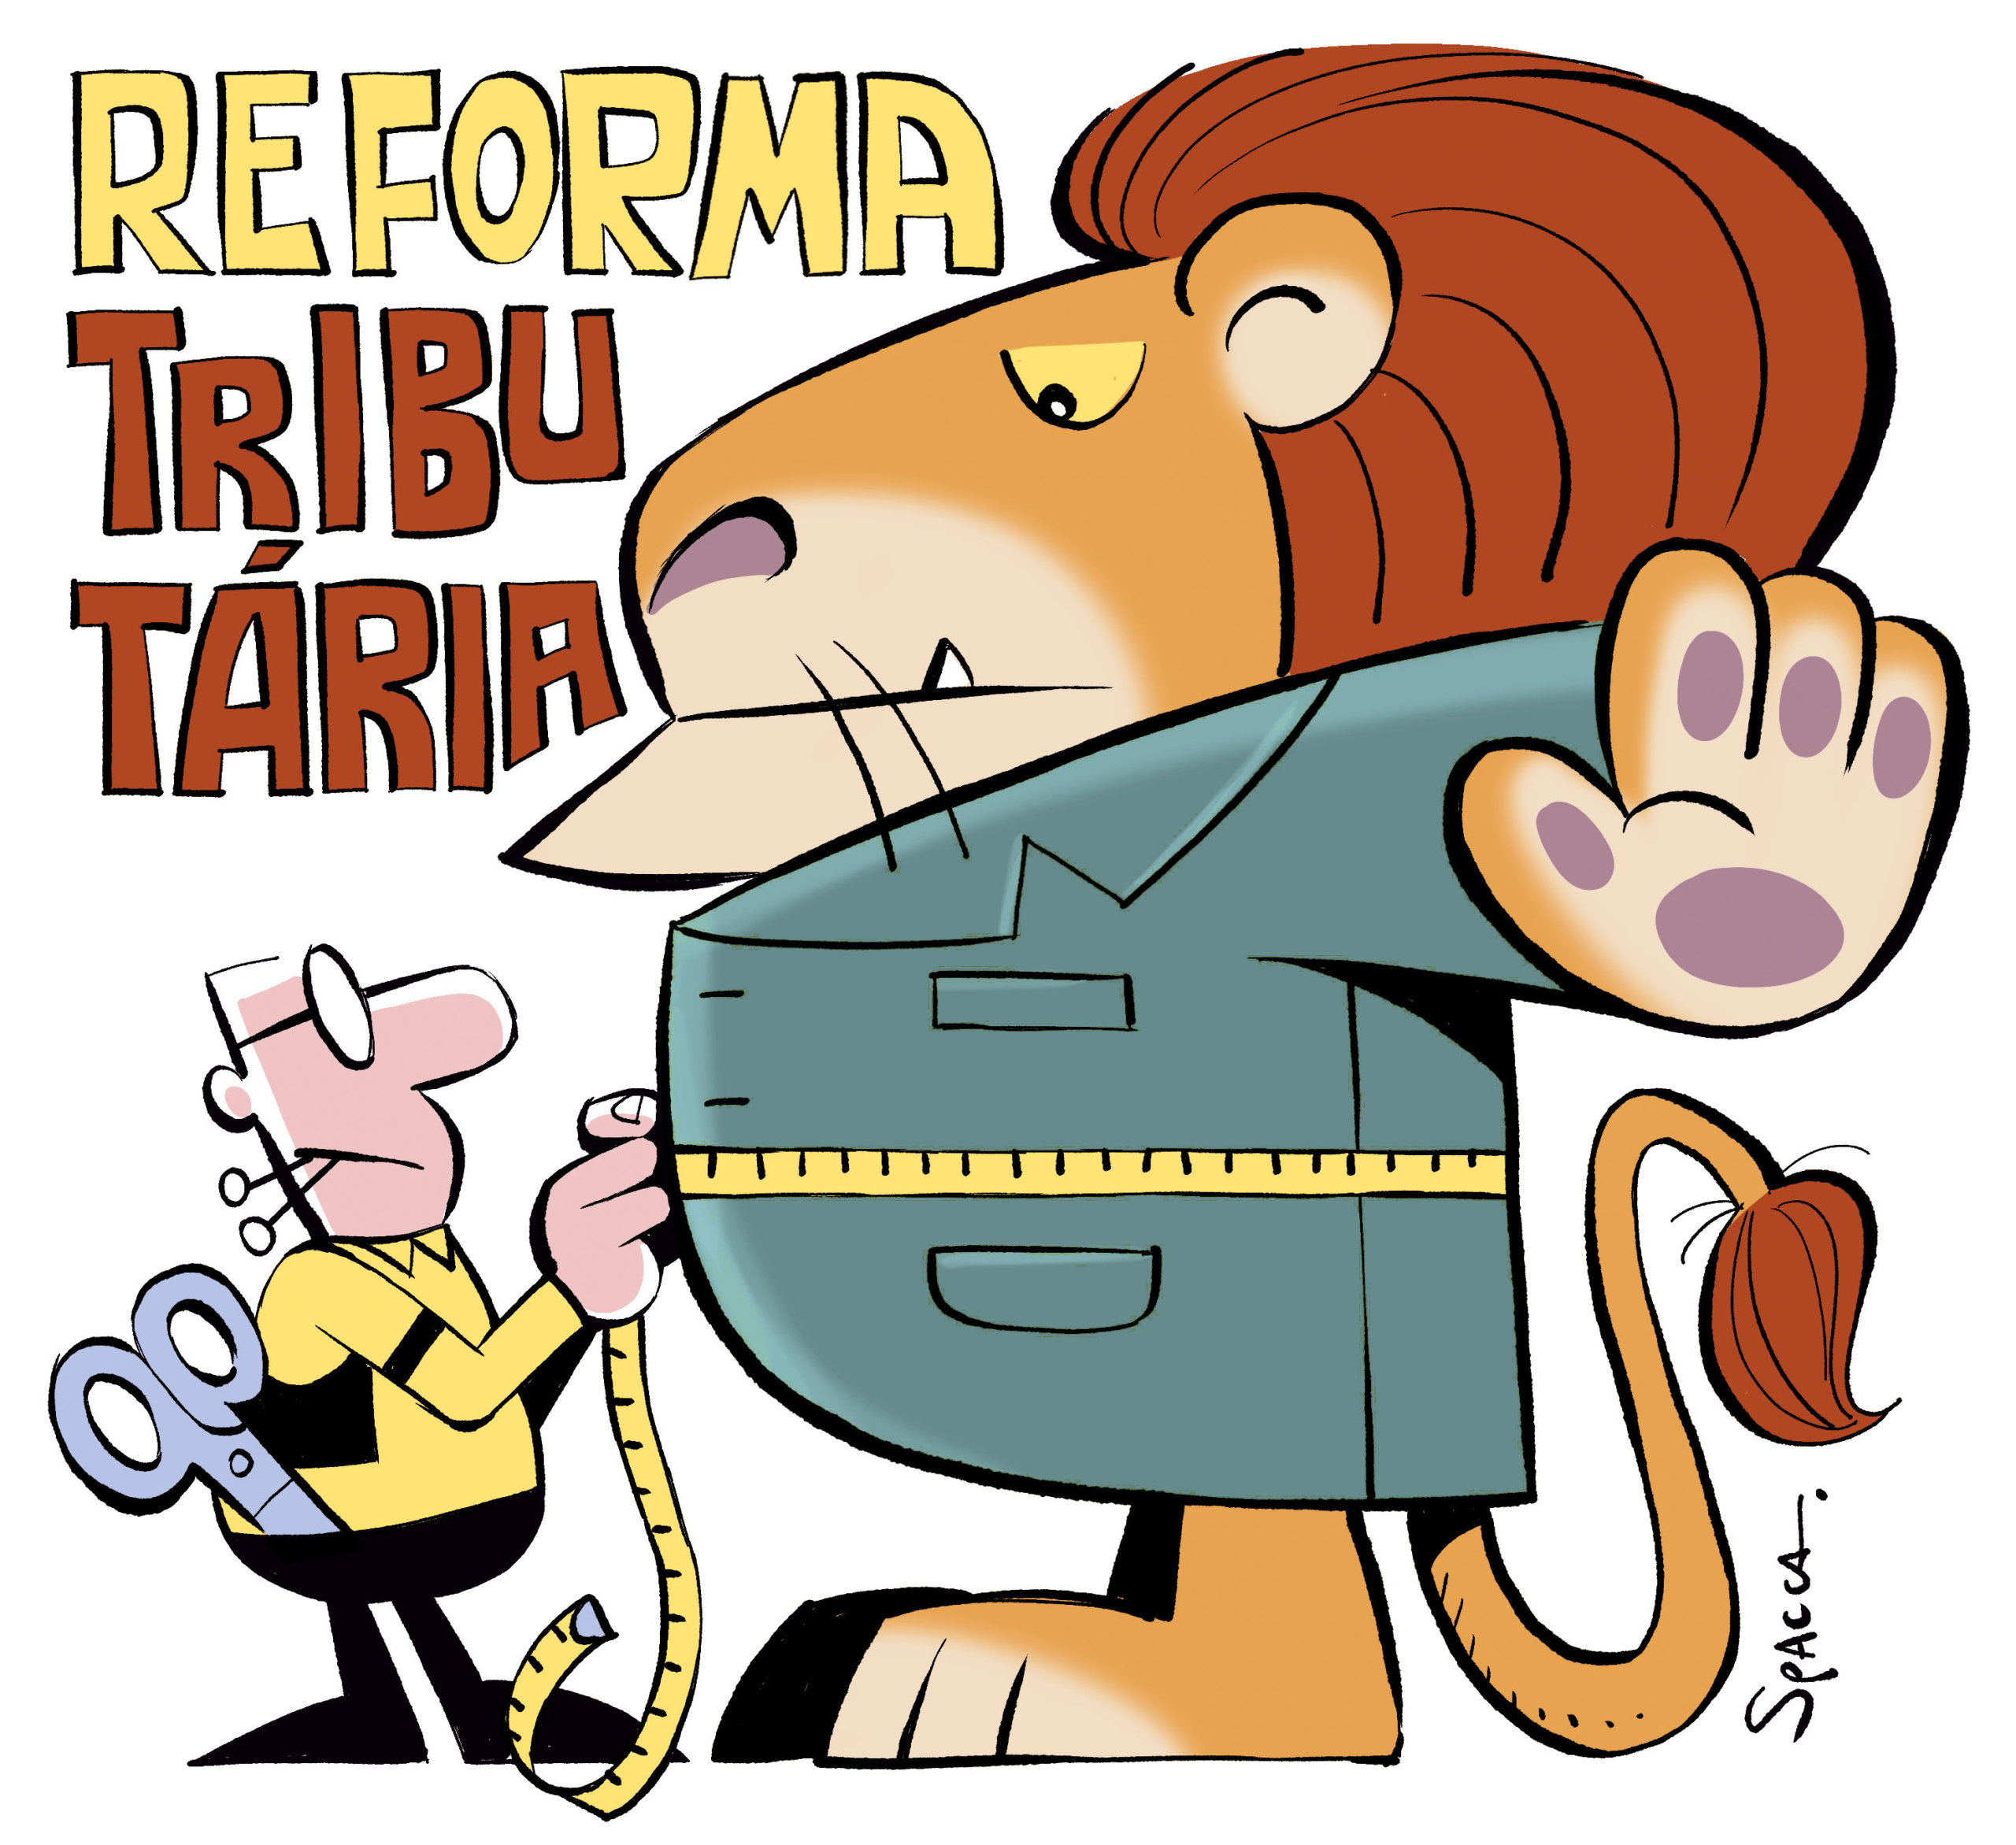
A reforma tributária brasileira, ao instituir o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), promete simplificar o sistema e reduzir a litigiosidade. No entanto, especialistas apontam que os conflitos não desaparecerão: eles migrarão para um novo objeto — o crédito tributário. A pergunta central deixará de ser “quanto devo pagar?” e passará a ser “quanto tenho direito de recuperar?”.
Mudança no foco do contencioso
Ainda assim, reduzir determinadas causas de litigiosidade não significa, necessariamente, reduzir o contencioso tributário como um todo, pois parte desses conflitos poderá apenas migrar para outros elementos da relação entre o Fisco e os contribuintes. No modelo inaugurado pela reforma, embora a pergunta sobre a existência da obrigação tributária não desapareça, outra tende a assumir importância cada vez maior: o contribuinte tem direito ao crédito? Essa mudança de eixo desloca o debate da incidência para a recuperação de valores.
Nesse caso, o problema jurídico não estará necessariamente relacionado à existência da obrigação tributária, pois os tributos poderão ter sido regularmente destacados, recolhidos e documentados nas etapas anteriores. A controvérsia surgirá quando o contribuinte procurar transformar o saldo credor registrado em sua escrituração em capacidade efetiva de redução de sua carga tributária ou em disponibilidade financeira por meio do ressarcimento.
Risco de cumulatividade financeira
O crédito formalmente reconhecido, mas submetido a restrições, verificações prolongadas ou interpretações administrativas excessivamente restritivas, poderá permanecer durante meses como simples registro contábil, sem desempenhar a função econômica para a qual foi concebido. É justamente nesse ponto que se encontra um dos principais riscos da reforma: a demora injustificada na utilização ou no ressarcimento dos créditos pode produzir uma espécie de cumulatividade financeira, ainda que o sistema permaneça formalmente não cumulativo.
Isso ocorre porque o valor que deveria ser neutralizado permanece incorporado, ao menos temporariamente, ao custo da atividade empresarial, comprometendo o fluxo de caixa, aumentando a necessidade de capital de giro e influenciando a formação dos preços. O tempo, em matéria tributária, não é economicamente neutro. Um crédito restituído somente depois de sucessivas fiscalizações, procedimentos administrativos ou discussões judiciais não possui o mesmo valor de um crédito que possa ser utilizado tempestivamente.
Lições do passado recente
A experiência brasileira recomenda cautela. As controvérsias relacionadas aos créditos de ICMS, PIS e Cofins demonstram que a existência de um regime não cumulativo não impede que o creditamento se transforme em um dos principais focos de litigiosidade. Durante anos, contribuintes e administração tributária discutiram, entre outras matérias, o conceito de insumo, as hipóteses de estorno, a manutenção de créditos em operações desoneradas e os limites impostos pela legislação ordinária.
Esse precedente revela que a simples previsão constitucional da não cumulatividade não elimina as controvérsias acerca de sua conformação legislativa, especialmente quando as restrições impostas ao crédito podem comprometer a coerência ou a finalidade do sistema. No caso do IBS e da CBS, essa discussão poderá ganhar novos contornos, pois a não cumulatividade foi colocada no centro de um sistema concebido sob a lógica da tributação sobre o valor agregado e orientado expressamente pelo princípio da neutralidade.
Limites à restrição do crédito
Embora o legislador complementar possa estabelecer requisitos para a apropriação e a utilização dos créditos, essa liberdade não deve ser interpretada como autorização para esvaziar o direito ao creditamento ou tornar excessivamente oneroso o seu exercício. A questão central estará em identificar o limite entre a instituição de controles legítimos, necessários à prevenção de fraudes, e a criação de obstáculos capazes de comprometer a efetividade econômica da não cumulatividade.
Caso a harmonização prometida pela reforma não seja acompanhada de uma atuação administrativa igualmente coordenada, o contribuinte poderá enfrentar decisões diferentes em relação a créditos originados de uma mesma realidade econômica. Logo, a litigiosidade surgirá justamente no espaço existente entre o reconhecimento abstrato da não cumulatividade e a realização concreta do direito ao crédito.
Fonte

Últimas publicações
 Notícias18 de setembro de 2026Parlamentares articulam reforma do Judiciário em meio à crise no STF
 Notícias18 de setembro de 2026Monark condenado por nazismo: indenização de R$ 100 mil
 Notícias17 de setembro de 2026TJRR invalida condenação por prazo em anulação de júri
 Notícias17 de setembro de 2026Reforma Tributária e consórcios de infraestrutura: análise



Um comentário