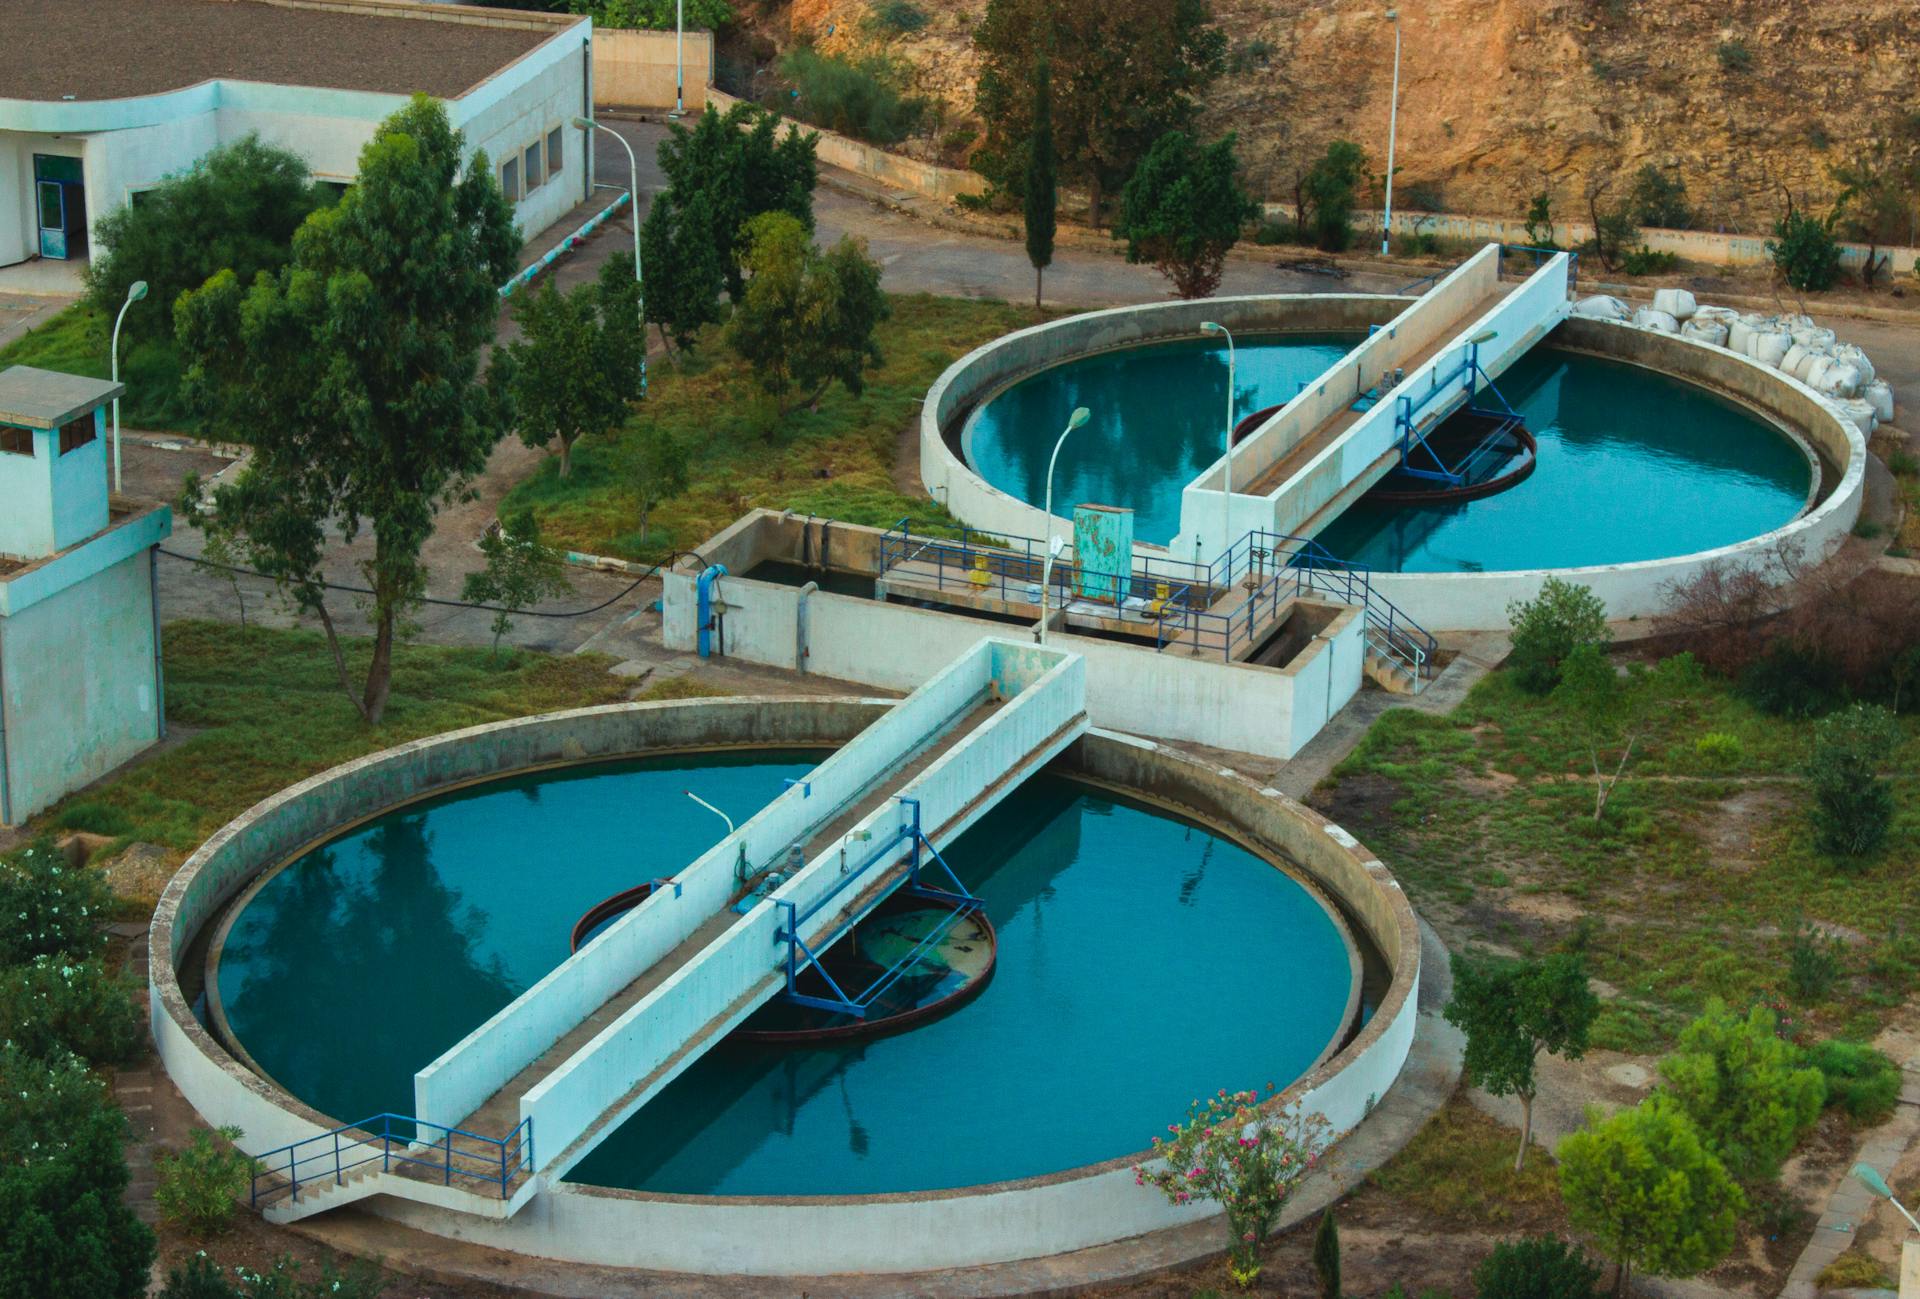
A pouco mais de um ano da entrada em vigor da reforma tributária instituída pela Emenda Constitucional 132/2023 e pela Lei Complementar 214, de 16 de janeiro de 2025, o setor de saneamento básico se aproxima de um momento de prova ao arcabouço regulatório e contratual que vem sendo desenvolvido no setor.
A transição para o novo modelo de tributação sobre o consumo — com a unificação de tributos e a criação do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) — exigirá adaptações profundas em contratos de concessão, parcerias público-privadas e demais arranjos que sustentam a prestação dos serviços de água e esgoto. Advogados, operadores do Direito e gestores públicos acompanham com atenção os desdobramentos, cientes de que a segurança jurídica e o equilíbrio econômico-financeiro dos contratos estarão no centro do debate.
O setor de saneamento, marcado por contratos de longo prazo e investimentos vultosos, depende de previsibilidade regulatória para atrair capital e viabilizar a universalização dos serviços. A reforma tributária, ao alterar a carga fiscal incidente sobre insumos, obras e operações, pode desequilibrar as equações econômicas originalmente pactuadas. A fonte não detalhou os percentuais exatos de variação da carga tributária, mas sinalizou que o impacto será relevante o suficiente para demandar revisões contratuais.
Nesse contexto, a cláusula de reequilíbrio econômico-financeiro ganha protagonismo, pois será o instrumento pelo qual concessionárias e poder concedente buscarão recompor as condições originais do ajuste.
Arcabouço contratual sob pressão da reforma
Os contratos de saneamento foram desenhados sob a égide de um sistema tributário que será substituído. A migração para o IBS e a CBS, com regras de não cumulatividade ampla e alíquotas ainda indefinidas, cria incertezas sobre o custo efetivo dos serviços. A fonte não detalhou se haverá tratamento diferenciado para o setor, como alíquotas reduzidas ou créditos presumidos, o que aumenta a apreensão dos operadores.
A Lei Complementar 214/2025, ao regulamentar a reforma, estabeleceu regras de transição que se estenderão por décadas, mas os contratos em vigor precisarão de ajustes imediatos para evitar desequilíbrios.
Além disso, a repactuação contratual não é automática. Ela exige demonstração do impacto tributário, negociação entre as partes e, em muitos casos, anuência de agências reguladoras. A Resolução CGIBS 14, de 29 de julho de 2026, citada como referência normativa, pode trazer diretrizes para a revisão tarifária e o tratamento dos créditos tributários no setor. Contudo, a fonte não detalhou o conteúdo da resolução, limitando-se a mencionar sua existência.
Advogados que atuam na área recomendam que os contratos sejam auditados desde já, identificando cláusulas sensíveis à variação tributária e preparando a documentação necessária para pleitear reequilíbrio.
Risco de majoração tarifária preocupa
Por fim, há a possibilidade de majoração tarifária. Contudo, a capacidade de pagamento dos usuários — especialmente das populações mais vulneráveis que a universalização pretende alcançar — dificilmente absorverá um aumento tarifário dessa magnitude. A tensão é evidente: de um lado, a necessidade de recompor o equilíbrio econômico dos contratos; de outro, a realidade socioeconômica de milhões de brasileiros que ainda não têm acesso a serviços adequados. A fonte não detalhou o percentual estimado de aumento, mas a expressão “dessa magnitude” sugere que o impacto pode ser significativo.
O dilema é particularmente agudo porque a universalização do saneamento é uma política pública prioritária, com metas estabelecidas pelo Marco Legal do Saneamento (Lei 14.026/2020). Se a tarifa subir além da capacidade de pagamento, o risco de inadimplência e de exclusão de usuários cresce, comprometendo a própria viabilidade do sistema. Operadores do Direito apontam que soluções como subsídios cruzados, aportes públicos ou alongamento de prazos contratuais podem mitigar o impacto, mas a fonte não detalhou se tais alternativas estão em discussão no âmbito regulatório.
Quem paga a conta da transição?
Assim, o risco, mais uma vez, é o de que a conta da transição tributária seja paga exatamente por aqueles que a universalização pretende alcançar: os brasileiros que ainda aguardam por água tratada e esgoto coletado. A afirmação, extraída das claims, sintetiza a preocupação central de especialistas e defensores do direito à água. A reforma tributária, embora necessária para simplificar o sistema, pode gerar efeitos regressivos se não houver mecanismos de proteção tarifária para a população de baixa renda.
Para advogados e gestores, o momento exige cautela e proatividade. A revisão dos contratos, a análise dos impactos da LC 214/2025 e a interlocução com agências reguladoras são passos urgentes. A fonte não detalhou prazos específicos para adaptação, mas a proximidade da entrada em vigor da reforma — prevista para 2026, com transição até 2033 — impõe celeridade. A segurança jurídica do setor dependerá da capacidade de conciliar os interesses de investidores, poder público e usuários, sem perder de vista o objetivo final: levar saneamento a todos.
A reforma tributária no saneamento é, portanto, um teste de resiliência para o arcabouço regulatório e contratual do setor. As decisões tomadas nos próximos meses definirão se a transição será um vetor de eficiência ou um obstáculo à universalização. A fonte não detalhou se há propostas legislativas em tramitação para tratar especificamente do saneamento na reforma, mas o tema certamente ocupará a pauta de tribunais de contas, agências reguladoras e do Poder Judiciário nos próximos anos.
Fonte

Últimas publicações
 Notícias4 de outubro de 2026Denúncias de assédio eleitoral crescem nove vezes em 2026
 Notícias4 de outubro de 2026Limites da vinculação ao edital: ilegalidade não prevalece
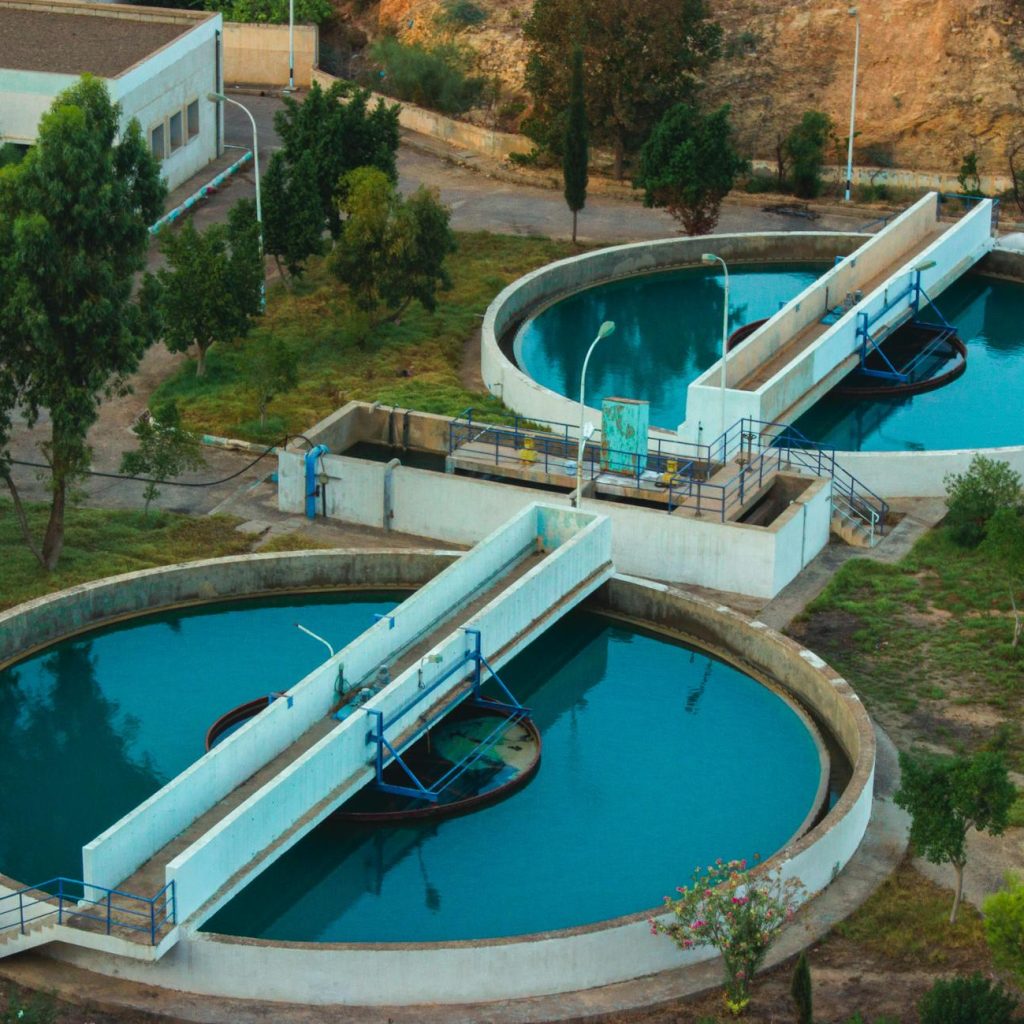 Notícias4 de outubro de 2026Reforma tributária no saneamento testa contratos do setor
 Notícias3 de outubro de 2026Ministros exaltam compromisso de Márcio Chaer com valores democráticos



Um comentário