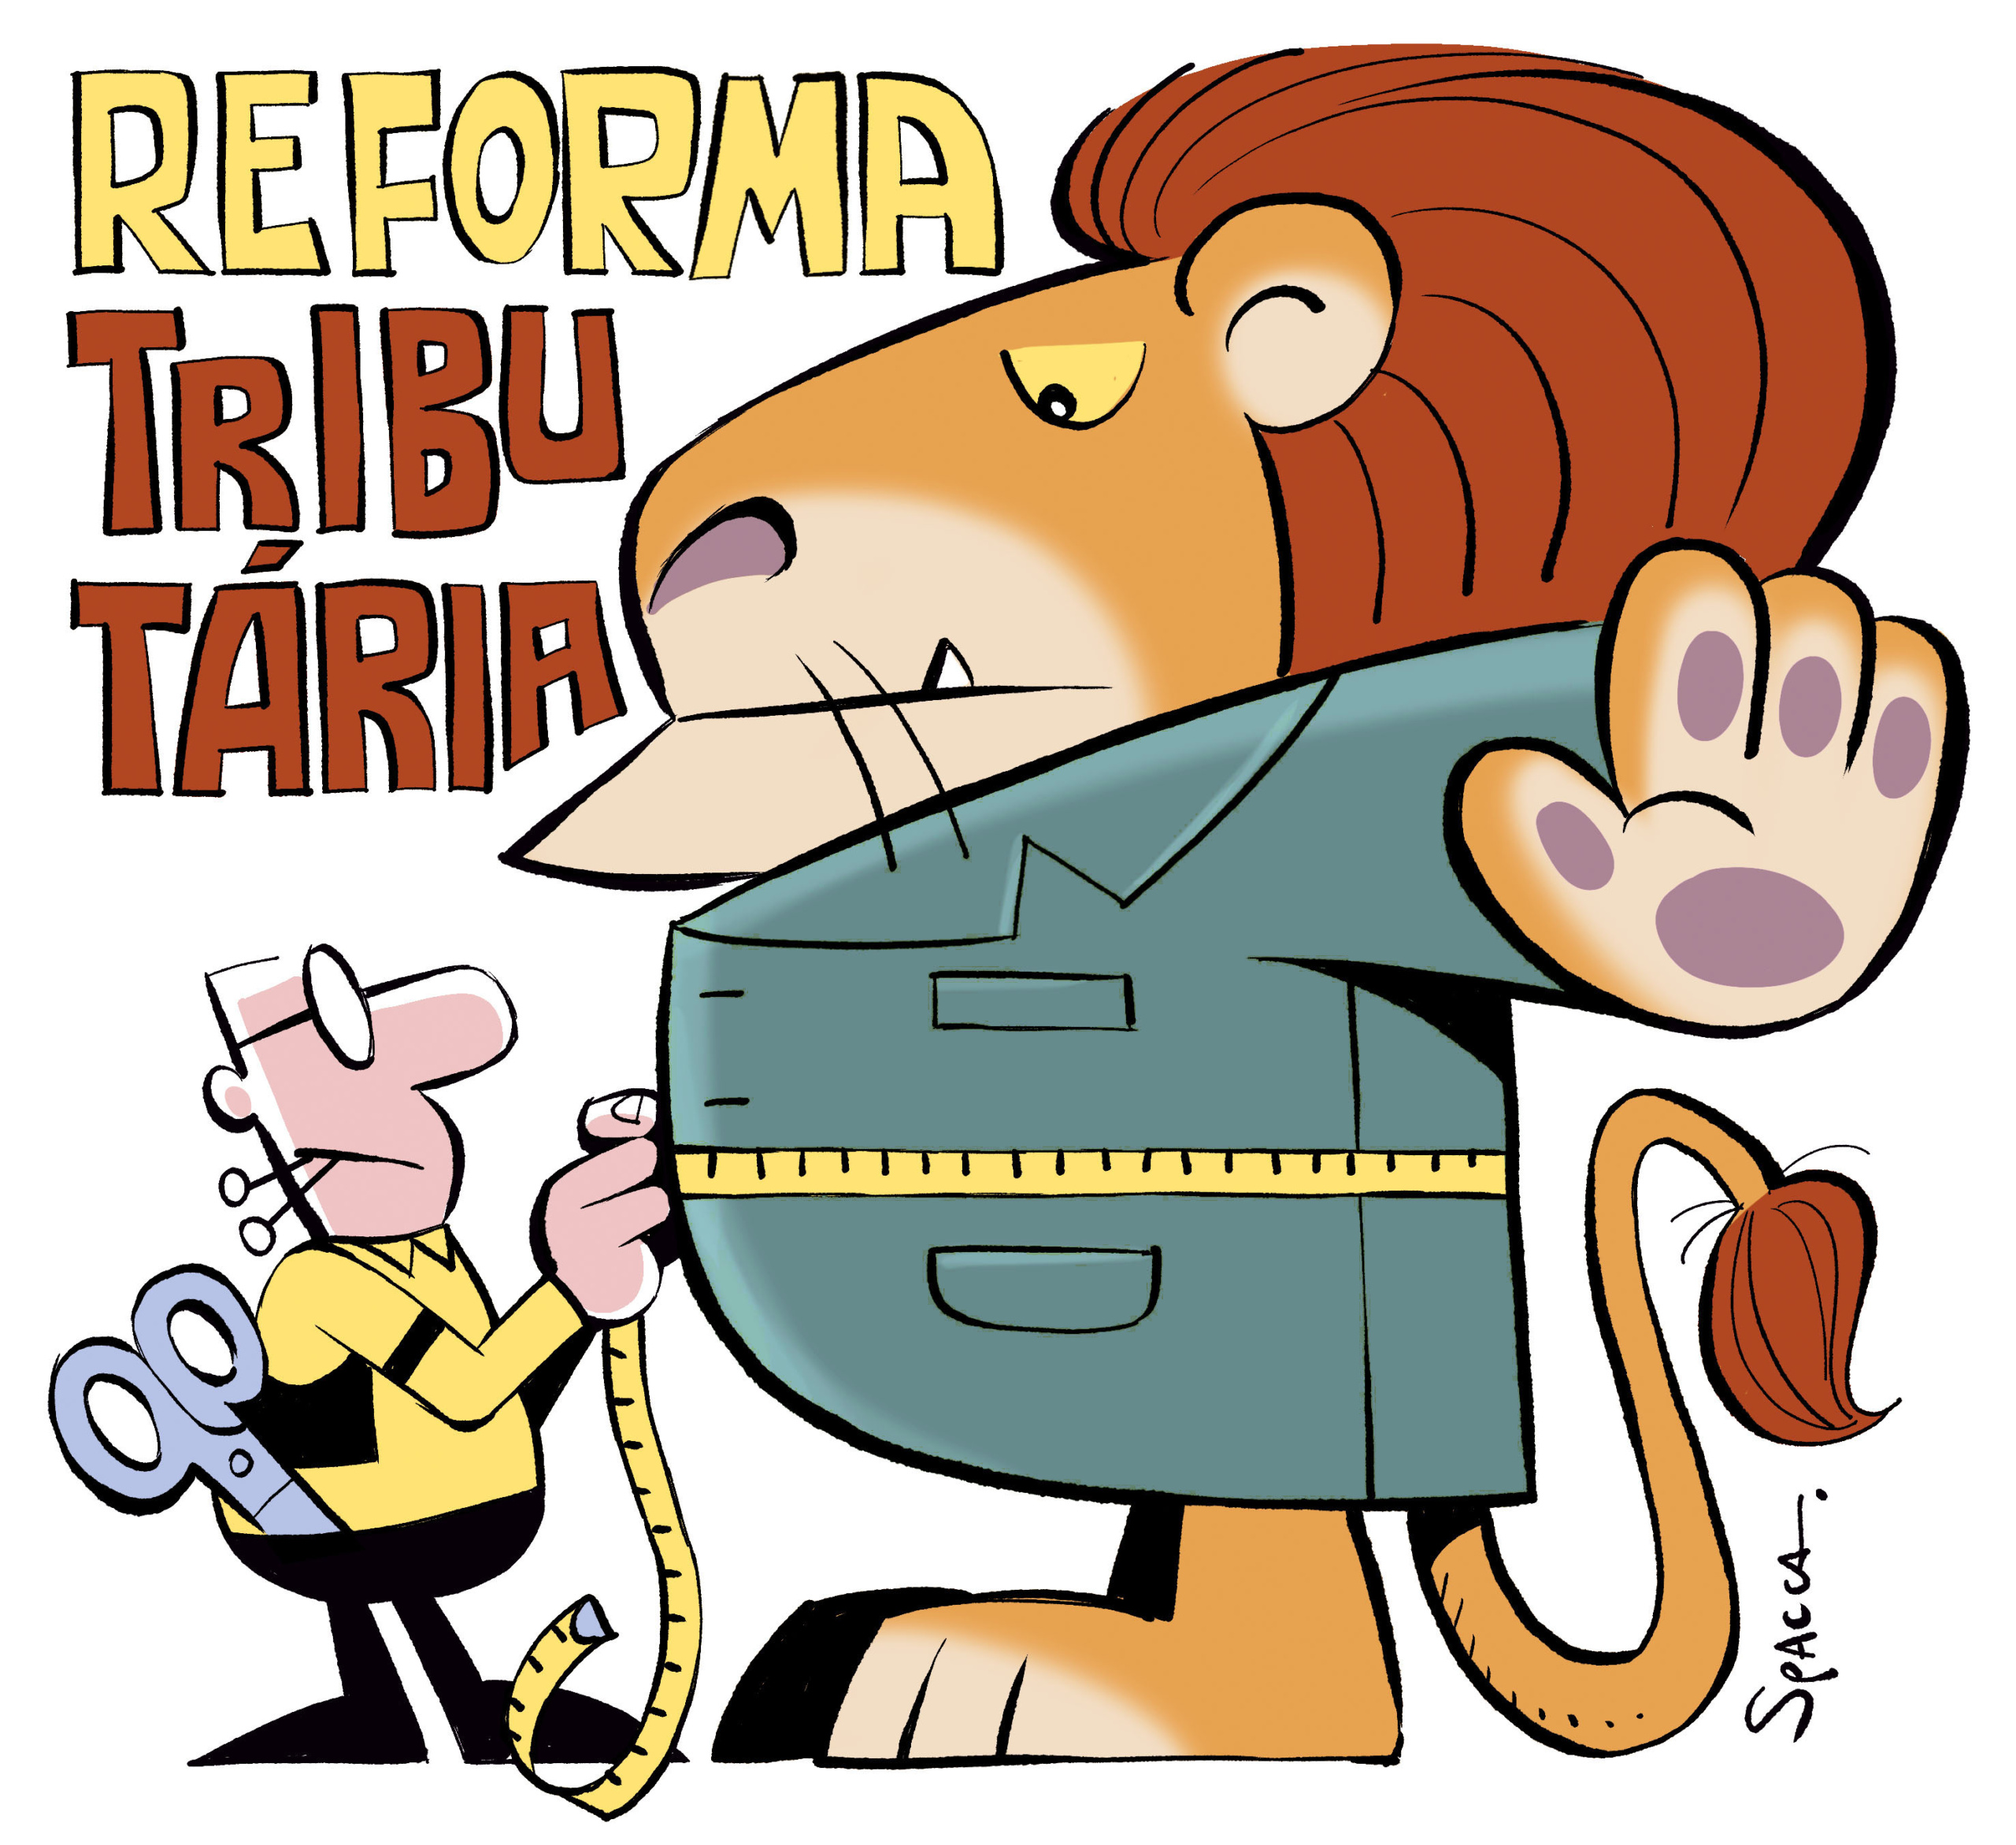
A reforma tributária brasileira, aprovada com a promessa de simplificar o sistema, pode paradoxalmente inaugurar um período de intensa litigiosidade. A substituição de PIS, Cofins, ICMS, ISS e, em grande medida, IPI por CBS, IBS e Imposto Seletivo é anunciada como um de seus principais benefícios. No entanto, a transição gradual entre os modelos antigo e novo criará um ambiente de convivência de regras distintas, com potencial para disputas administrativas e judiciais.
O cenário que se desenha é de sobreposição de obrigações acessórias, interpretações divergentes e necessidade de adaptação por parte de contribuintes e fiscos. Advogados tributaristas e empresas já se preparam para um período de incertezas, no qual a segurança jurídica será testada diariamente. A complexidade não é apenas teórica: ela se materializa em obrigações acessórias, sistemas de apuração e rotinas de conformidade que precisarão ser mantidas em paralelo.
Paradoxo da transição: convivência de sistemas
Existe, porém, um paradoxo: para chegar ao sistema mais simples, o Brasil passará vários anos convivendo simultaneamente com o velho e o novo modelo. Em 2026, já convivemos com PIS, Cofins, ICMS, ISS, IPI, CBS e IBS, além da preparação para o Imposto Seletivo, cuja cobrança começa em 2027. Essa coexistência não é apenas burocrática; ela exige que as empresas mantenham equipes e sistemas capazes de lidar com duas lógicas tributárias distintas.
A partir de 2029, inicia-se a substituição gradual de ICMS e ISS pelo IBS. Durante quatro anos, as empresas terão de administrar simultaneamente ICMS, ISS e IBS, além da CBS, do Imposto Seletivo, quando aplicável, e do IPI residual relacionado à Zona Franca de Manaus. Esse período de transição prolongado é apontado como um dos principais focos de risco para o contencioso, pois qualquer divergência de interpretação entre os fiscos estaduais, municipais e o Comitê Gestor pode gerar autuações e litígios.
Isso significa conviver com dois modelos conceitualmente distintos de tributação. E não se trata apenas de uma crítica à reforma. A Deloitte reconhece que a convivência paralela entre os dois sistemas aumentará inevitavelmente a complexidade durante a transição [1]. A consultoria destaca que a gestão simultânea de obrigações acessórias, alíquotas e bases de cálculo distintas demandará investimentos significativos em tecnologia e capacitação.
Calibragem de alíquotas e riscos de litígio
As alíquotas serão calibradas ao longo da transição para preservar a arrecadação, sendo fixadas e revistas de acordo com a sistemática constitucional e legal. Esse processo de ajuste periódico pode gerar questionamentos por parte dos contribuintes, especialmente se houver percepção de aumento da carga tributária ou de tratamento desigual entre setores. A definição das alíquotas de referência e a sua aplicação concreta a cada operação serão objeto de intensa fiscalização e potencial disputa.
A promessa é de um IBS com legislação uniforme, regulamento único e interpretação uniforme. O Comitê Gestor do IBS terá justamente competências relacionadas à regulamentação, à uniformização da interpretação, à arrecadação e ao contencioso administrativo. No entanto, a implementação prática dessa uniformidade dependerá da coordenação entre os entes federativos, o que historicamente tem sido um desafio no federalismo fiscal brasileiro.
A legislação estabelece que a fiscalização, o lançamento e a cobrança administrativa do IBS serão realizados pelas administrações tributárias dos estados, do Distrito Federal e dos municípios, sob coordenação do Comitê Gestor. Essa estrutura descentralizada pode gerar divergências de entendimento entre os fiscos locais, mesmo com a coordenação central. Cada autuação baseada em interpretação divergente da norma uniforme poderá alimentar o contencioso administrativo e, posteriormente, o judicial.
Bases de cálculo: ponto crítico da transição
Um dos temas mais relevantes é justamente a interação entre as bases de cálculo dos tributos novos e antigos durante a transição. A LC nº 214 estabeleceu expressamente que ICMS, ISS, PIS e Cofins não integram a base de cálculo do IBS e da CBS. Essa determinação visa evitar a chamada ‘tributação por dentro’, mas a sua aplicação prática exigirá ajustes nos sistemas de apuração e pode gerar controvérsias sobre o momento exato da exclusão e os reflexos em créditos e débitos.
Para os contribuintes, a coexistência de bases de cálculo distintas para tributos que incidem sobre a mesma operação aumenta a complexidade da apuração e o risco de erros. Erros formais ou materiais podem resultar em autuações, mesmo que não haja intenção de sonegação. Além disso, a necessidade de conciliar créditos de tributos antigos com débitos de tributos novos pode gerar discussões sobre compensação e restituição.
O contencioso administrativo do IBS, a ser regulamentado pelo Comitê Gestor, deverá lidar com uma multiplicidade de questões: desde a definição de competência para julgar até a uniformização de entendimentos entre os fiscos. A ausência de precedentes consolidados nos primeiros anos da transição tende a aumentar a judicialização, pois os contribuintes buscarão no Poder Judiciário a segurança que o sistema administrativo ainda não oferece.
Impacto prático para empresas e advogados
Para as empresas, o principal impacto prático será a necessidade de manter equipes e sistemas aptos a lidar com dois regimes tributários simultaneamente. Isso inclui a revisão de contratos, a adequação de notas fiscais, a gestão de créditos e a preparação para fiscalizações cruzadas. A falta de preparo pode resultar em autuações e em custos adicionais com defesas administrativas e judiciais.
Para os advogados, a reforma tributária abre um campo vasto de atuação, tanto no contencioso administrativo quanto no judicial. A interpretação das novas normas, a defesa em autuações e a elaboração de pareceres sobre a transição serão serviços demandados intensamente. Além disso, a atuação preventiva, por meio de consultas e planejamento tributário, será essencial para mitigar riscos.
Em resumo, a reforma tributária, embora prometa simplificação no longo prazo, criará um ambiente de complexidade e potencial litígio durante a transição. A convivência de sistemas, a calibragem de alíquotas e as questões de base de cálculo são apenas alguns dos pontos que exigirão atenção redobrada. A fonte não detalhou os prazos exatos de cada fase, mas o cenário descrito indica que o contencioso tributário tende a crescer nos próximos anos.
Fonte

Últimas publicações
 Notícias28 de setembro de 2026Dino leva ao plenário do STF caso Nossa Senhora Aparecida
 Notícias28 de setembro de 2026Reforma tributária contencioso: transição gera complexidade
 Notícias27 de setembro de 2026Sentença exige plano de segurança na Terra Indígena Alto Rio Guamá
 Notícias27 de setembro de 2026MPF reconhece falha em denúncia sobre prisão de Marco Heredia



Um comentário