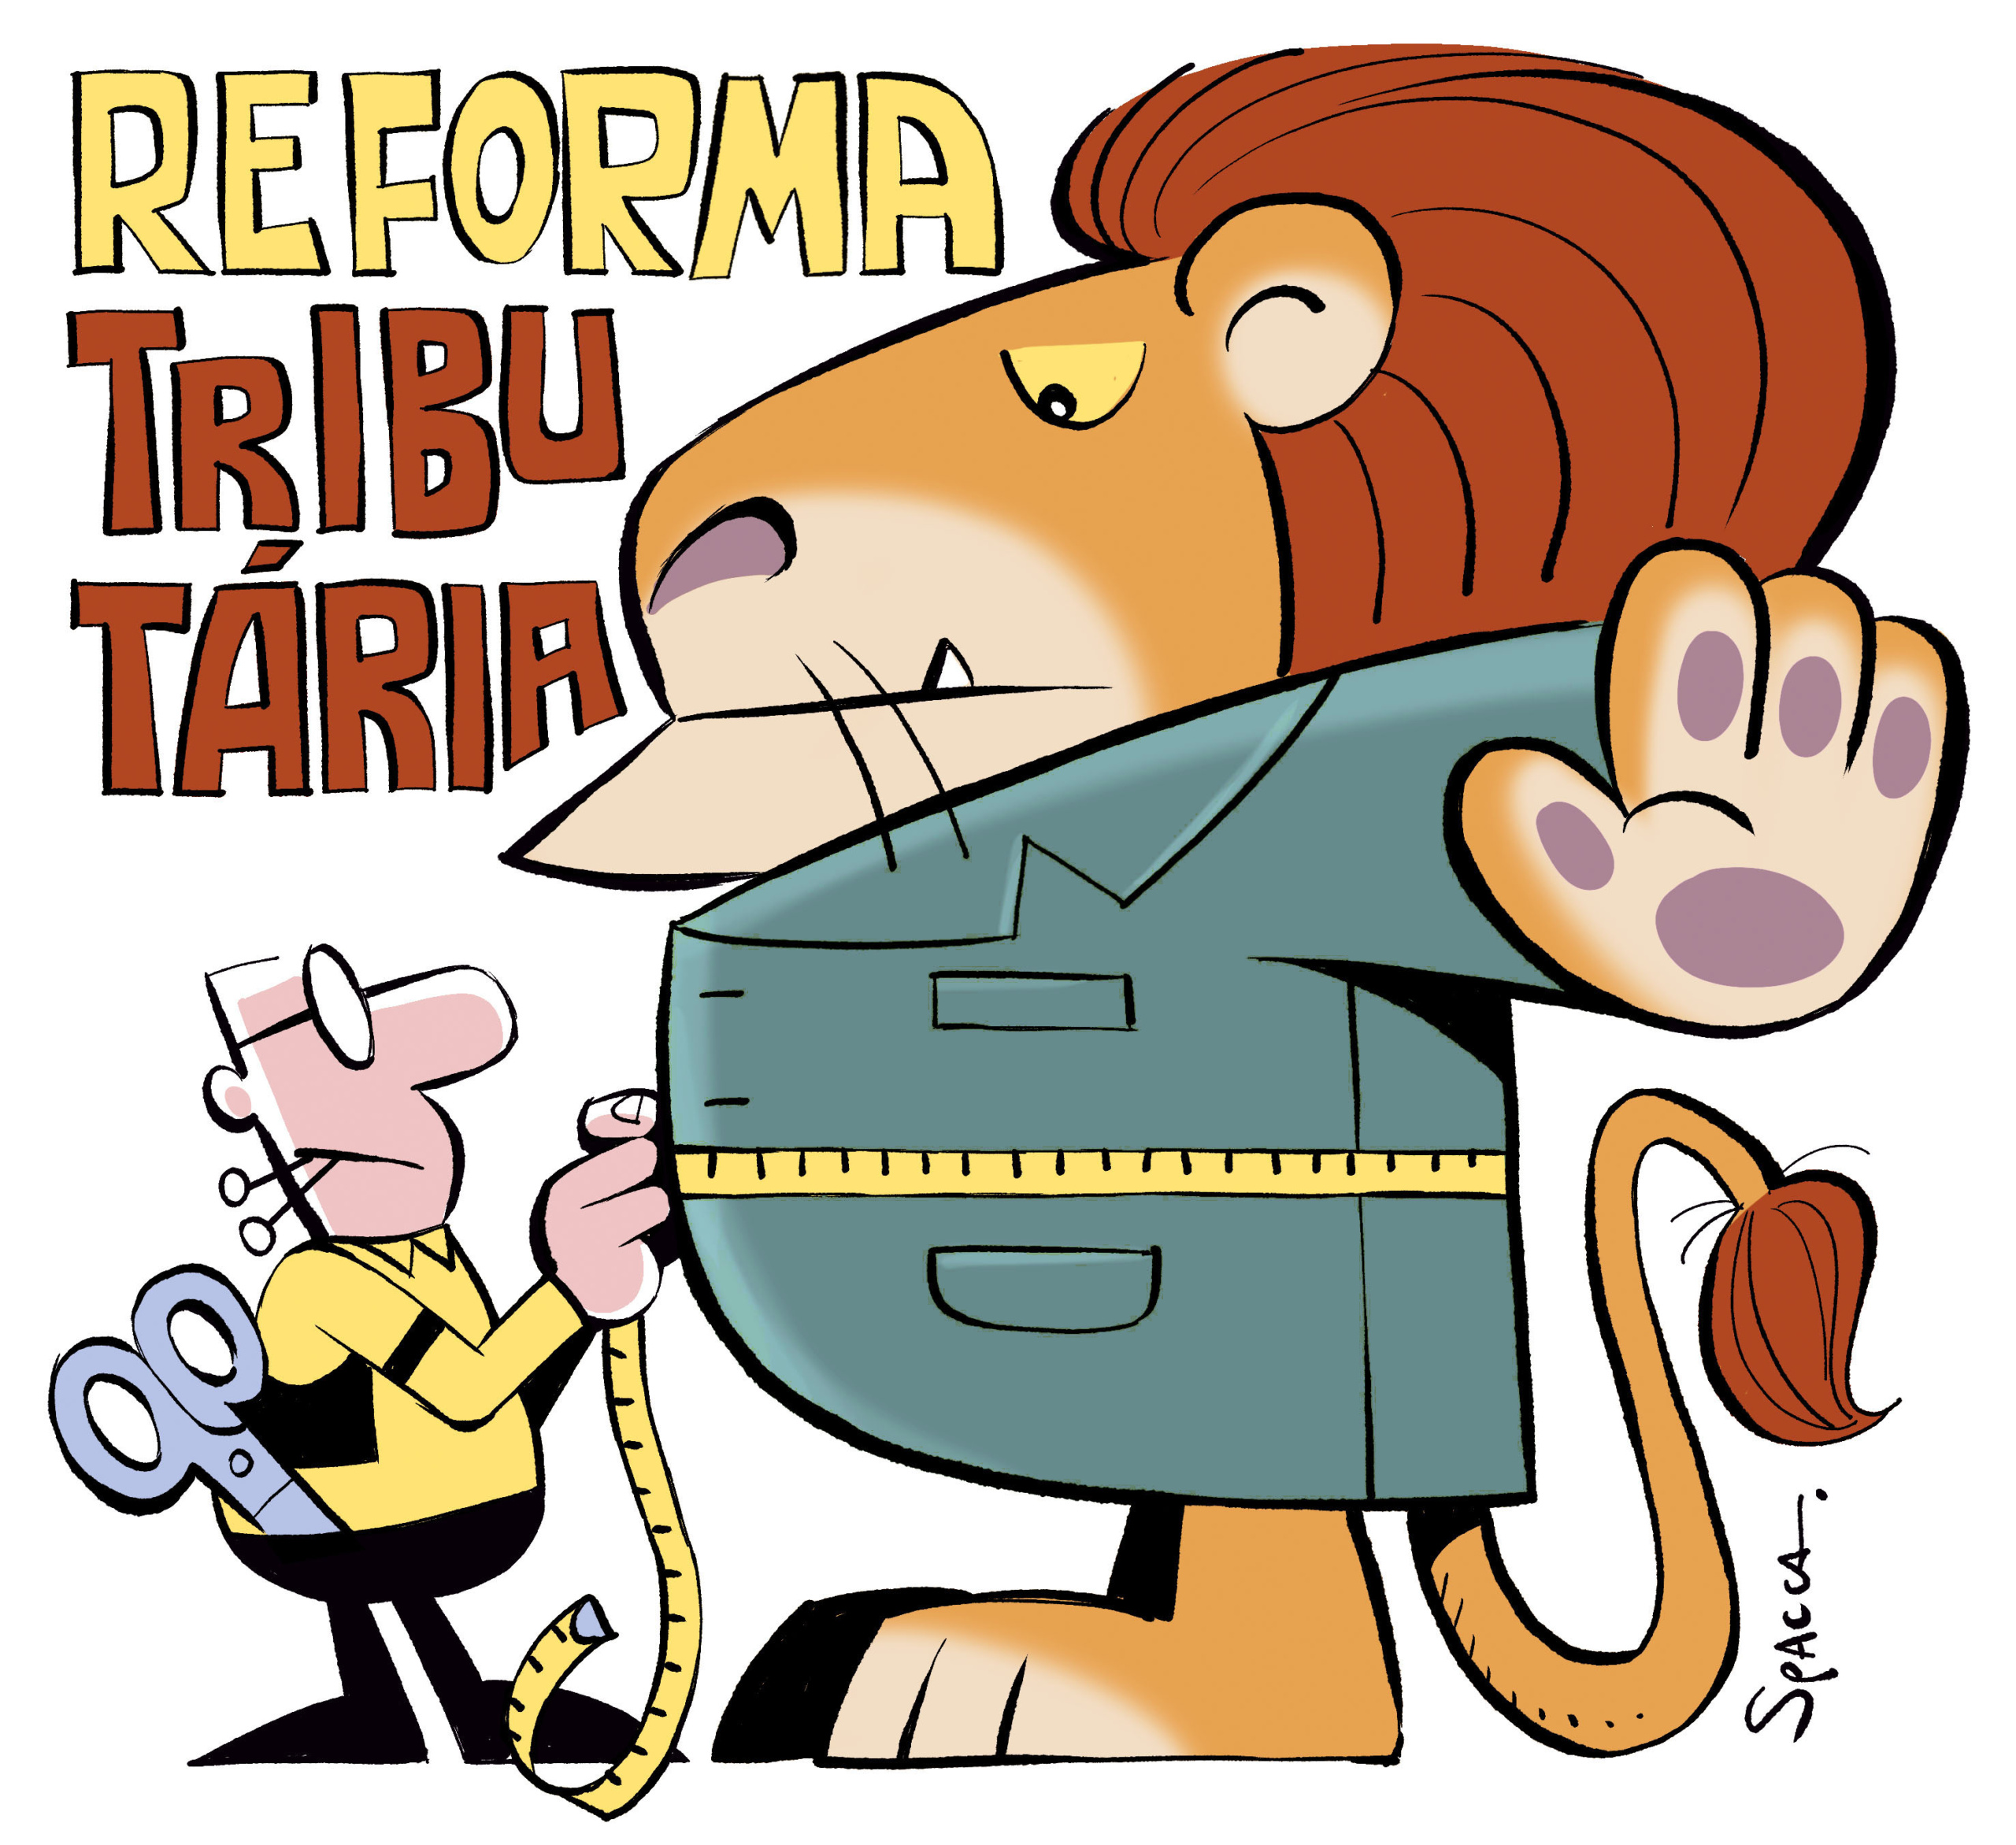
A reforma tributária promovida pela Emenda Constitucional nº 132/2023 e regulamentada pelas Leis Complementares nº 214/2025 e nº 227/2026 suscita questão que ultrapassa eficiência e simplificação: a preservação do federalismo fiscal. A centralização de normas e da administração do novo Imposto sobre Bens e Serviços (IBS) pode, segundo análise jurídica, restringir a autonomia de estados, Distrito Federal e municípios. O debate ganha relevo entre operadores do Direito e entes federativos.
Competência compartilhada, exercício centralizado
Embora tenha preservado a competência compartilhada dos estados, do Distrito Federal e dos municípios para instituir o IBS (artigo 156-A), a reforma alterou seu exercício: a legislação será única e uniforme, haverá regulamento único e a administração caberá ao Comitê Gestor do IBS. A União, por sua vez, manteve a competência exclusiva para instituir a CBS (artigo 195, V), bem como sua estrutura administrativa e regulamentar. Também participará da harmonização normativa e administrativa entre os tributos.
Essa arquitetura normativa está prevista no artigo 149-B da Constituição, que estabelece a vinculação normativa entre IBS e CBS, e no artigo 156-A, § 1º, IV, que determina legislação única e uniforme. O artigo 156-B, por sua vez, dispõe sobre a administração centralizada do IBS. A participação da União na regulamentação de normas comuns é reforçada pelo artigo 317, § 1º, da LC nº 214/2025.
União participa de normas do IBS
A Lei Complementar estabelece que as disposições comuns ao IBS e à CBS serão aprovadas por ato conjunto do Comitê Gestor e do Poder Executivo da União. Assim, a União participa da elaboração de normas comuns que também disciplinam o IBS, tributo de competência subnacional. Essa participação, embora vise harmonização, pode ser vista como ingerência na autonomia dos entes.
Os artigos 324 e 325 da LC nº 214/2025 preveem estruturas administrativas distintas e integração fiscalizatória. A integração, contudo, não elimina a subordinação normativa imposta pela legislação única. A transição para o novo modelo exigirá adaptação de rotinas fiscais e contratuais em todo o país.
Autonomia não é direito adquirido
Os precedentes permitem afirmar que a autonomia exige condições institucionais e financeiras para o exercício efetivo das atribuições. Não asseguram, porém, direito adquirido a determinada competência ou modelo de arrecadação: a proteção recai sobre o núcleo essencial da autonomia. O principal argumento contrário à inconstitucionalidade da reforma tributária é que a Constituição não assegura a imutabilidade das competências originárias. A repartição pode ser alterada, desde que preservada a autonomia financeira.
Assim, a questão central é saber se a centralização normativa e administrativa esvazia o núcleo essencial da autonomia federativa. A resposta dependerá da interpretação do Supremo Tribunal Federal, caso a matéria seja judicializada.
Federalismo cooperativo sob tensão
A Constituição de 1988 adotou o federalismo cooperativo, que combina repartição de competências e coordenação nacional. Cooperação, porém, não significa subordinação: normas gerais e integração administrativa não podem esvaziar a autonomia dos entes. A reforma tributária testa os limites desse princípio ao impor um modelo uniforme para o IBS.
Para Sacha Calmon Navarro Coelho, em seu Curso de direito tributário brasileiro, a autonomia federativa é pilar do sistema tributário nacional. A doutrina alerta que a centralização excessiva pode comprometer a capacidade de autogoverno dos entes subnacionais.
Impacto prático para contribuintes
Para advogados e contribuintes, a reforma altera profundamente a rotina fiscal: haverá um único regulamento do IBS, administrado pelo Comitê Gestor, com fiscalização integrada à CBS. Prazos e obrigações acessórias serão uniformizados, mas a complexidade de transição é significativa. A fonte não detalhou cronograma específico de implementação.
O post Reforma tributária não pode restringir autonomia federativa apareceu primeiro em Consultor Jurídico.
Fonte

Últimas publicações
 Notícias20 de novembro de 2026Reforma tributária e autonomia federativa em debate
 Notícias20 de novembro de 2026STF julga validade do milagre da contribuição única
 Notícias20 de novembro de 2026STF decide sobre sequestro de bens na ADI 2.039
 Notícias20 de novembro de 2026Sequestro de bens: atalho penal sobreviveu ao STF