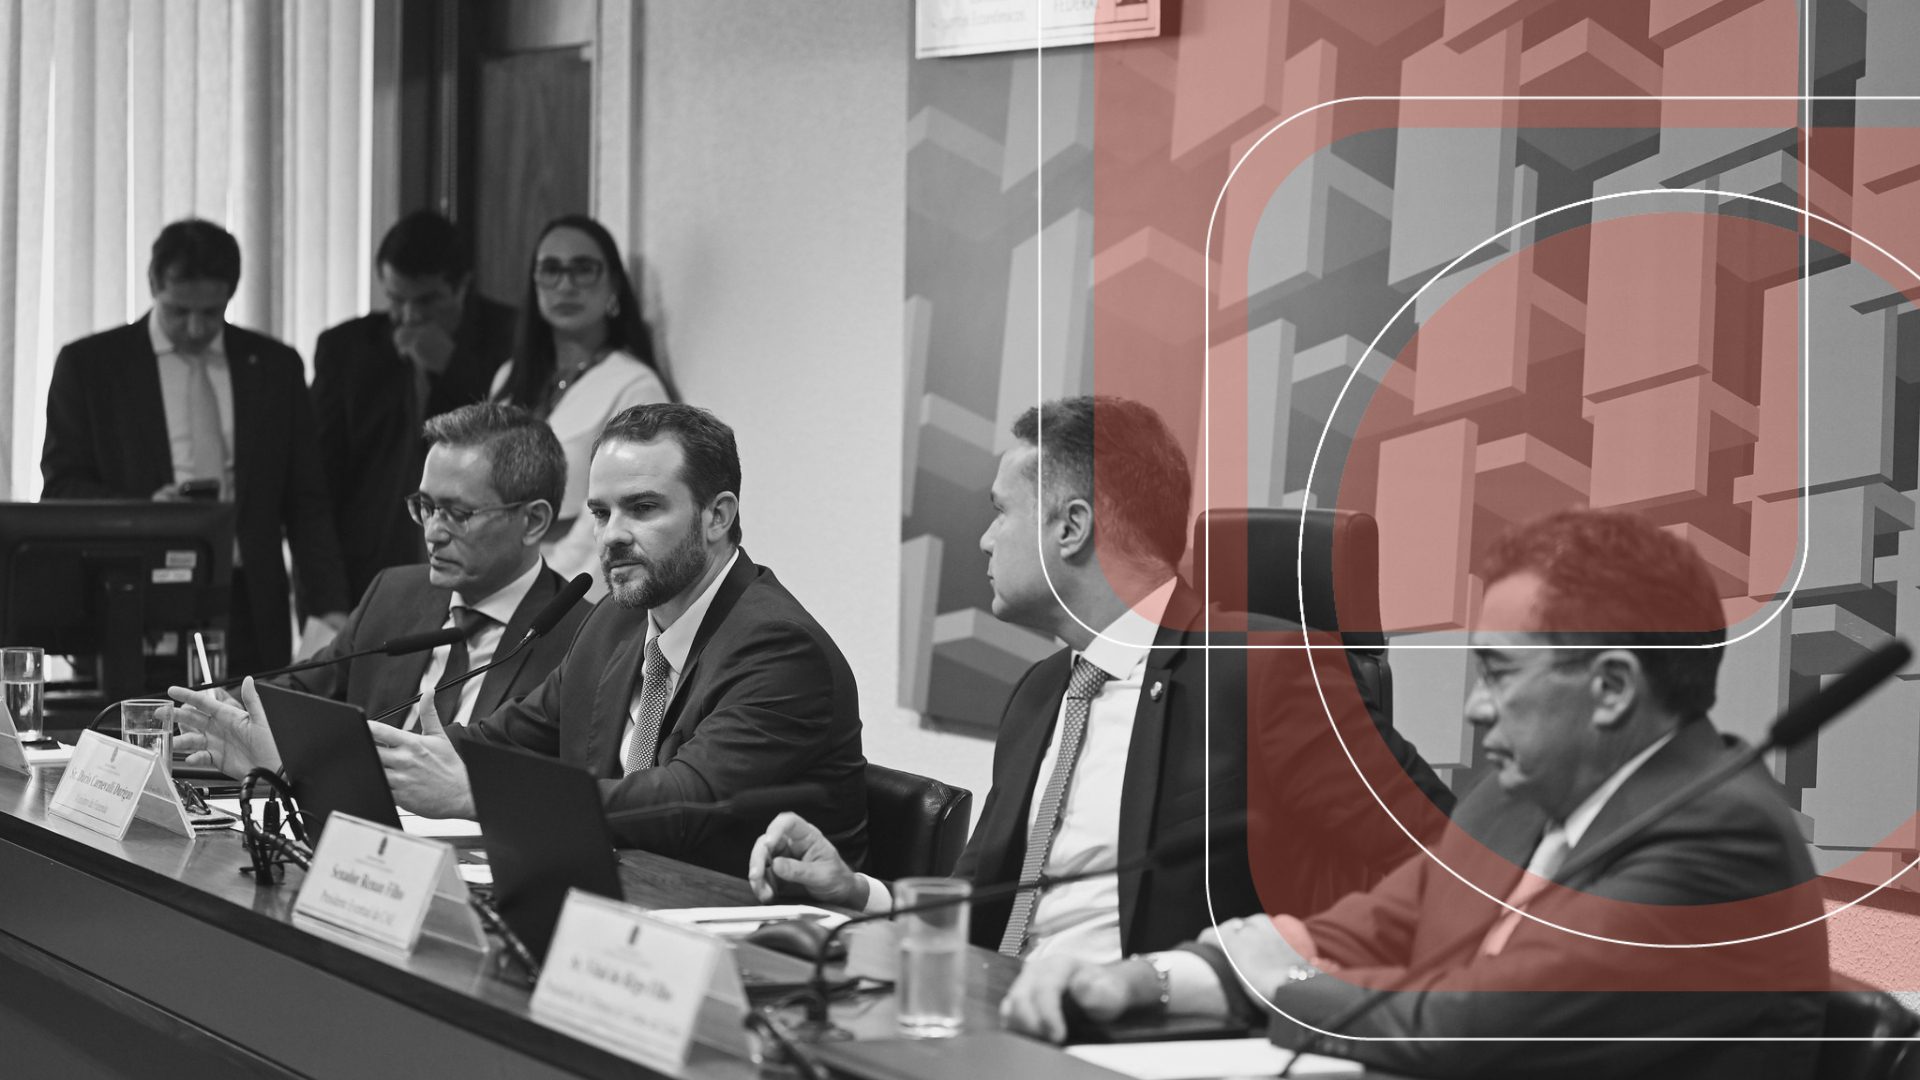
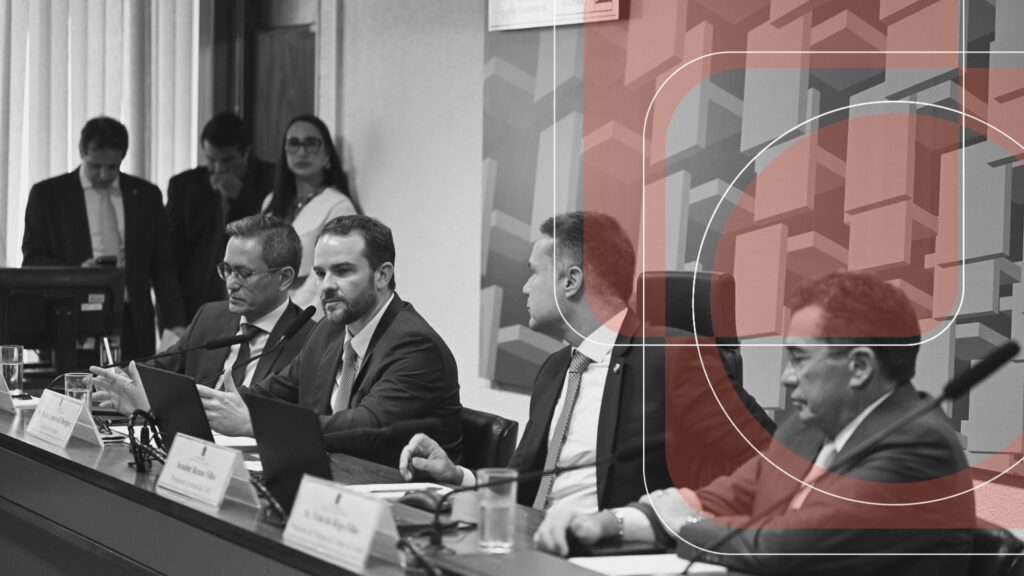
Em audiência realizada nesta terça-feira (17/11) na Comissão de Assuntos Econômicos (CAE) do Senado, representantes do Tribunal de Contas da União (TCU) e do Ministério da Fazenda debateram a responsabilidade pela definição da alíquota da Contribuição sobre Bens e Serviços (CBS), no âmbito da reforma tributária. O encontro evidenciou a divisão de atribuições entre os órgãos técnicos e o Congresso Nacional, além de revelar a estratégia do governo para reduzir resistências à proposta.
Estimativas divergentes sobre a alíquota
O presidente do TCU, ministro Vital do Rêgo, confirmou que a estimativa apresentada pelo tribunal utilizou, na prática, os dados fiscais de 2023 e 2024, e não os de 2024 e 2025. A declaração respondeu a questionamentos sobre a metodologia empregada nos cálculos que embasam a definição da alíquota de referência da CBS.
Já o secretário da Receita Federal, Robinson Barreirinhas, destacou que as retificações dos dados de 2025 ainda estão ocorrendo e que recuar da decisão exigiria mais três meses para que os cálculos fossem refeitos. A fala sinaliza a complexidade técnica envolvida na atualização das bases de dados fiscais.
O ministro da Fazenda, Dario Durigan, ressaltou, em consonância com as exposições técnicas da Receita e as ponderações do TCU, que o peso médio real para o consumidor ficará em torno de 8,5%, se forem contabilizadas a cesta básica desonerada, remédios e regimes com alíquota zero ou reduzida. A afirmação busca tranquilizar a sociedade quanto ao impacto efetivo da reforma no bolso do cidadão.
Incentivo ao investimento produtivo
Durante a audiência, foi destacado o potencial da CBS para estimular o investimento na indústria. “Se um empresário investir pesadamente na indústria, ele pode passar meses e até anos sem pagar CBS. Ele vai ter tanto crédito que, ou ele vai pedir a restituição disso em dinheiro, ou fica sem pagar o tributo. É uma reforma que incentiva muito”, afirmou um dos participantes, cujo nome a fonte não detalhou.
A declaração reforça o argumento de que o novo modelo de tributação sobre o consumo, baseado no princípio da não cumulatividade plena, pode reduzir o custo de capital para empresas que realizam investimentos de longo prazo. A possibilidade de restituição em dinheiro dos créditos acumulados é apontada como um avanço em relação ao sistema atual.
Reações do Congresso e estratégia do governo
Apesar das críticas ao aumento de tratamentos diferenciados, o elogio à atuação do Legislativo foi um ponto comum entre os três participantes da audiência, revelando a estratégia do governo para quebrar resistências à reforma no Congresso. O reconhecimento do papel dos parlamentares na construção do texto pode facilitar a tramitação das próximas etapas.
O secretário admitiu que uma mudança tão drástica no sistema tributário gera receio por parte dos contribuintes. “Mas geraria receio hoje como geraria receio em novembro do ano que vem”, salientou. A fala sugere que o adiamento da reforma não eliminaria as incertezas, apenas as prolongaria.
O ministro da Fazenda, Dario Durigan, comprometeu-se a dar seguimento, a partir de janeiro, ao que chamou de “reforma da tributação corporativa”. A declaração foi dada em audiência no Senado nesta terça-feira (17/11). O anúncio indica que o governo pretende avançar em outras frentes da reforma tributária após a implementação da CBS.
Impacto prático para contribuintes e advogados
Para os contribuintes, a definição da alíquota da CBS terá efeitos diretos sobre o planejamento tributário e a precificação de produtos e serviços. A estimativa de 8,5% de peso médio real, considerando as desonerações, serve como referência para projeções financeiras, mas a alíquota nominal ainda depende de definição legislativa.
Advogados tributaristas devem acompanhar a evolução das discussões no Congresso, especialmente quanto aos regimes diferenciados e às regras de creditamento. A possibilidade de restituição em dinheiro dos créditos acumulados, mencionada na audiência, pode alterar significativamente a gestão fiscal das empresas.
A fonte não detalhou os prazos para a votação da lei complementar que definirá a alíquota da CBS, nem os artigos específicos do projeto em tramitação. Recomenda-se o monitoramento das publicações oficiais do Senado e da Receita Federal para atualizações.
Fonte

Últimas publicações
 Notícias17 de novembro de 2026Painel Nacional de Precatórios: Lei Maria da Penha
 Notícias17 de novembro de 2026Painel Nacional de Precatórios: CNJ veta OAB
 Notícias17 de novembro de 2026CNJ lança Painel Nacional de Precatórios com dados inéditos
 Notícias17 de novembro de 2026Reforma tributária CBS: Senado debate alíquota