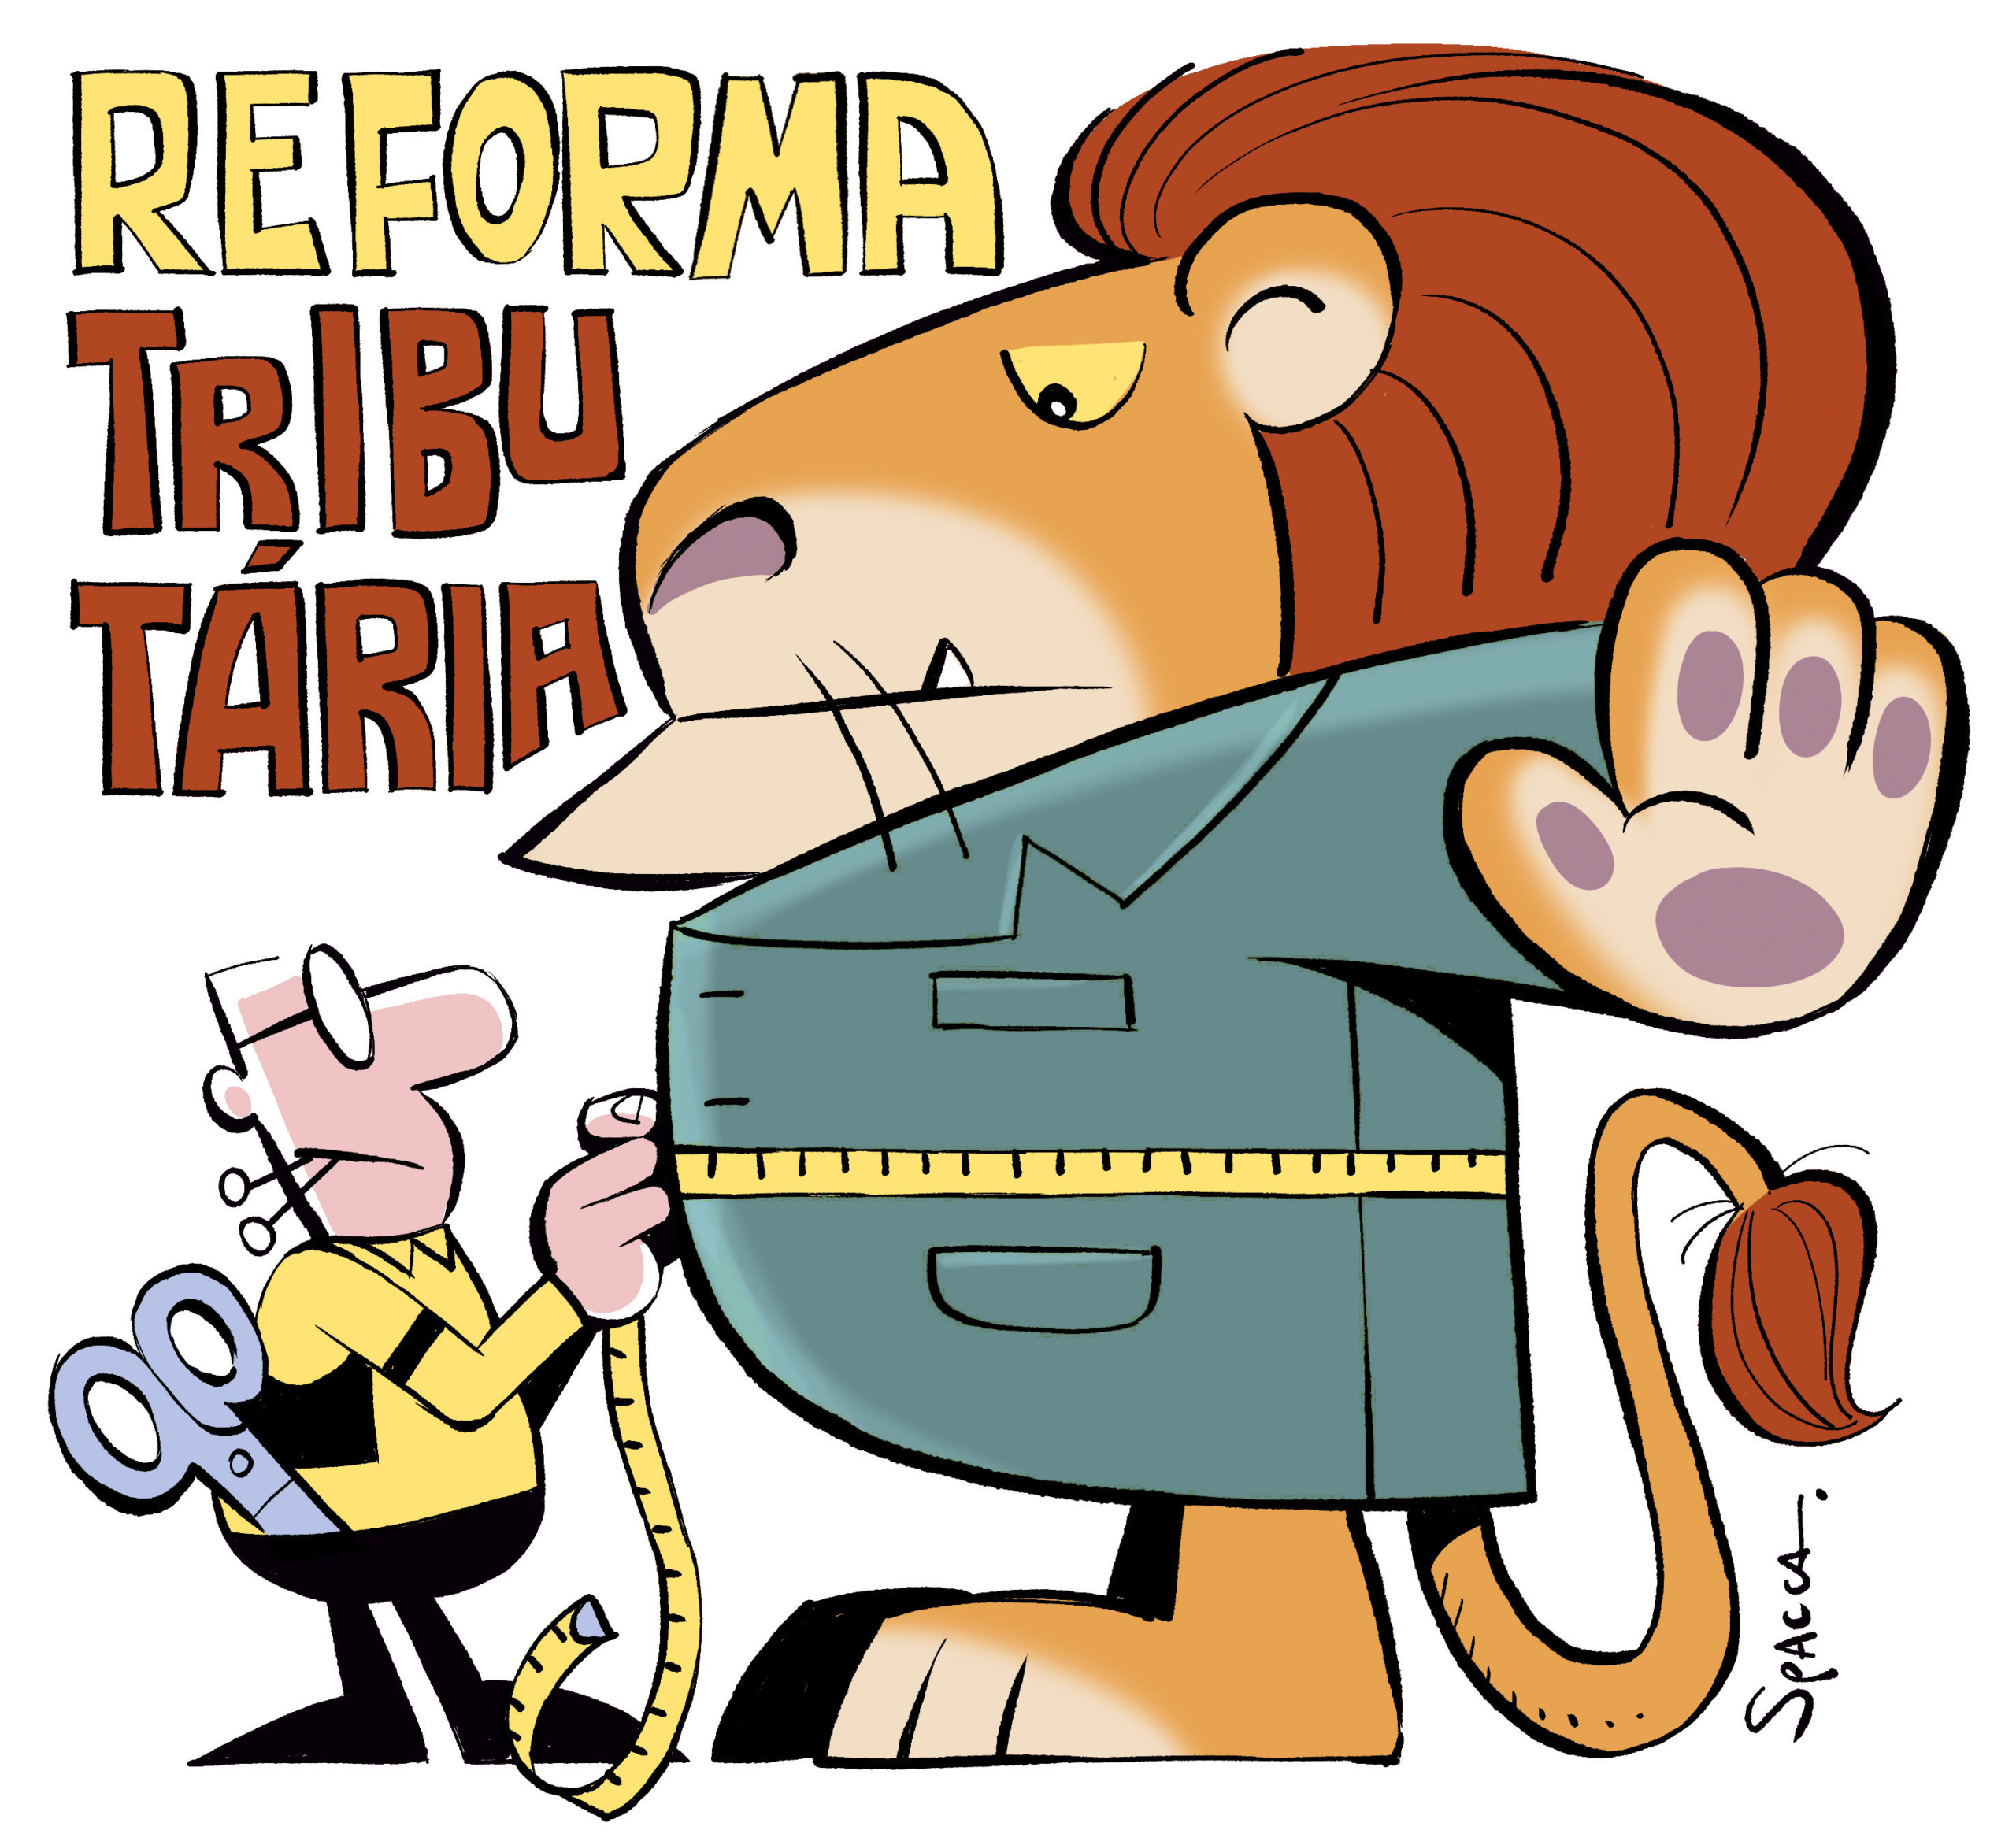
O debate sobre o split payment ganhou novos contornos com a divulgação, pela Receita Federal do Brasil em 30 de julho de 2026, do cronograma de implantação do mecanismo. A medida, que visa assegurar o recolhimento dos tributos no momento da transação, ainda enfrenta questionamentos sobre sua operacionalização e custos. Um dos pontos centrais é a definição de quem remunerará o sistema financeiro pela execução do split payment.
Há, ainda, um risco paralelo: quem remunerará o sistema financeiro pela execução do split payment? Não é desarrazoado temer que o RAD funcione como o “bode na sala”, tornando “barato”, por contraste, um split payment cujo custo acabará repassado aos contribuintes. Essa preocupação foi levantada em análises recentes sobre o tema, indicando que a comparação entre os dois mecanismos pode influenciar a percepção de custos.
O RAD, declarado operacional a partir de janeiro de 2027, surge como alternativa que, em tese, poderia reduzir a atratividade do split payment caso seus custos sejam elevados. A fonte não detalhou os valores envolvidos, mas a discussão sobre a repartição dos encargos financeiros permanece em aberto. Advogados e contribuintes aguardam definições claras sobre a responsabilidade pelo pagamento desses custos.
O papel do RAD na comparação de custos
O RAD, ou Regime Alternativo de Débito, foi declarado operacional a partir de janeiro de 2027, conforme ato específico. Sua existência pode criar um parâmetro de comparação que torne o split payment mais aceitável, mesmo que seus custos sejam repassados. A expressão “bode na sala” ilustra a estratégia de apresentar uma opção menos vantajosa para valorizar outra.
Contudo, a fonte não detalhou os critérios de remuneração do sistema financeiro em nenhum dos dois mecanismos. A ausência de clareza sobre quem arcará com esses custos gera insegurança jurídica para empresas e instituições financeiras. O repasse ao contribuinte, se confirmado, pode elevar a carga tributária indireta.
Essa incerteza reforça a necessidade de regulamentação por instrumento legislativo adequado, o que leva à discussão sobre a competência para editar normas sobre o tema.
Vedação constitucional à medida provisória
A Constituição Federal, em seu art. 62, § 1º, inciso III, estabelece: “É vedada a edição de medidas provisórias sobre matéria: (…) III – reservada a lei complementar;”. Esse dispositivo pode ser relevante caso o split payment exija regulamentação por lei complementar, impedindo o uso de medida provisória para tal fim.
A fonte não detalhou se o split payment se enquadra em matéria reservada a lei complementar, mas a vedação constitucional é um limitador importante. Caso a matéria seja considerada de competência de lei complementar, o Poder Executivo não poderá utilizar medida provisória para implementar ou alterar o mecanismo. Isso exigiria a tramitação de projeto de lei complementar no Congresso Nacional.
Para os operadores do Direito, essa restrição impacta a previsibilidade e o tempo de implementação de mudanças. A necessidade de lei complementar pode alongar o processo legislativo, mas garante maior debate e segurança jurídica.
Impacto prático para contribuintes e advogados
Os contribuintes, especialmente empresas que realizam transações sujeitas ao split payment, devem monitorar a definição sobre os custos do sistema financeiro. Se houver repasse, o planejamento tributário precisará considerar esse novo encargo. Advogados tributaristas devem estar atentos à forma de regulamentação, verificando se será por lei complementar ou outro instrumento.
A vedação constitucional à medida provisória, se aplicável, impede mudanças rápidas e exige acompanhamento do processo legislativo. A fonte não detalhou prazos específicos para a regulamentação, mas o cronograma divulgado pela Receita Federal indica que a implantação está em andamento.
Em síntese, o split payment levanta questões sobre custos e competência legislativa que ainda aguardam definições claras. A comparação com o RAD e a restrição constitucional às medidas provisórias são elementos centrais para a análise jurídica do tema.
Fonte

Últimas publicações
 Notícias9 de novembro de 2026MP não pode desistir de ação penal para provas, decide TJ-MG
 Notícias9 de novembro de 2026Sem split payment, crédito não pode esperar pelo pagamento
 Notícias9 de novembro de 2026Advocacia pública antirracista e Constituição
 Notícias8 de novembro de 2026Prazo de manifestação na Resolução 689 CNJ


Um comentário