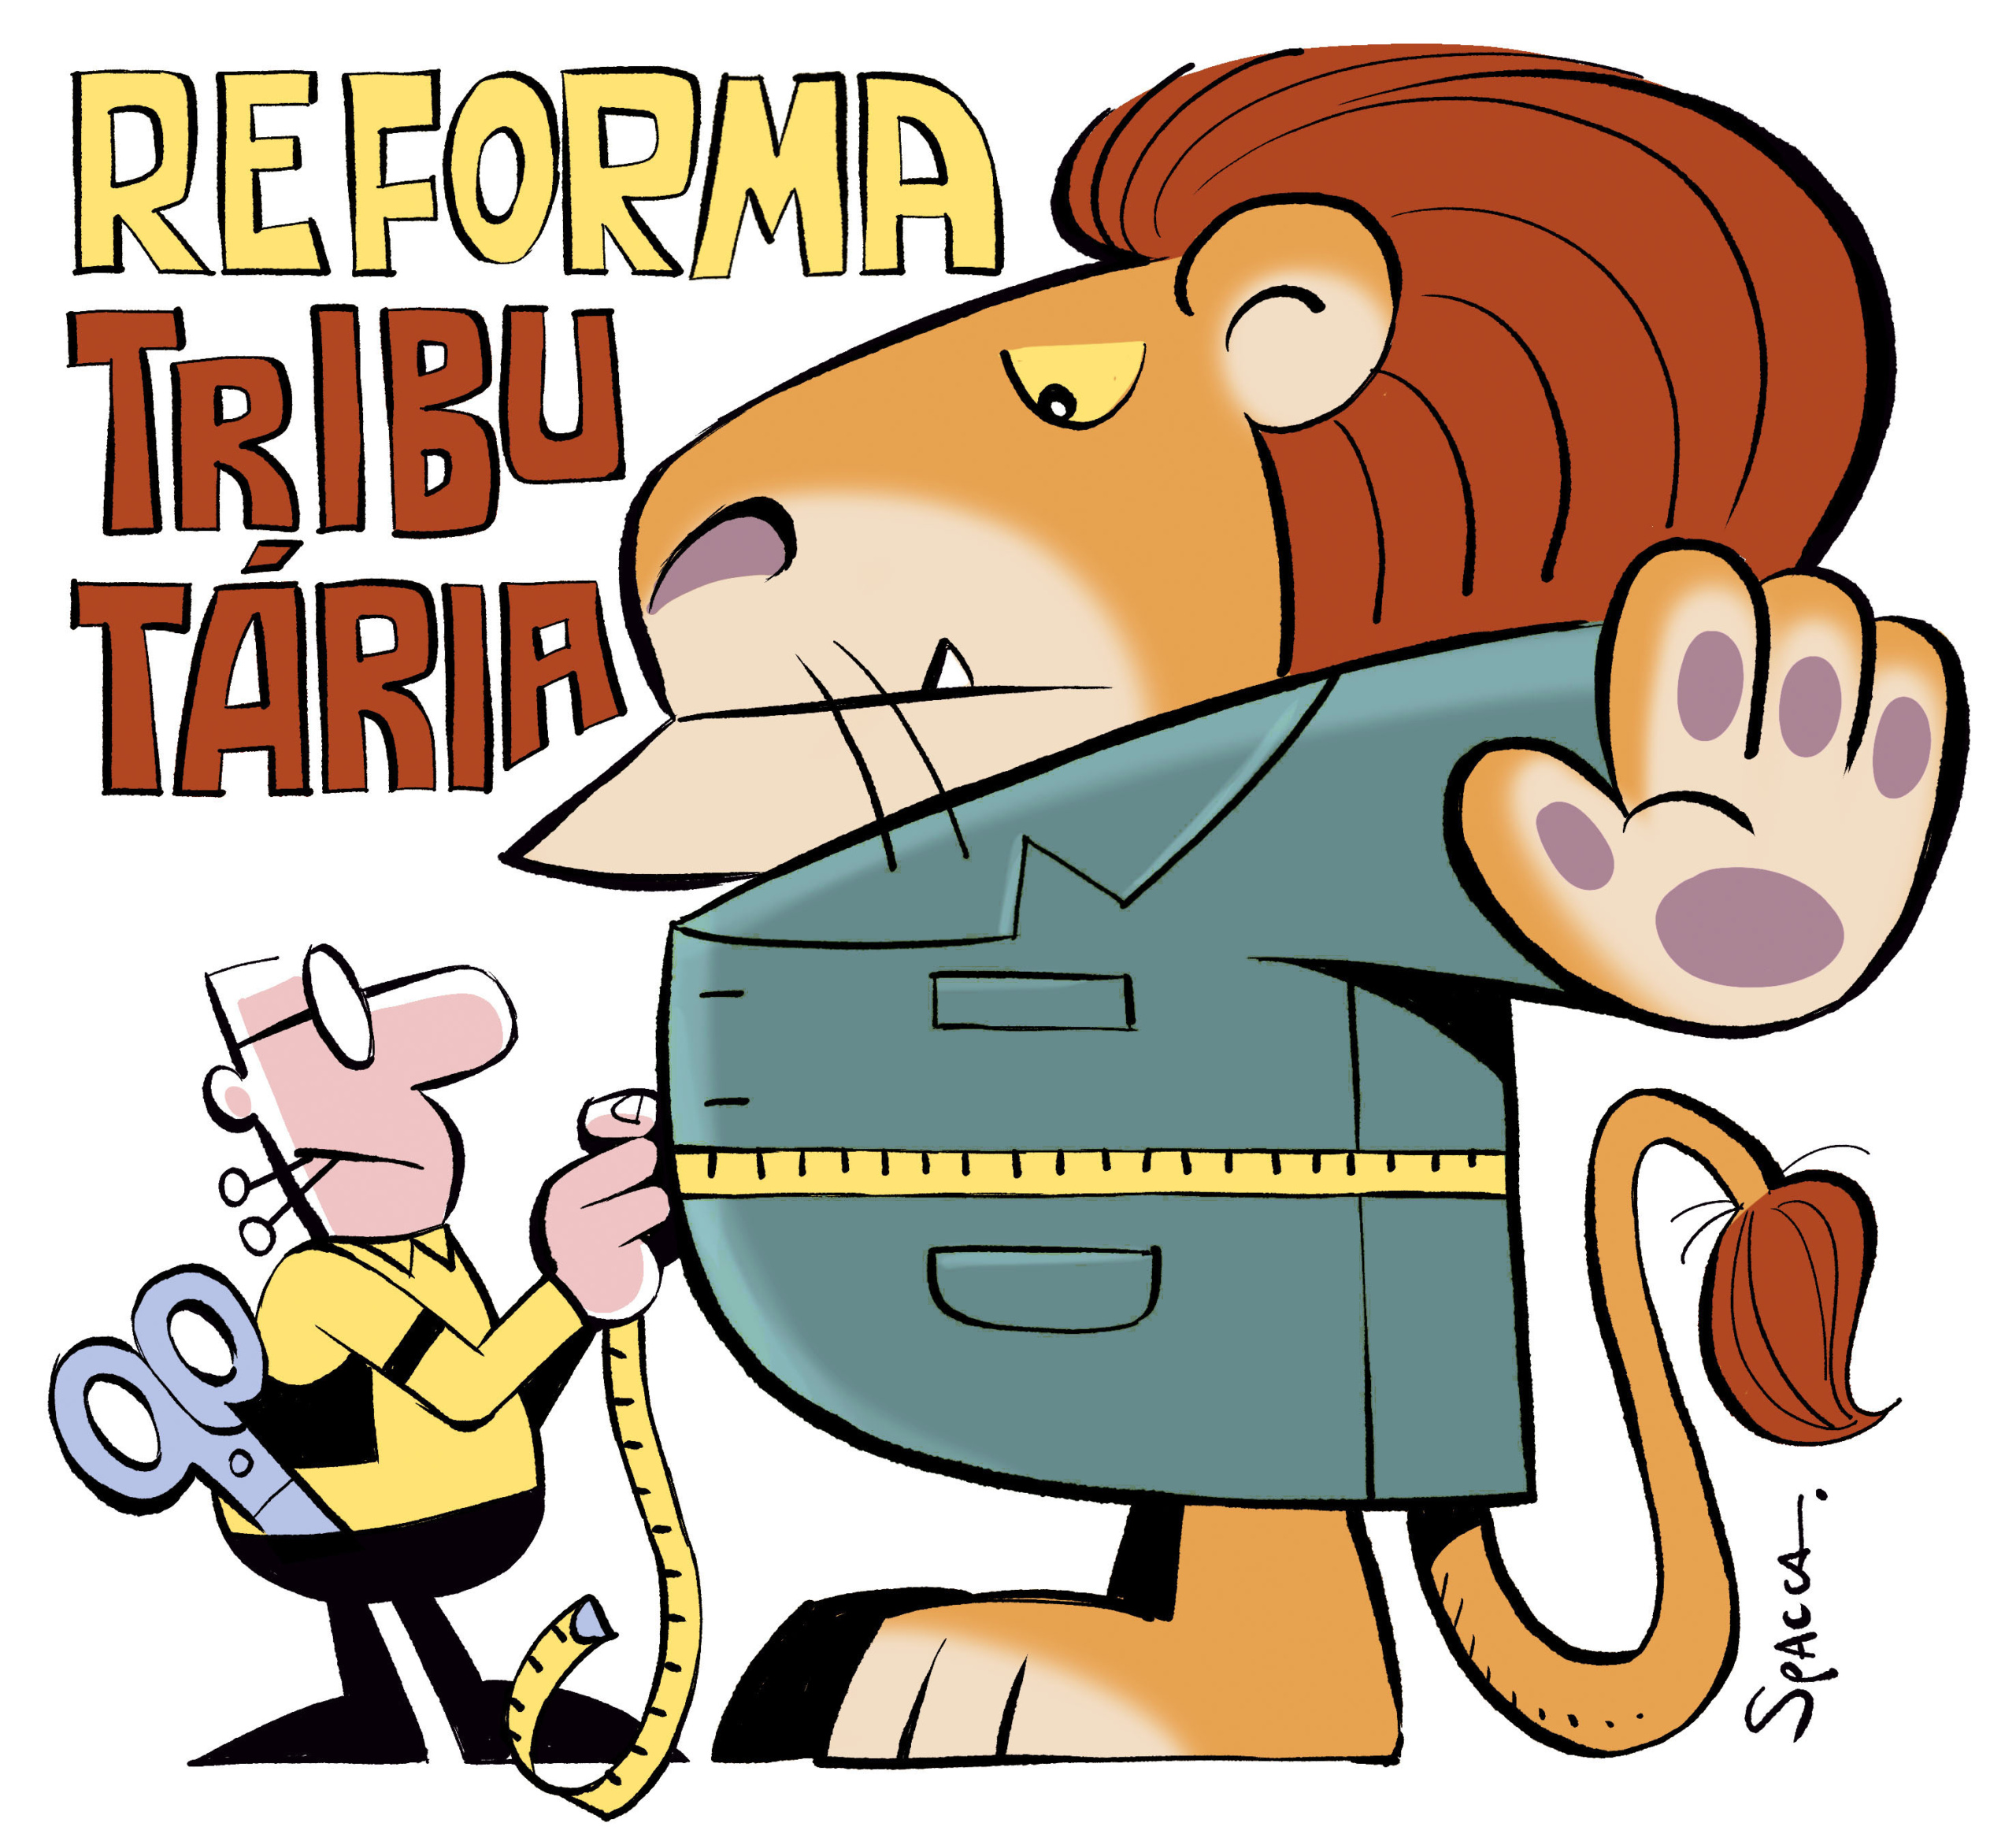
A Medida Provisória nº 1.399, de 4 de novembro de 2026, que regulamenta o Imposto Seletivo (IS), trouxe à tona um problema central: a ausência de critérios legais claros para definir a prejudicialidade de produtos como bebidas açucaradas. O texto, publicado em edição extra do Diário Oficial da União, depende de conversão em lei até 31 de dezembro de 2026 para produzir efeitos em 2027, conforme o artigo 62, § 2º, da Constituição Federal.
A questão afeta diretamente contribuintes, advogados e o Fisco, pois a seleção de bens tributáveis pelo IS exige comprovação de dano à saúde ou ao meio ambiente.
O Imposto Seletivo foi concebido pela Emenda Constitucional 132/2023 como tributo de natureza extrafiscal, voltado a desestimular o consumo de bens prejudiciais. No entanto, a Constituição outorgou à União a tributação seletiva do consumo mediante um elemento consequencialista — a prejudicialidade —, afastando-se da seletividade do IPI e do ICMS. Essa mudança de paradigma exige que o legislador defina, com precisão, quais produtos são prejudiciais e em que medida.
Prejudicialidade: um signo solto
Diferentemente do IPI, que operava com o eixo comparativo entre produtos supérfluos e essenciais, o IS carece de um polo de oposição explícito. A prejudicialidade apresenta-se como um predicado estático, sem medida. Sem um sistema de diferenças delimitado por parâmetros fáticos ou quantitativos, o signo “prejudicial” ficou solto, comprometendo a aferição dos próprios limites da competência tributária.
Essa indeterminação é agravada pela ausência de densidade pragmática. Tércio Sampaio Ferraz Jr. leciona que a dimensão pragmática é a que liga o enunciado normativo à orientação efetiva da conduta. O critério “prejudicial” carece de densidade capaz de conectar o enunciado ao fato e orientar, de modo estável, a seleção dos bens e o comportamento dos destinatários. A validade da seleção legislativa, portanto, depende da comprovação da prejudicialidade, o que se torna impossível sem parâmetros claros.
O dilema das bebidas açucaradas
O Anexo XVII da LC 214/2025 contempla apenas o código NCM 2202.10.00, que abrange águas adicionadas de açúcar ou de outros edulcorantes ou aromatizadas — ou seja, refrigerantes e refrescos líquidos prontos. O preparado em pó, porém, está em capítulo diverso da Nomenclatura Comum do Mercosul. Diante da falta de um critério legal para restringir o alcance da classificação fiscal, surge um dilema: limitar o código esbarra na ausência de parâmetros normativos; aceitá-lo integralmente leva a tributar, como açucarados, itens sem açúcar.
Essa situação gera insegurança jurídica para importadores e fabricantes, que não sabem se seus produtos serão alcançados pelo IS. A fonte não detalhou se a Receita Federal já se manifestou sobre o tema, mas a lacuna normativa é evidente. O critério, no entanto, não é insanável. A segurança jurídica, na visão de Humberto Ávila, exige que a definição do sentido se submeta a controle racional e argumentativo.
Mobilidade e necessidade de ancoragem
O caráter prejudicial é, ademais, móvel: a tributação nascida válida pode envelhecer inválida, à medida que o consenso científico evolui. A densidade do critério só é obtida por um processo contínuo de aferição. Até 31 de maio de 2027, o Executivo deve enviar projeto com as alíquotas de 2028, sem que a MP exija estudo de dano, critério de graduação ou trajetória (artigo 15). É nesse projeto que deve aparecer a análise ex ante.
Há, porém, um limite prévio: a LC 214 deu parâmetros ao álcool (artigo 422, §§ 1º, II, e 4º) e aos veículos (artigo 419), mas não ao açúcar, de modo que graduar pelo teor pode exigir ajuste na própria lei complementar. Enquanto a ancoragem não se realizar, a prejudicialidade terá escala, mas continuará sem parâmetro próprio, e a distância entre o que a norma declara prevenir e o que efetivamente calibra seguirá sendo, ela própria, a medida de sua fragilidade.
Impacto prático e perspectivas
Para advogados e contribuintes, a indefinição atual recomenda cautela na interpretação da MP 1.399/26. A ausência de critérios claros pode gerar contencioso administrativo e judicial, especialmente em relação à classificação fiscal de produtos na fronteira entre açucarados e não açucarados. A fonte não detalhou se há ações judiciais em curso, mas a doutrina já aponta a necessidade de densificação do critério constitucional.
A recomendação é acompanhar o projeto de lei que o Executivo enviará até 31 de maio de 2027, pois nele devem constar os estudos de dano e os critérios de graduação. Enquanto isso, a prejudicialidade permanece um conceito juridicamente indeterminado, cuja aplicação prática dependerá de regulamentação futura ou de decisões judiciais que estabeleçam parâmetros.
Fonte

Últimas publicações
 Notícias9 de novembro de 2026MP não pode desistir de ação penal para provas, decide TJ-MG
 Notícias9 de novembro de 2026Sem split payment, crédito não pode esperar pelo pagamento
 Notícias9 de novembro de 2026Advocacia pública antirracista e Constituição
 Notícias8 de novembro de 2026Prazo de manifestação na Resolução 689 CNJ


Um comentário