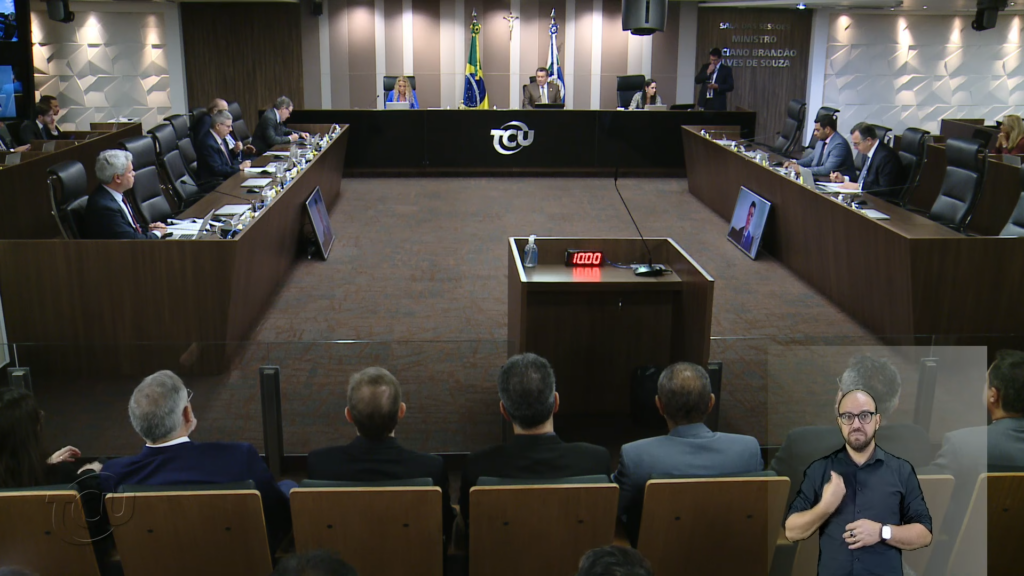
O Tribunal de Contas da União (TCU) aprovou, em sessão plenária realizada nesta quarta-feira (28/10), o cálculo da alíquota de referência da Contribuição Social sobre Bens e Serviços (CBS) em 11,3% para o exercício de 2027. A decisão, relatada pelo ministro Vital do Rêgo, baseou-se em análise do corpo técnico da corte e agora será submetida ao Senado Federal, que deverá confirmar ou não o índice por meio de resolução até 15 de dezembro de 2026.
Além da alíquota principal, o colegiado estipulou um redutor de 44,2% para compras governamentais, medida destinada a evitar o encarecimento de serviços públicos. Caso os congressistas não ratifiquem a proposta dentro do prazo legal, o cálculo do TCU passará a valer automaticamente, conforme previsto na legislação de regência.
Entenda o papel da CBS na reforma
A CBS começará a ser cobrada, em caráter de teste, a partir de 2027, substituindo gradualmente o PIS/Pasep e a Cofins durante a transição para o novo sistema tributário brasileiro. Ela integrará, ao lado do Imposto sobre Bens e Serviços (IBS), o novo modelo de tributação sobre o consumo no país, cuja implementação integral está prevista para 2033.
A alíquota de referência corresponde ao percentual calculado para preservar, em termos agregados, a arrecadação dos tributos que serão substituídos pela CBS. Para chegar a esse resultado, o TCU considerou as regras previstas na reforma tributária, incluindo alíquotas reduzidas, regimes específicos de tributação, o Simples Nacional, mecanismos de devolução de tributos e créditos tributários.
Vídeo: YouTube | Fonte: conjur.com.br
Critérios técnicos do cálculo aprovado
O cálculo da alíquota de referência não é arbitrário: ele busca neutralidade fiscal, ou seja, manter a carga tributária total sobre o consumo estável durante a transição. Para isso, o corpo técnico do TCU analisou a base de incidência da CBS, as hipóteses de não incidência, as imunidades, as reduções de base de cálculo e os créditos admitidos, conforme as disposições da Emenda Constitucional nº 132/2023 e da Lei Complementar que instituiu o tributo.
O redutor de 44,2% para compras governamentais é um mecanismo de ajuste que visa impedir que a incidência da CBS sobre aquisições públicas gere aumento de despesas para União, estados e municípios. Na prática, o percentual reduzido será aplicado sobre a base de cálculo das operações destinadas a órgãos públicos, evitando que o novo tributo onere excessivamente os cofres públicos.
Próximos passos no Senado Federal
A decisão do TCU será encaminhada ao Senado, que deverá deliberar sobre a alíquota de referência e o redutor para compras governamentais. O prazo final para a ratificação é 15 de dezembro de 2026, conforme determina a legislação da reforma tributária. Se o Senado não se manifestar até essa data, o cálculo da corte de contas passará a valer automaticamente, sem necessidade de ato adicional.
É importante destacar que o Senado não está obrigado a aprovar exatamente os percentuais propostos pelo TCU. Os senadores poderão alterar os valores, desde que observem os parâmetros legais e a necessidade de manutenção da arrecadação. Contudo, qualquer modificação deverá ser fundamentada e aprovada por resolução, em processo legislativo próprio.
Impactos práticos para contribuintes e advogados
A definição da alíquota de referência da CBS tem impacto direto na carga tributária de empresas de todos os portes, especialmente aquelas sujeitas ao regime não cumulativo. Advogados tributaristas e departamentos jurídicos de companhias devem acompanhar de perto a tramitação no Senado, pois o percentual final influenciará o planejamento tributário para 2027 e anos seguintes.
Durante o período de teste, em 2027, a CBS conviverá com o PIS/Pasep e a Cofins, que serão gradualmente reduzidos até a extinção completa em 2033. Nessa fase, os contribuintes precisarão se adaptar a novas obrigações acessórias, regras de creditamento e sistemáticas de apuração, o que exigirá atenção redobrada de profissionais da área contábil e jurídica.
Transição até 2033 e o novo modelo
A CBS fará parte de uma transição que se estenderá até 2033, quando o novo modelo de tributação do consumo passará a vigorar integralmente em substituição ao sistema atual. Nesse cenário, o IBS (de competência compartilhada entre estados e municípios) e a CBS (federal) formarão um sistema dual de IVA, com regras uniformes em todo o território nacional.
A implementação gradual visa minimizar impactos econômicos e permitir adaptação de empresas e administrações tributárias. A alíquota de referência aprovada pelo TCU é um marco inicial desse processo, servindo como parâmetro para os primeiros anos de vigência da CBS. A fonte não detalhou eventuais revisões futuras da alíquota, mas a legislação prevê mecanismos de avaliação periódica.
Com informações da Agência Brasil.
Fonte

Últimas publicações
 Notícias29 de outubro de 2026Equiparação remuneratória MP contas é inválida
 Notícias29 de outubro de 2026Nova lei do MEI prevê remissão de dívidas e amplia limite
 Notícias29 de outubro de 2026TSE indefere candidatura de João Neto por feminicídio
 Notícias29 de outubro de 2026TJ/SP condena advogado por assédio eleitoral processual