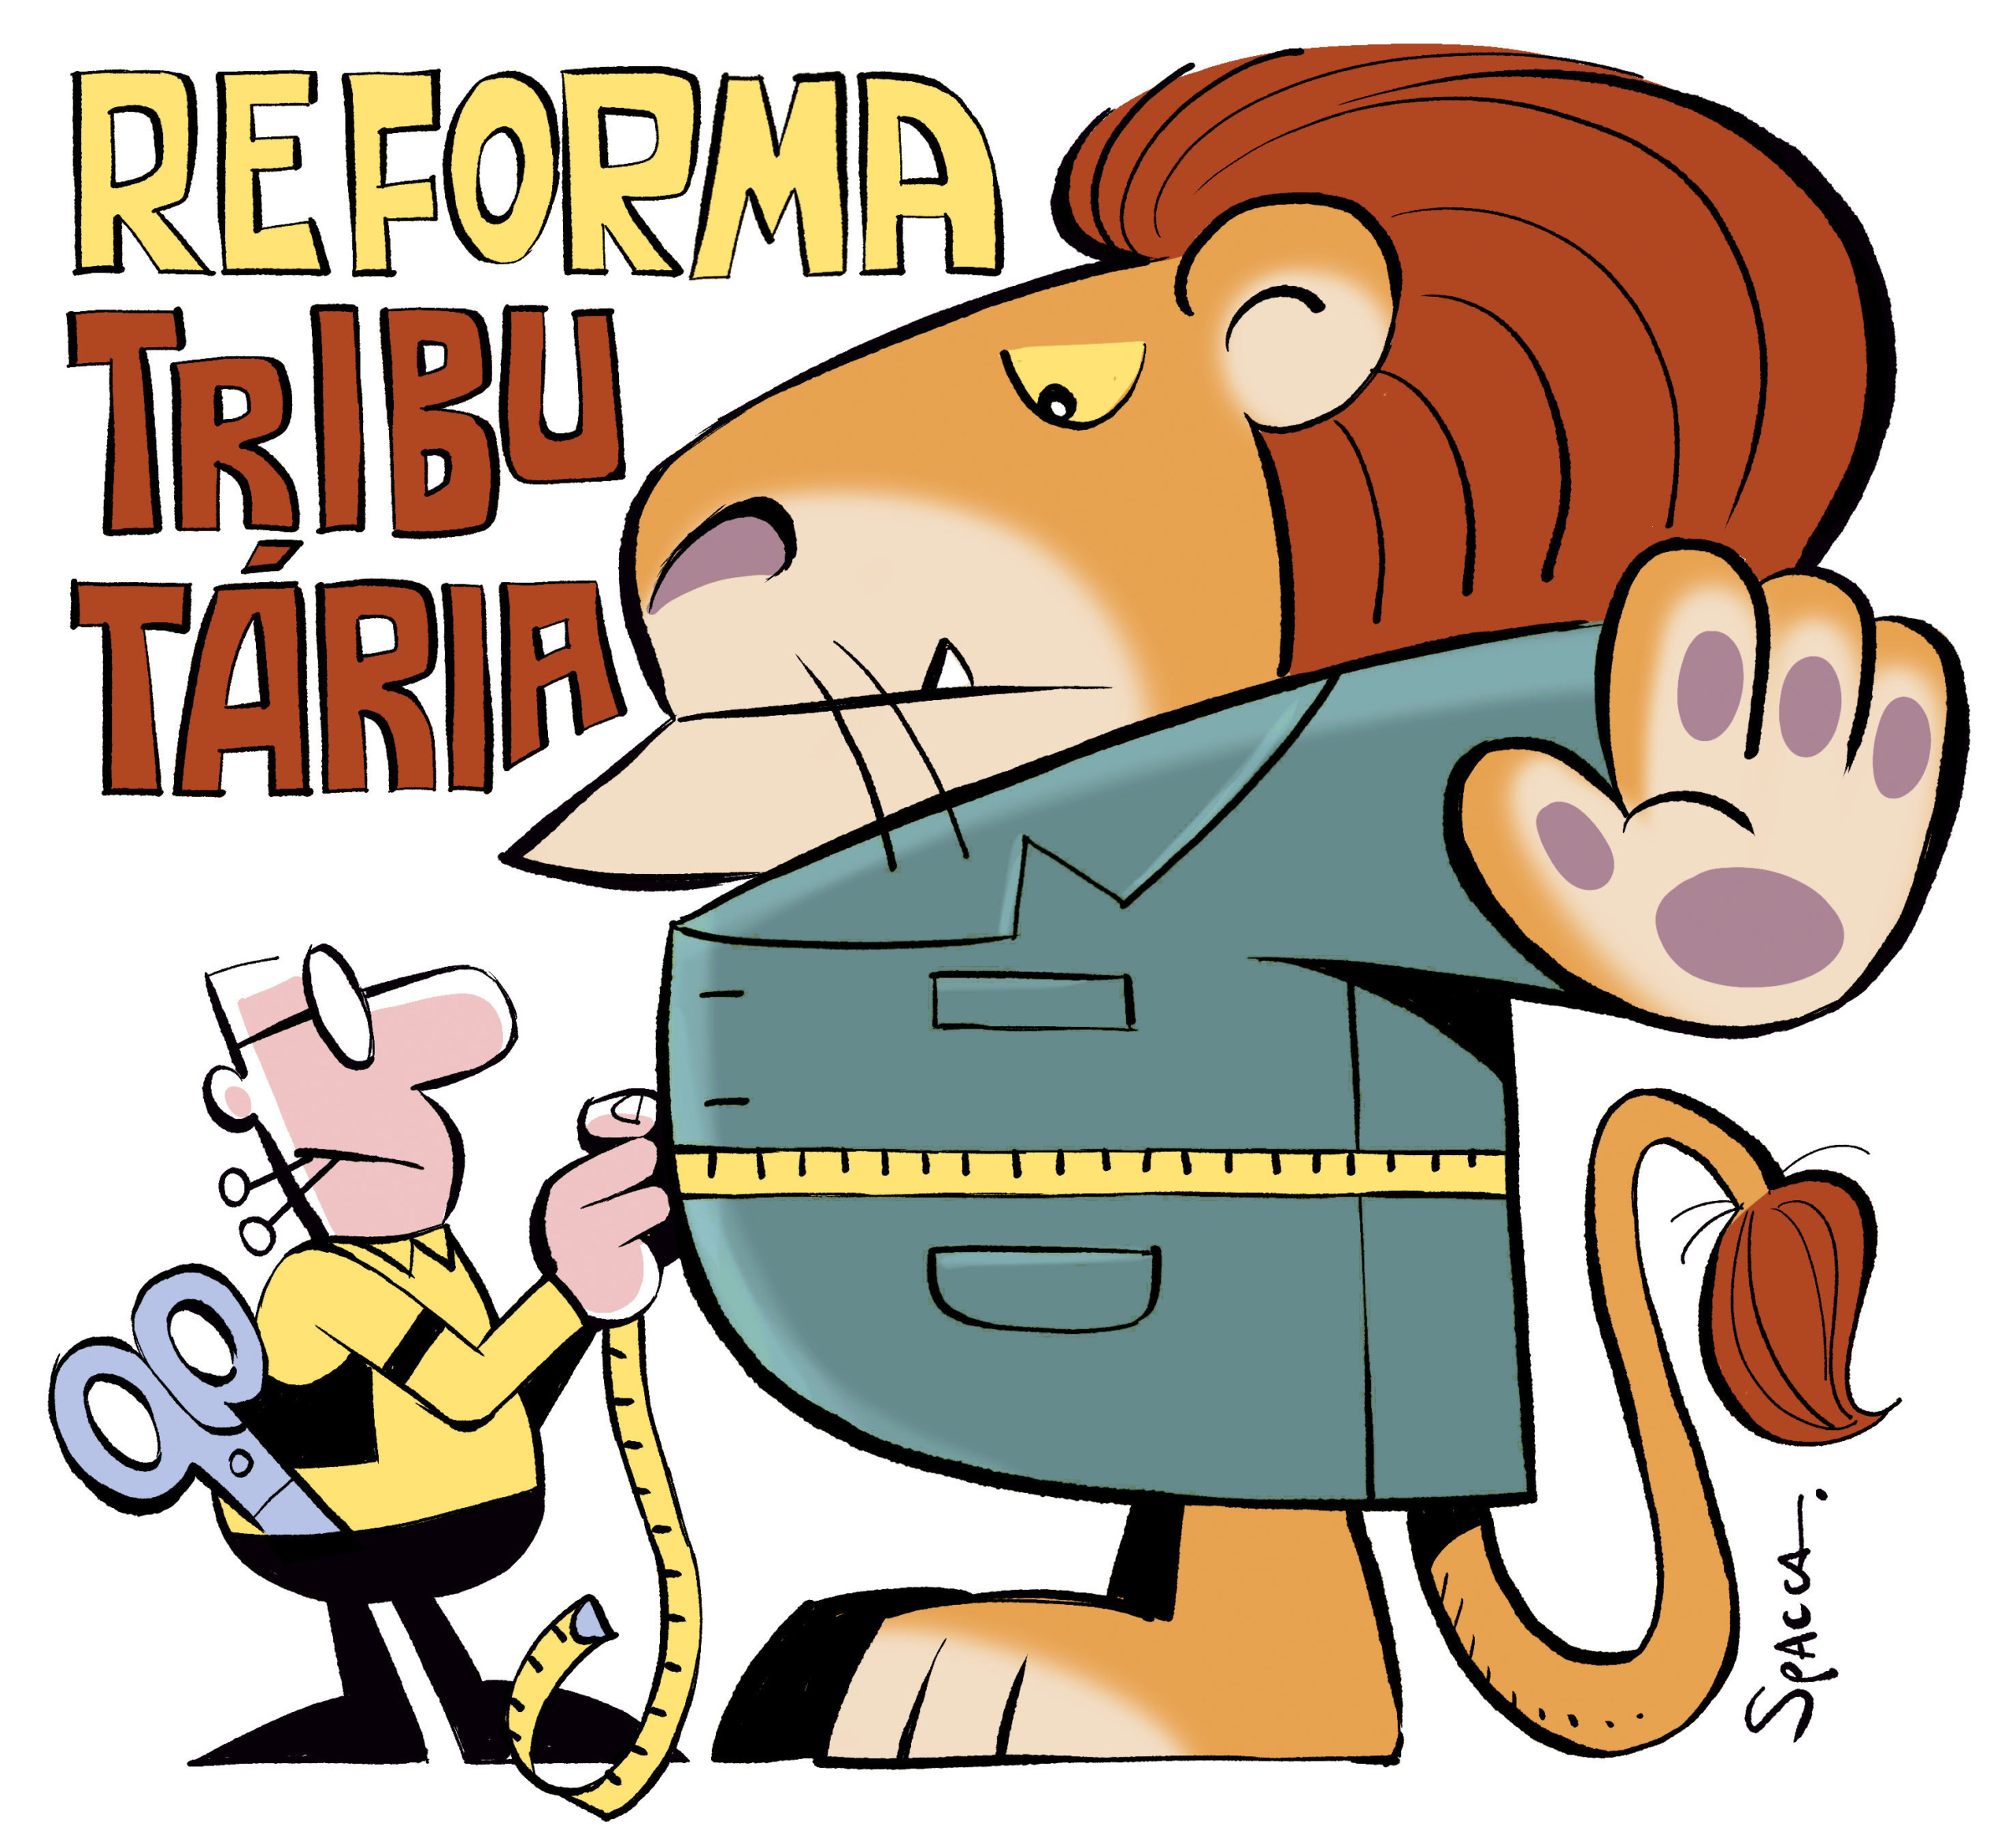
Brasília — Para que a neutralidade imaginada na reforma tributária se torne real, o mercado produtivo precisa de segurança jurídica para tomar decisões econômicas eficientes. E isso só será possível se o Brasil evitar uma fragmentação interpretativa dessas novas normas. A avaliação foi apresentada pela advogada Cyntia Melo Rosa durante o III Congresso de Direito Tributário, sediado pelo IDP, em Brasília.
Segundo ela, de nada vai adiantar o país se livrar de um sistema tributário extremamente complexo se, na aplicação da reforma, o contribuinte não souber em qual interpretação jurídica confiar. A fala ecoa o discurso dos ministros Gilmar Mendes, do Supremo Tribunal Federal, e Mauro Campbell Marques, do Superior Tribunal de Justiça, sobre o Judiciário agir como estabilizador do período de transição de regras.
Neutralidade tributária em jogo
A neutralidade buscada pela reforma é aquela em que o tributo não influencia ou distorce as decisões econômicas das empresas. É o oposto do que acontece atualmente, quando ICMS ou ISS influenciam, por exemplo, onde as companhias são instaladas. Para Cyntia Rosa, os questionamentos levantados são simples: o contribuinte poderá conhecer o direito aplicável? Poderá confiar na permanência desse direito em limites razoáveis? E poderá calcular as consequências jurídicas da sua escolha?
“O problema que se coloca nesse desafio é a pluralidade interpretativa. Se, em um primeiro momento, havia uma complexidade muito grande e uma fragmentação de decisões normativas, agora pode ser que isso ocorra também na interpretação”, alertou a advogada. Pensando nisso, a Lei Complementar 214/2025, que instituiu IBS e CBS, previu estruturas como o Fórum de Harmonização Jurídica das Procuradorias, o Comitê de Harmonização das Administrações Tributárias e a Câmara Nacional de Integração.
Risco de substituir fragmentação
“O risco, portanto, é substituirmos a fragmentação normativa pela fragmentação da interpretação”, destacou a advogada. O tema também foi abordado por Tiago Conde Teixeira, procurador-adjunto tributário do Conselho Federal da OAB e presidente da Associação Brasileira de Direito Tributário, além de sócio do escritório SCMD Advogados. Ele destacou que, mesmo quando não há uma tese de repercussão geral ou recurso repetitivo, decisões reiteradas do Conselho Administrativo de Recursos Fiscais (Carf) e de tribunais criam uma expectativa jurídica legítima.
“O contribuinte vive de expectativas, de olhar o entendimento do tribunal, pautar-se por ele e tomar suas decisões. É injusto que o contribuinte seja penalizado por seguir uma orientação do próprio tribunal”, apontou o advogado. Ele ainda fez críticas à estrutura do contencioso administrativo fiscal, pela falta de paridade. Na primeira instância administrativa, não há representante dos contribuintes. E, na Câmara Nacional de Integração, são oito do Fisco contra quatro das empresas.
Paridade como pressuposto
“Essa ausência de paridade e desconformidade nos julgamentos não pode ser chamada de justiça”, afirmou Teixeira. A crítica reforça a necessidade de um sistema que garanta equilíbrio entre Fisco e contribuintes, sobretudo em um cenário de transição normativa. A reforma tributária, aprovada após décadas de debate, busca simplificar o sistema, mas a implementação prática exigirá uniformidade de entendimentos para evitar insegurança.
A Lei Complementar 214/2025, sancionada em janeiro, instituiu o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS), substituindo gradualmente ICMS, ISS, PIS e Cofins. O período de transição se estenderá até 2033, e as novas estruturas de harmonização foram criadas justamente para alinhar interpretações entre União, estados e municípios. Contudo, especialistas alertam que a eficácia desses mecanismos dependerá de sua atuação proativa e da adesão dos entes federativos.
Para o setor produtivo, a previsibilidade é essencial para planejamento de investimentos, precificação e logística. A fragmentação interpretativa poderia gerar contencioso em massa e aumento do custo de conformidade, anulando os ganhos esperados com a simplificação. Por isso, a segurança jurídica é apontada como pilar para que a neutralidade tributária seja efetiva.
O post Fragmentação interpretativa ameaça neutralidade da reforma tributária apareceu primeiro em Consultor Jurídico.
Fonte

Últimas publicações
 Notícias24 de setembro de 2026Reforma tributária neutralidade sob risco
 Notícias24 de setembro de 2026MPF decide se investigará Paulo Gonet por caso Banco Master
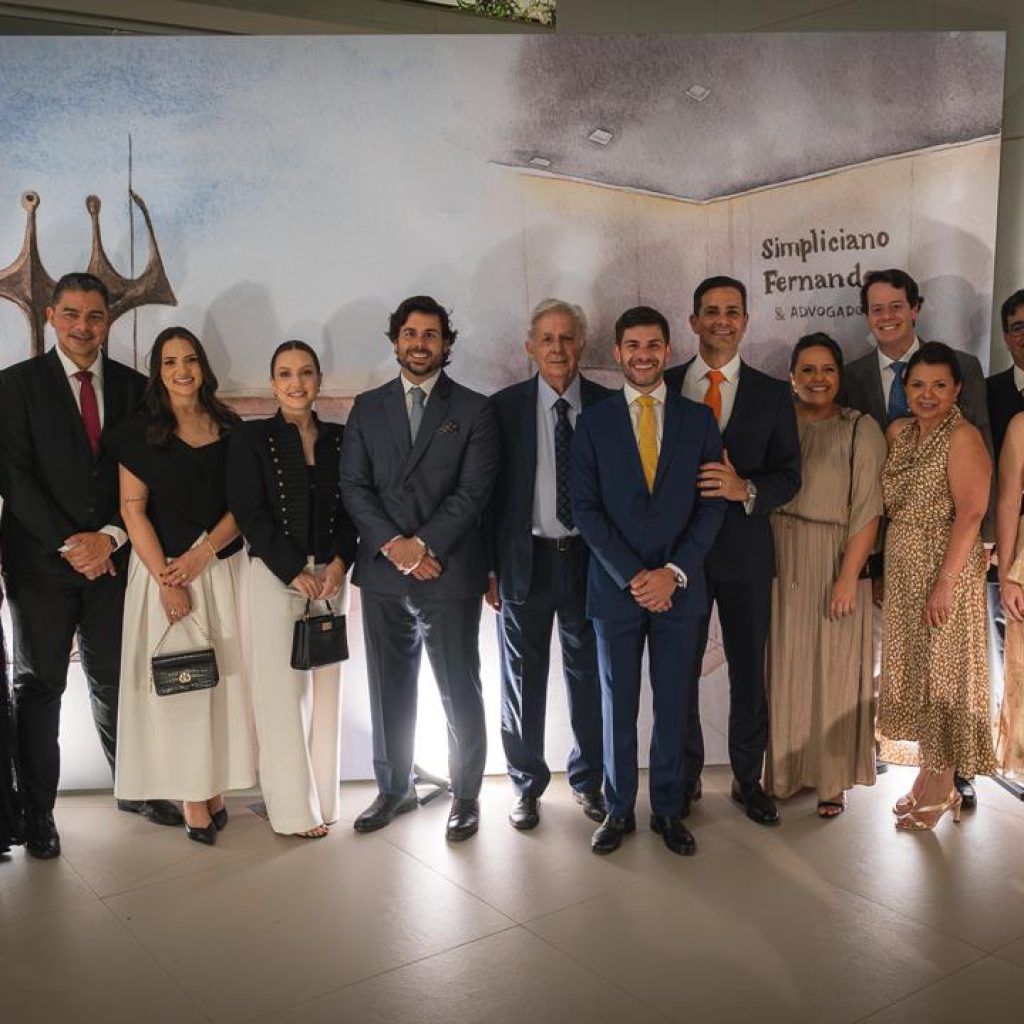 Notícias24 de setembro de 2026Simpliciano Fernandes Advogados inaugura nova sede em Brasília
 Notícias24 de setembro de 2026Justiça do Rio concede habeas corpus a Oruam



Um comentário