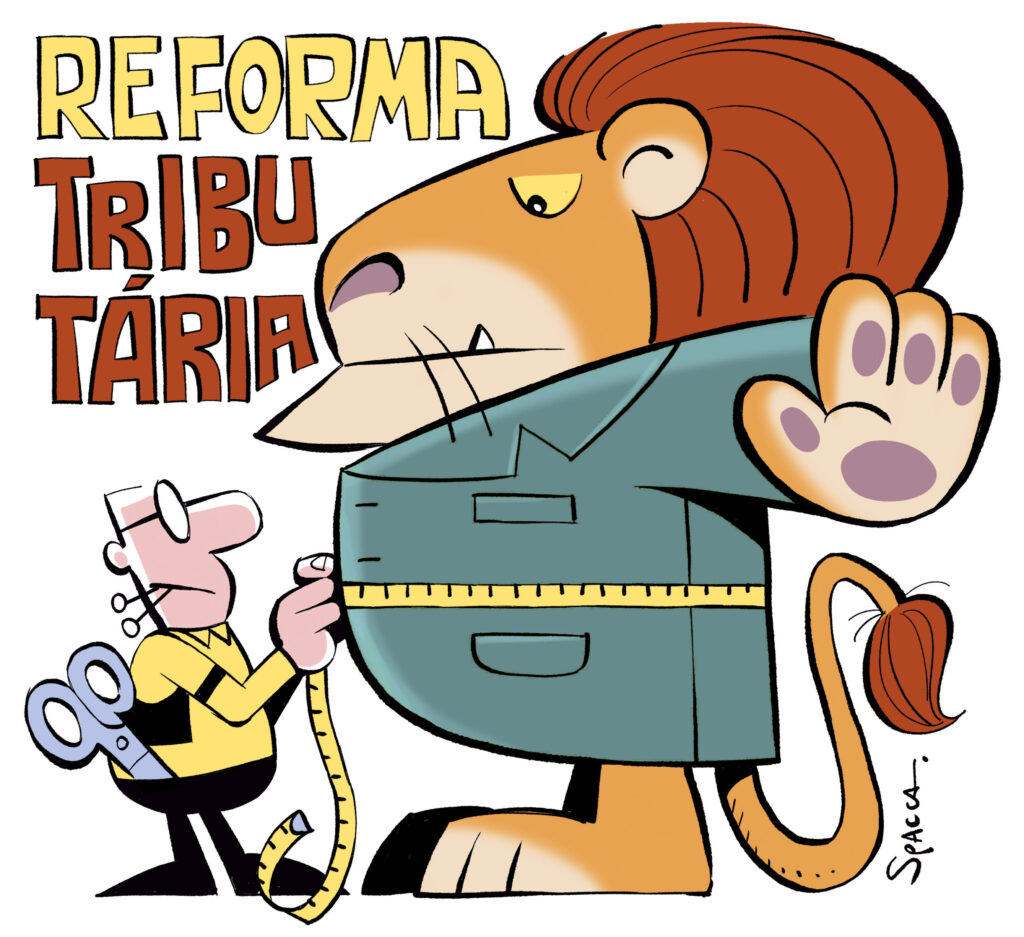
A reforma tributária em discussão no Brasil promete modernizar o sistema de impostos sobre o consumo, mas seus efeitos podem ir além da arrecadação. A introdução de um IVA com fatura eletrônica obrigatória e o mecanismo de split payment têm potencial para transformar a forma como os crimes empresariais são investigados e processados. A doutrina que já se ocupou do tema e a experiência dos países que adotaram o IVA com fatura eletrônica obrigatória e split payment permitem antecipar algumas tendências.
Especialistas apontam que a digitalização fiscal tende a reduzir a sonegação, mas também altera o perfil da prova penal. Com sistemas integrados, o Fisco passa a ter acesso em tempo real às operações comerciais, o que pode facilitar a detecção de fraudes. No entanto, a mudança também levanta questões sobre o devido processo legal e a defesa dos contribuintes.
Prova digital ganha protagonismo
A prova dos crimes tributários já é, em boa medida, digital. O que muda é o grau: com a apuração assistida e o split payment, é provável que o relatório gerado por sistema se torne a peça central da imputação. Em vez de depender de documentos físicos ou testemunhas, a acusação poderá se basear em dados eletrônicos gerados automaticamente pelas plataformas de faturamento.
Isso representa uma mudança significativa na prática forense. Advogados criminalistas precisarão dominar a análise de sistemas e bancos de dados para contestar tais relatórios. A defesa técnica deverá se concentrar na integridade e na confiabilidade dos algoritmos utilizados pelo Fisco.
Experiência internacional indica tendências
Estudos acadêmicos recentes analisam os efeitos da digitalização fiscal em outros países. Um artigo publicado no International Tax and Public Finance examina o caso italiano, onde a fatura eletrônica obrigatória foi associada à redução de fraudes transfronteiriças no IVA. Os autores, Heinemann e Stiller, documentam evidências de que a digitalização melhora a conformidade tributária, mas também pode gerar novos tipos de ilícitos.
Outra pesquisa, publicada no Journal of Public Economics, avalia a experiência do Peru com a fatura eletrônica. Os pesquisadores Bellon, Dabla-Norris, Khalid e Lima concluem que a medida aumentou a arrecadação e reduziu a evasão, especialmente entre pequenas empresas. Esses resultados sugerem que a reforma brasileira pode ter impacto semelhante, embora as particularidades locais devam ser consideradas.
Crimes organizados e fraude fiscal
Na Polônia, um estudo sobre fraudes organizadas no IVA, publicado na revista Prawo w Działaniu, revela como grupos criminosos exploram brechas no sistema tributário. Os autores Ostaszewski, Buczkowski, Klimczak e Bachmat analisam decisões judiciais e identificam padrões de atuação dessas organizações. A digitalização, nesse contexto, pode tanto dificultar as fraudes quanto criar novas oportunidades para criminosos sofisticados.
A experiência internacional demonstra que a tecnologia não elimina o crime, mas o transforma. A reforma tributária brasileira, ao adotar ferramentas digitais, deve considerar esses riscos e prever mecanismos de controle e auditoria dos próprios sistemas.
Impacto para advogados e empresas
Para os operadores do Direito, a reforma tributária exigirá atualização constante. A defesa em casos de crimes tributários passará a demandar conhecimentos de tecnologia da informação e de análise de dados. Além disso, as empresas precisarão se adaptar aos novos requisitos de faturamento eletrônico e split payment, sob pena de incorrer em infrações administrativas e penais.
O JOTA PRO, serviço que antecipa notícias e análises para organizações, tem acompanhado de perto essas mudanças. A plataforma oferece insights sobre o impacto regulatório e jurisprudencial da reforma, auxiliando escritórios e departamentos jurídicos na preparação para o novo cenário.
Considerações finais
A reforma tributária brasileira, ao introduzir o IVA com fatura eletrônica e split payment, promete modernizar o sistema fiscal, mas também altera profundamente o campo dos crimes empresariais. A prova digital se tornará central, e a experiência internacional sugere que a digitalização pode reduzir a evasão, mas não elimina os ilícitos. Advogados e empresas devem se preparar para um ambiente de maior vigilância fiscal e novas complexidades processuais.
Fonte

Últimas publicações
 Notícias20 de novembro de 2026Reforma tributária e crimes empresariais: o que muda
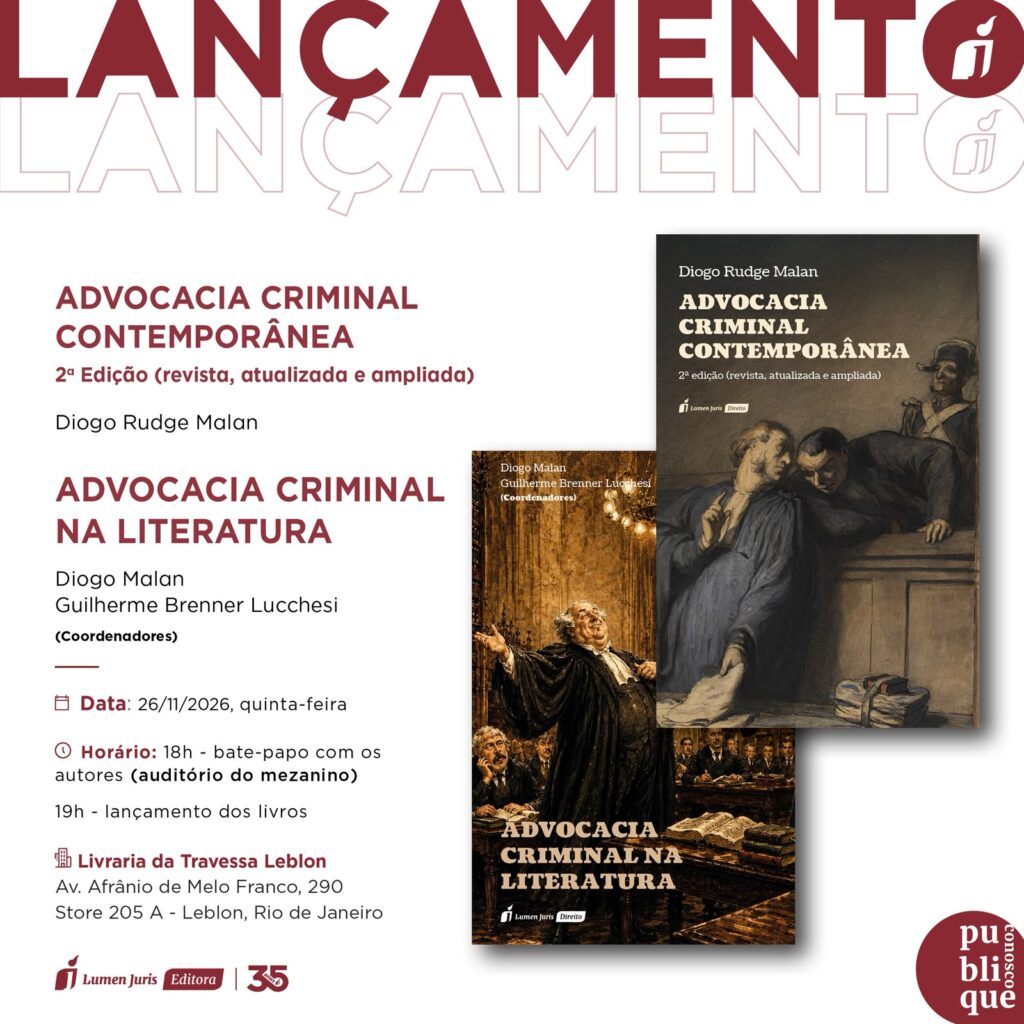 Notícias20 de novembro de 2026Livros sobre advocacia criminal serão lançados dia 26/11
 Notícias20 de novembro de 2026Reforma tributária e autonomia federativa em debate
 Notícias20 de novembro de 2026STF julga validade do milagre da contribuição única