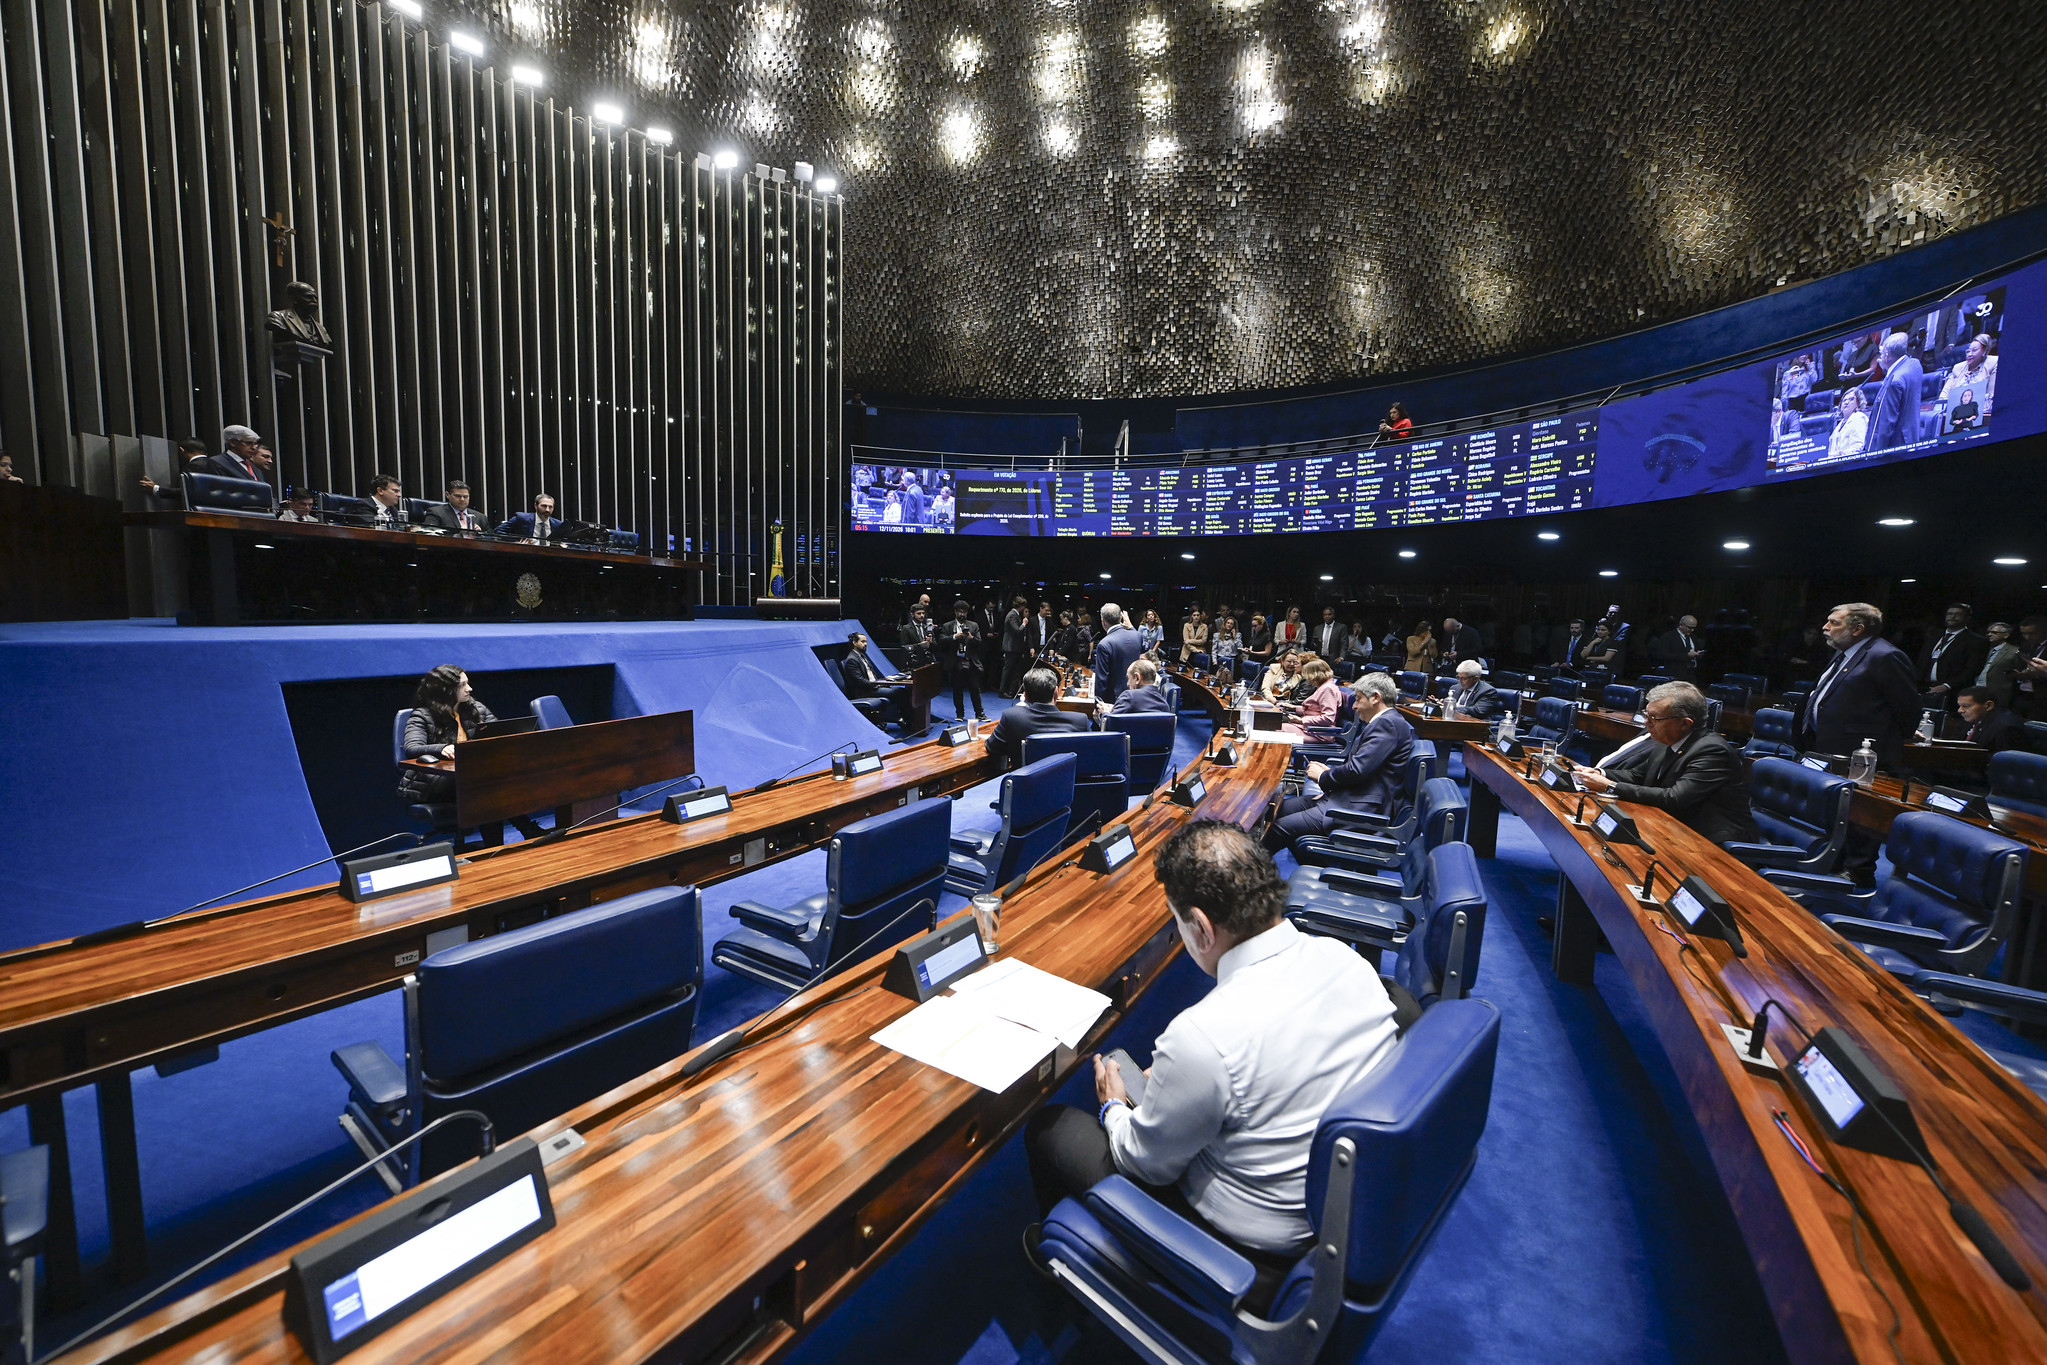
O Projeto de Lei Complementar nº 299, de 2026, em tramitação no Congresso Nacional, reacendeu um debate que parecia superado: a restrição a compensações cruzadas de PIS/Cofins e a revogação de ressarcimentos. A proposta, de autoria do Poder Executivo, é vista por especialistas como um “déjà vu amplificado” da Medida Provisória 1227/24, que tentou medidas semelhantes e foi parcialmente devolvida pelo presidente do Senado, Rodrigo Pacheco.
Segundo análise crítica publicada no JOTA, a MP 1227/24 já havia sido alvo de duras críticas por tentar restringir compensações e revogar ressarcimentos, gerando o que foi chamado de “revanchismo tributário”. Agora, o PLP 299/2026 retoma e amplia essas pretensões, conforme apontam tributaristas.
O texto em discussão não se limita a ajustes pontuais, mas propõe mudanças estruturais que afetam diretamente o fluxo de caixa das empresas. A justificativa oficial menciona a necessidade de equilíbrio fiscal, mas os críticos alertam para o risco de confisco de recursos que pertencem legalmente ao setor produtivo privado.
O que diz a análise crítica
Em artigo publicado no portal JOTA, intitulado “O gravoso revanchismo tributário e impactos da MP 1227/24”, os autores já alertavam para os efeitos nocivos da medida provisória. Agora, a mesma lente é aplicada ao PLP 299/2026, que, segundo a análise, representa uma versão ainda mais ampla daquela tentativa.
O texto destaca que não se discorda do mérito das metas fiscais do Executivo, mas sim da forma como elas são buscadas. A prática, segundo os críticos, configura confisco de recursos que são, legal e constitucionalmente, de posse do setor produtivo privado.
Essa visão é reforçada pela lembrança de que a MP 1227/24 foi parcialmente devolvida pelo presidente do Senado, conforme noticiado pelo Correio Braziliense. O episódio demonstrou a resistência do Legislativo a medidas consideradas excessivas, mas o PLP 299/2026 parece ignorar esse precedente.
Vídeo: YouTube | Fonte: www.jota.info
Confisco disfarçado de créditos legítimos
O cerne da controvérsia está na tentativa de limitar o uso de créditos tributários acumulados pelas empresas, especialmente os decorrentes de PIS/Cofins. Esses créditos são reconhecidos pela legislação e pela Constituição como direito do contribuinte, e sua restrição abrupta equivale a uma apropriação indébita pelo Estado.
A análise crítica aponta que o PLP 299/2026, ao revogar ressarcimentos e restringir compensações, retira das empresas a possibilidade de utilizar recursos que já lhes pertencem. Isso gera um impacto direto no capital de giro e na capacidade de investimento, especialmente em setores que dependem de créditos acumulados.
Além disso, a medida cria insegurança jurídica, pois altera regras que estavam consolidadas e que orientaram decisões de planejamento tributário. Empresas que se organizaram com base na legislação vigente podem ser surpreendidas com a perda de direitos adquiridos.
Reação do Legislativo e precedentes
A devolução parcial da MP 1227/24 pelo presidente do Senado, Rodrigo Pacheco, foi um marco importante. Na ocasião, Pacheco justificou a devolução argumentando que a medida provisória extrapolava os limites constitucionais e afrontava o princípio da não surpresa.
O Correio Braziliense noticiou o episódio com o título “Pacheco devolve parte da ‘MP do Fim do Mundo’; entenda”, destacando a gravidade das propostas originais. A devolução parcial sinalizou que o Congresso não aceitaria pacificamente medidas que ferissem direitos dos contribuintes.
No entanto, o PLP 299/2026 chega em um contexto diferente, com nova composição do Congresso e pressão fiscal mais intensa. Isso não elimina, porém, o risco de nova reação negativa, especialmente se a proposta for percebida como confisco.
Impacto prático para empresas
Se aprovado nos termos atuais, o PLP 299/2026 afetará diretamente empresas que possuem créditos de PIS/Cofins acumulados, especialmente exportadoras e indústrias com cadeia longa. A restrição a compensações cruzadas pode obrigar essas empresas a buscar alternativas mais onerosas, como o pedido de restituição administrativa, que costuma ser lento e burocrático.
Além disso, a revogação de ressarcimentos pode gerar perdas financeiras imediatas, pois valores que seriam recebidos em dinheiro deixariam de existir. Isso pode comprometer a saúde financeira de médias e grandes empresas, com reflexos em empregos e investimentos.
Advogados tributaristas recomendam que as empresas acompanhem de perto a tramitação do projeto e avaliem cenários de contingência. A aprovação de medidas dessa natureza costuma gerar judicialização em massa, o que pode sobrecarregar o Judiciário e prolongar a incerteza.
Fonte

Últimas publicações
 Notícias13 de novembro de 2026Análise aponta que jurisprudência monocrática é monarquista
 Notícias13 de novembro de 2026PLP 299/2026: nota fiscal e split payment avançam
 Notícias13 de novembro de 2026PLP 299/2026: confisco disfarçado e déjà vu tributário
 Notícias13 de novembro de 2026STF derruba imunidade penal para crimes patrimoniais entre familiares