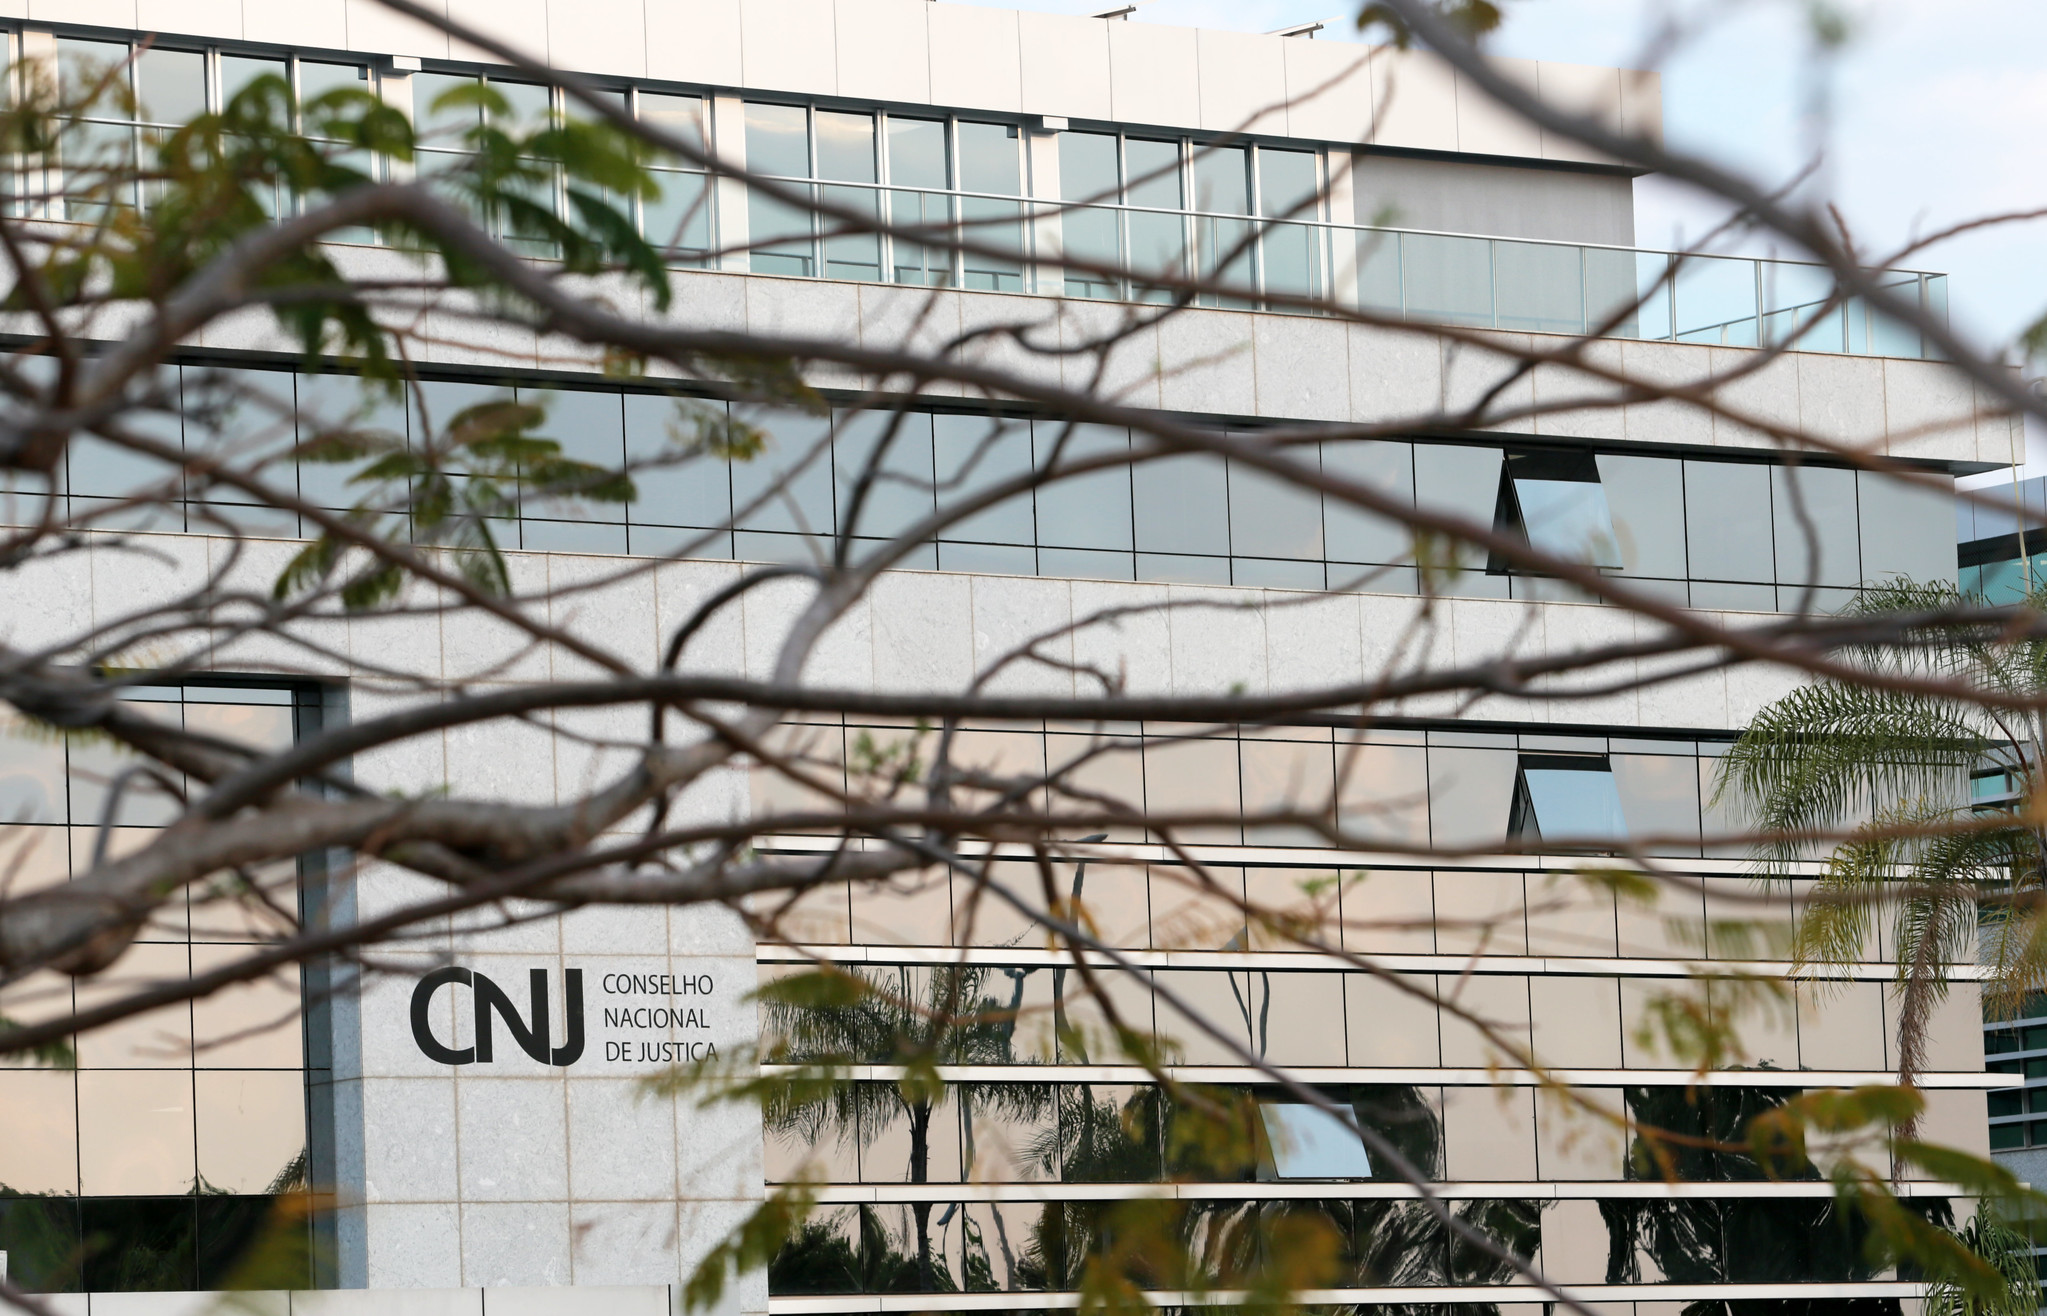
O Conselho Nacional de Justiça (CNJ) decidiu que não é exigível o pagamento prévio do Imposto sobre Transmissão Causa Mortis e Doação (ITCMD) para a lavratura de escrituras públicas de inventário e partilha de bens localizados no exterior. A decisão, regulamentada pela Resolução CNJ 695, de 26 de agosto, e publicada no último dia 28, traz alívio para herdeiros que enfrentavam dificuldades de liquidez para quitar o tributo antes da conclusão do processo sucessório.
A partir da decisão, os tabelionatos de notas deverão consignar, no âmbito das escrituras públicas de inventário e partilha, que as partes foram devidamente orientadas por seus advogados quanto à ciência das obrigações fiscais incidentes, bem como comunicar a conclusão do ato à autoridade fazendária.
Essa medida busca preservar a transparência e a segurança jurídica, sem transformar o inventário em um instrumento indireto de arrecadação, prática já hostilizada pelo Supremo Tribunal Federal (STF) nas Súmulas 70, 323 e 547, nas Ações Diretas de Inconstitucionalidade 173 e 5.894, e pelo Superior Tribunal de Justiça (STJ).
Entenda o contexto da decisão do CNJ
A exigência de pagamento prévio do ITCMD para bens no exterior gerava entraves práticos. Muitos herdeiros não dispunham de recursos líquidos para quitar o imposto antes de receber a herança, o que atrasava a conclusão da partilha e resultava na imposição de multa e juros moratórios em detrimento do contribuinte. A decisão do CNJ ainda evita outro problema recorrente: a baixa liquidez de bens como imóveis, veículos, participações societárias etc., para o pagamento do ITCMD pelos herdeiros.
Com a nova orientação, o recolhimento do tributo pode ocorrer em momento posterior, sem que isso impeça a lavratura da escritura. Os tabelionatos passam a ter o dever de registrar a orientação recebida pelas partes e comunicar o ato ao fisco, o que mantém o controle fiscal sem obstruir o direito à herança.
Fundamentos jurídicos e precedentes citados
A decisão do CNJ se apoia em jurisprudência consolidada. O STF, por meio das Súmulas 70, 323 e 547 e das ADIs 173 e 5.894, já havia rechaçado a utilização de exigências fiscais como condição para a prática de atos da vida civil. O STJ também possui entendimento alinhado, conforme mencionado na decisão. Dessa forma, preserva-se a segurança jurídica, a transparência e a autonomia privada, sem transformar o inventário em um instrumento indireto de arrecadação.
A Resolução CNJ 695/2024, publicada em 28 de agosto, regulamenta a decisão e estabelece os procedimentos a serem observados pelos cartórios. A norma não afasta a incidência do ITCMD, mas apenas posterga o momento do pagamento, evitando que a exigência prévia inviabilize o acesso à justiça e à sucessão legítima.
Impacto prático para herdeiros e advogados
Para os herdeiros de bens no exterior, a mudança representa uma simplificação significativa. Antes, era comum a necessidade de vender parte dos bens ou contrair empréstimos para quitar o imposto antes de receber a herança. Agora, o pagamento pode ser feito após a lavratura da escritura, respeitando os prazos legais para recolhimento do tributo.
Os advogados passam a ter um papel ainda mais relevante na orientação dos clientes sobre as obrigações fiscais, uma vez que a escritura deverá consignar que as partes foram devidamente orientadas. Além disso, os tabelionatos devem comunicar a conclusão do ato à autoridade fazendária, o que exige atenção redobrada na documentação e nos procedimentos cartorários.
Próximos passos e monitoramento
A decisão do CNJ é de observância obrigatória para todos os tabelionatos de notas do país. Recomenda-se que advogados e partes interessadas acompanhem a regulamentação estadual, pois o ITCMD é um imposto de competência dos Estados e do Distrito Federal, e cada unidade federativa pode editar normas complementares sobre prazos e formas de pagamento.
Para se manter atualizado sobre desdobramentos tributários, profissionais podem utilizar ferramentas de monitoramento como o JOTA PRO Tributos, plataforma que acompanha decisões e movimentações do Carf, STJ e STF. Além disso, é possível receber gratuitamente todas as sextas-feiras um resumo da semana tributária no email.
Fonte
- www.jota.info
- FAQ (inteligencia.jota.info)
- Contato (portal.jota.info)
- Trabalhe Conosco (carreira.inhire.com.br)

Últimas publicações
 Notícias18 de setembro de 2026Réu é solto após júri negar tentativa de feminicídio
 Notícias18 de setembro de 2026MP pede ao TCU suspensão de decreto do Bolsa Família
 Notícias18 de setembro de 2026ITCMD bens no exterior: CNJ dispensa pagamento prévio
 Notícias18 de setembro de 2026Projeto limita anuidade da OAB e conselhos a R$ 250