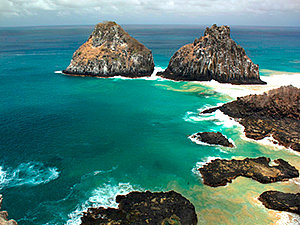
A reforma tributária brasileira, promovida pela Emenda Constitucional nº 132, de 20 de dezembro de 2023, e regulamentada pela Lei Complementar nº 227, de 13 de janeiro de 2026, não estabeleceu uma receita de referência para o Distrito Estadual de Fernando de Noronha. A constatação decorre da análise das normas que instituíram o Imposto sobre Bens e Serviços (IBS) e o Comitê Gestor do IBS (CGIBS), sem previsão específica para o arquipélago pernambucano.
O Distrito Estadual de Fernando de Noronha foi criado pela Lei Estadual de Pernambuco nº 11.304, de 28 de dezembro de 1995, que aprovou sua Lei Orgânica e dispôs sobre medidas administrativas. A ausência de uma receita de referência no novo sistema tributário pode gerar impacto na arrecadação local, uma vez que o IBS substitui tributos como ICMS e ISS, que historicamente compunham a base de financiamento do distrito.
Contexto da reforma e o IBS
A Emenda Constitucional nº 132/2023 alterou o Sistema Tributário Nacional, criando o Imposto sobre Bens e Serviços (IBS) de competência compartilhada entre estados, Distrito Federal e municípios. A Lei Complementar nº 227/2026 instituiu o Comitê Gestor do IBS (CGIBS) e dispôs sobre a distribuição do produto da arrecadação do imposto aos entes federativos.
No entanto, as normas não mencionam explicitamente o Distrito Estadual de Fernando de Noronha como destinatário de uma receita de referência ou de uma parcela específica do IBS. A fonte não detalhou se a omissão foi intencional ou se haverá regulamentação posterior para suprir a lacuna.
Natureza jurídica do distrito estadual
Fernando de Noronha possui natureza jurídica peculiar: é um distrito estadual, criado por lei estadual, e não se equipara a município ou a estado. A Lei nº 11.304/1995 de Pernambuco estabeleceu sua organização administrativa e competências, mas a reforma tributária federal não contemplou essa figura atípica na repartição de receitas do IBS.
Essa omissão pode gerar insegurança jurídica quanto à participação do arquipélago na arrecadação do novo imposto, especialmente porque o texto constitucional e a lei complementar tratam apenas de estados, Distrito Federal e municípios como entes federativos beneficiários.
Impacto prático para o arquipélago
Sem uma receita de referência definida, o Distrito Estadual de Fernando de Noronha pode enfrentar dificuldades para manter serviços públicos e investimentos locais, que dependiam de tributos como o ICMS ecológico e o ISS. A fonte não detalhou se haverá compensação financeira ou se o distrito deverá buscar outras fontes de custeio.
Advogados e operadores do Direito que atuam com direito tributário e administrativo devem acompanhar a regulamentação infralegal do CGIBS, pois eventuais resoluções podem esclarecer a situação do distrito. Até o momento, não há previsão normativa que assegure receita de referência para Fernando de Noronha no novo sistema.
Repercussões e próximos passos
A ausência de previsão legal para Fernando de Noronha na reforma tributária pode levar a questionamentos judiciais ou a iniciativas legislativas para corrigir a omissão. A fonte não detalhou se o governo de Pernambuco ou a administração do distrito já se manifestaram sobre o tema.
Enquanto não houver definição, o distrito estadual permanece sem uma base de cálculo ou percentual de participação no produto da arrecadação do IBS, o que pode comprometer seu planejamento orçamentário. A situação exige atenção de gestores públicos e de profissionais do Direito que assessoram entes federativos.
Fonte

Últimas publicações
 Notícias19 de novembro de 2026Voo cancelado: direitos e lições para advocacia
 Notícias19 de novembro de 2026Compensação tributária em mandado de segurança no STF
 Notícias19 de novembro de 2026CNJ atualiza composição do Fonaref com Portaria 555
 Notícias19 de novembro de 2026Custos da mão de obra na reforma tributária