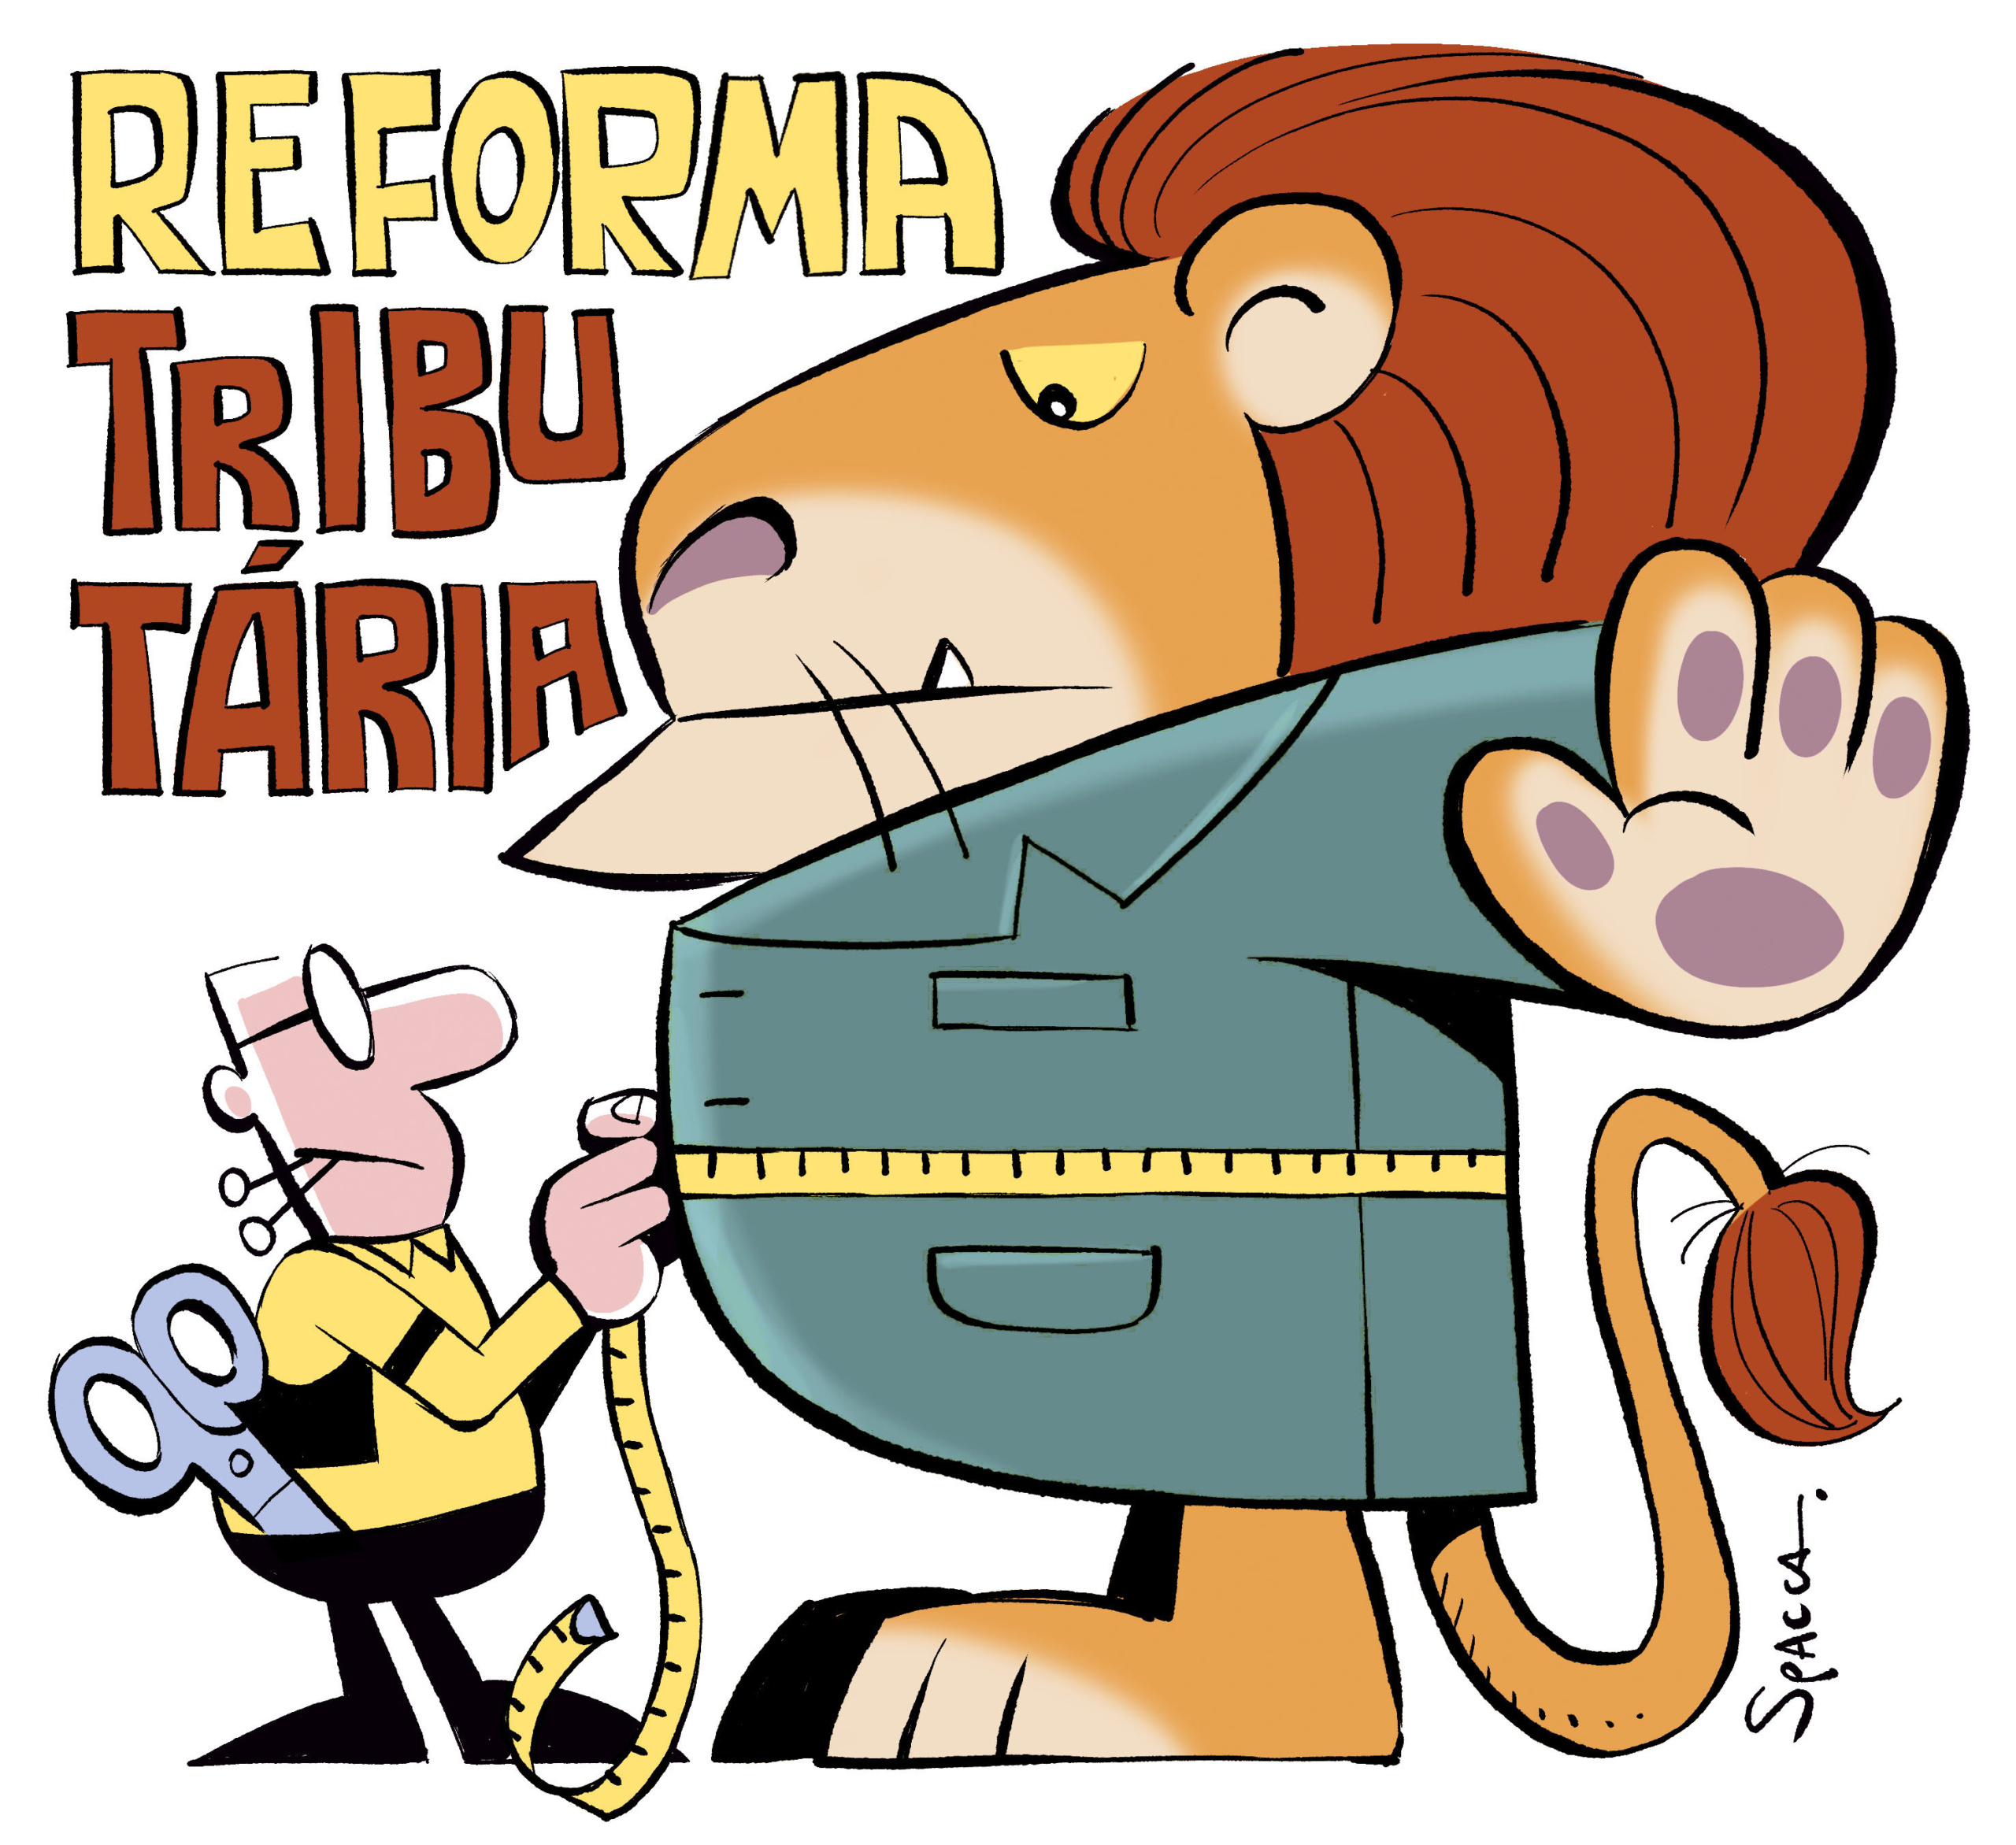
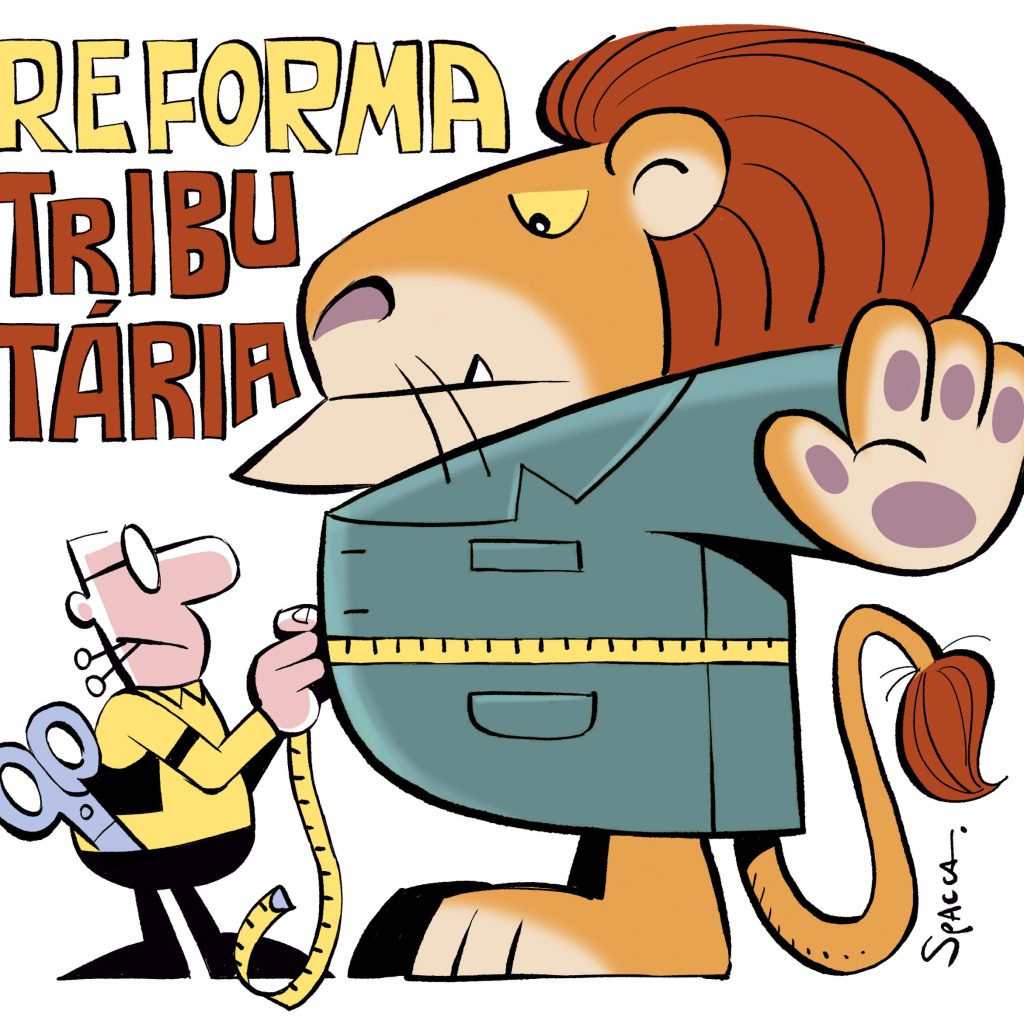
A confirmação de que a reforma tributária preservou as imunidades constitucionais das instituições de educação e de assistência social sem fins lucrativos trouxe uma aparente tranquilidade ao setor. Essa garantia, embora relevante, está longe de esgotar o debate sobre os efeitos do novo modelo. A Emenda Constitucional nº 132, de 20 de dezembro de 2023, e as leis complementares que a regulamentam alteraram profundamente a tributação sobre o consumo no Brasil, e as organizações do terceiro setor precisam compreender as novas regras para se adaptarem.
Imunidades preservadas, mas com alcance limitado
A espinha dorsal do novo modelo está na base ampla de incidência e no aproveitamento de créditos ao longo da cadeia. A imunidade aplicável aos fornecimentos relacionados às finalidades essenciais da entidade, contudo, não alcança suas aquisições de bens e serviços. Isso significa que, embora as entidades não recolham os novos tributos sobre suas receitas próprias, elas continuarão arcando com o custo dos tributos embutidos nos preços de seus fornecedores, sem possibilidade de crédito. Essa assimetria pode gerar um aumento real de despesas operacionais.
A esse quadro somam-se as Leis Complementares nº 224/2025 e nº 235/2026, que trataram da redução e da preservação de benefícios tributários federais. O período de transição até 2033 não autoriza que as entidades adiem a revisão de seus contratos, planos de trabalho e fontes de custeio. A adaptação deve começar agora, pois os efeitos práticos serão sentidos gradualmente à medida que o novo sistema for implementado.
Transferências públicas e custos de execução
A não incidência sobre a transferência pública, porém, não impede o aumento dos custos necessários à execução da parceria. À medida que fornecedores e prestadores incorporarem os novos tributos aos preços, planos de trabalho elaborados com margens rígidas poderão se tornar insuficientes. As organizações que dependem de recursos públicos para executar projetos sociais precisarão renegociar valores ou buscar fontes alternativas de financiamento.
O levantamento ressalta ainda o papel de mecanismos como a Nota Fiscal Paulista [1], que desde 2007 repassou cerca de R$ 7 bilhões ao terceiro setor, alcançando mais de 5 mil entidades em 645 municípios, com um fluxo anual estimado entre R$ 450 milhões e R$ 500 milhões. Esse programa, criado pela Lei Estadual nº 12.685/2007, demonstra a importância de incentivos fiscais para a sustentabilidade das entidades, mas sua continuidade no novo cenário tributário ainda é incerta.
Alternativas para superar a lacuna
A superação dessa lacuna exigirá alternativas compatíveis com o novo sistema, como incentivos ao doador estruturados sobre tributos que comportem esse tratamento, o fortalecimento dos fundos patrimoniais filantrópicos e a criação de instrumentos orçamentários diretos e previsíveis. Sem essas medidas, o terceiro setor poderá enfrentar dificuldades crescentes para manter suas atividades, especialmente nas áreas de educação e assistência social.
No plano operacional, será necessário adequar os sistemas de emissão de documentos fiscais, revisar o cadastro tributário, ajustar a escrituração contábil e fiscal e alinhar as áreas jurídica, contábil, financeira e de projetos. A complexidade do novo modelo exige uma abordagem integrada, com capacitação das equipes e revisão de processos internos.
Diagnóstico e preparação imediata
Algumas perguntas ajudam nesse diagnóstico: (1) a organização já separa contabilmente cada tipo de receita? (2) os projetos em execução comportam eventual aumento dos custos? (3) a entidade consegue demonstrar documentalmente o fundamento de sua imunidade ou da não incidência? Responder a essas questões é o primeiro passo para identificar vulnerabilidades e planejar as mudanças necessárias.
Até 2033, ainda haverá espaço para aperfeiçoar a legislação. Para as organizações, porém, o tempo de diagnóstico e preparação já começou. A recomendação é que as entidades busquem assessoria especializada e iniciem imediatamente a revisão de seus contratos, planos de trabalho e fontes de custeio, a fim de mitigar riscos e aproveitar eventuais oportunidades no novo ambiente tributário.
Referências: ABRAHAM, Marcus (coord.); FEITOSA, Nathalia de Souza (pesq. resp.). Impactos da reforma tributária no terceiro setor. Rio de Janeiro: FGV Justiça, 2026. BRASIL. Constituição da República Federativa do Brasil de 1988, com as alterações da Emenda Constitucional nº 132, de 20 de dezembro de 2023. BRASIL. Lei Complementar nº 214, de 16 de janeiro de 2025, com as alterações posteriores. BRASIL. Lei Complementar nº 224, de 26 de dezembro de 2025. BRASIL. Lei Complementar nº 227, de 13 de janeiro de 2026. BRASIL.
Lei Complementar nº 235, de 27 de agosto de 2026. [1] A Nota Fiscal Paulista (NFP) é um programa do Governo do Estado de São Paulo, criado pela Lei Estadual nº 12.685/2007, para estimular o consumidor a pedir o documento fiscal nas compras e, com isso, contribuir para a fiscalização e redução da sonegação.
Fonte

Últimas publicações
 Notícias25 de setembro de 2026Reforma tributária no terceiro setor: impactos e desafios
 Notícias25 de setembro de 2026Proibição de bets por Lula: penas chegam a 8 anos
 Notícias25 de setembro de 2026PL 3540/2026 resseguro: entenda a concorrência
 Notícias25 de setembro de 2026Automação fiscal na reforma tributária exige transparência



Um comentário