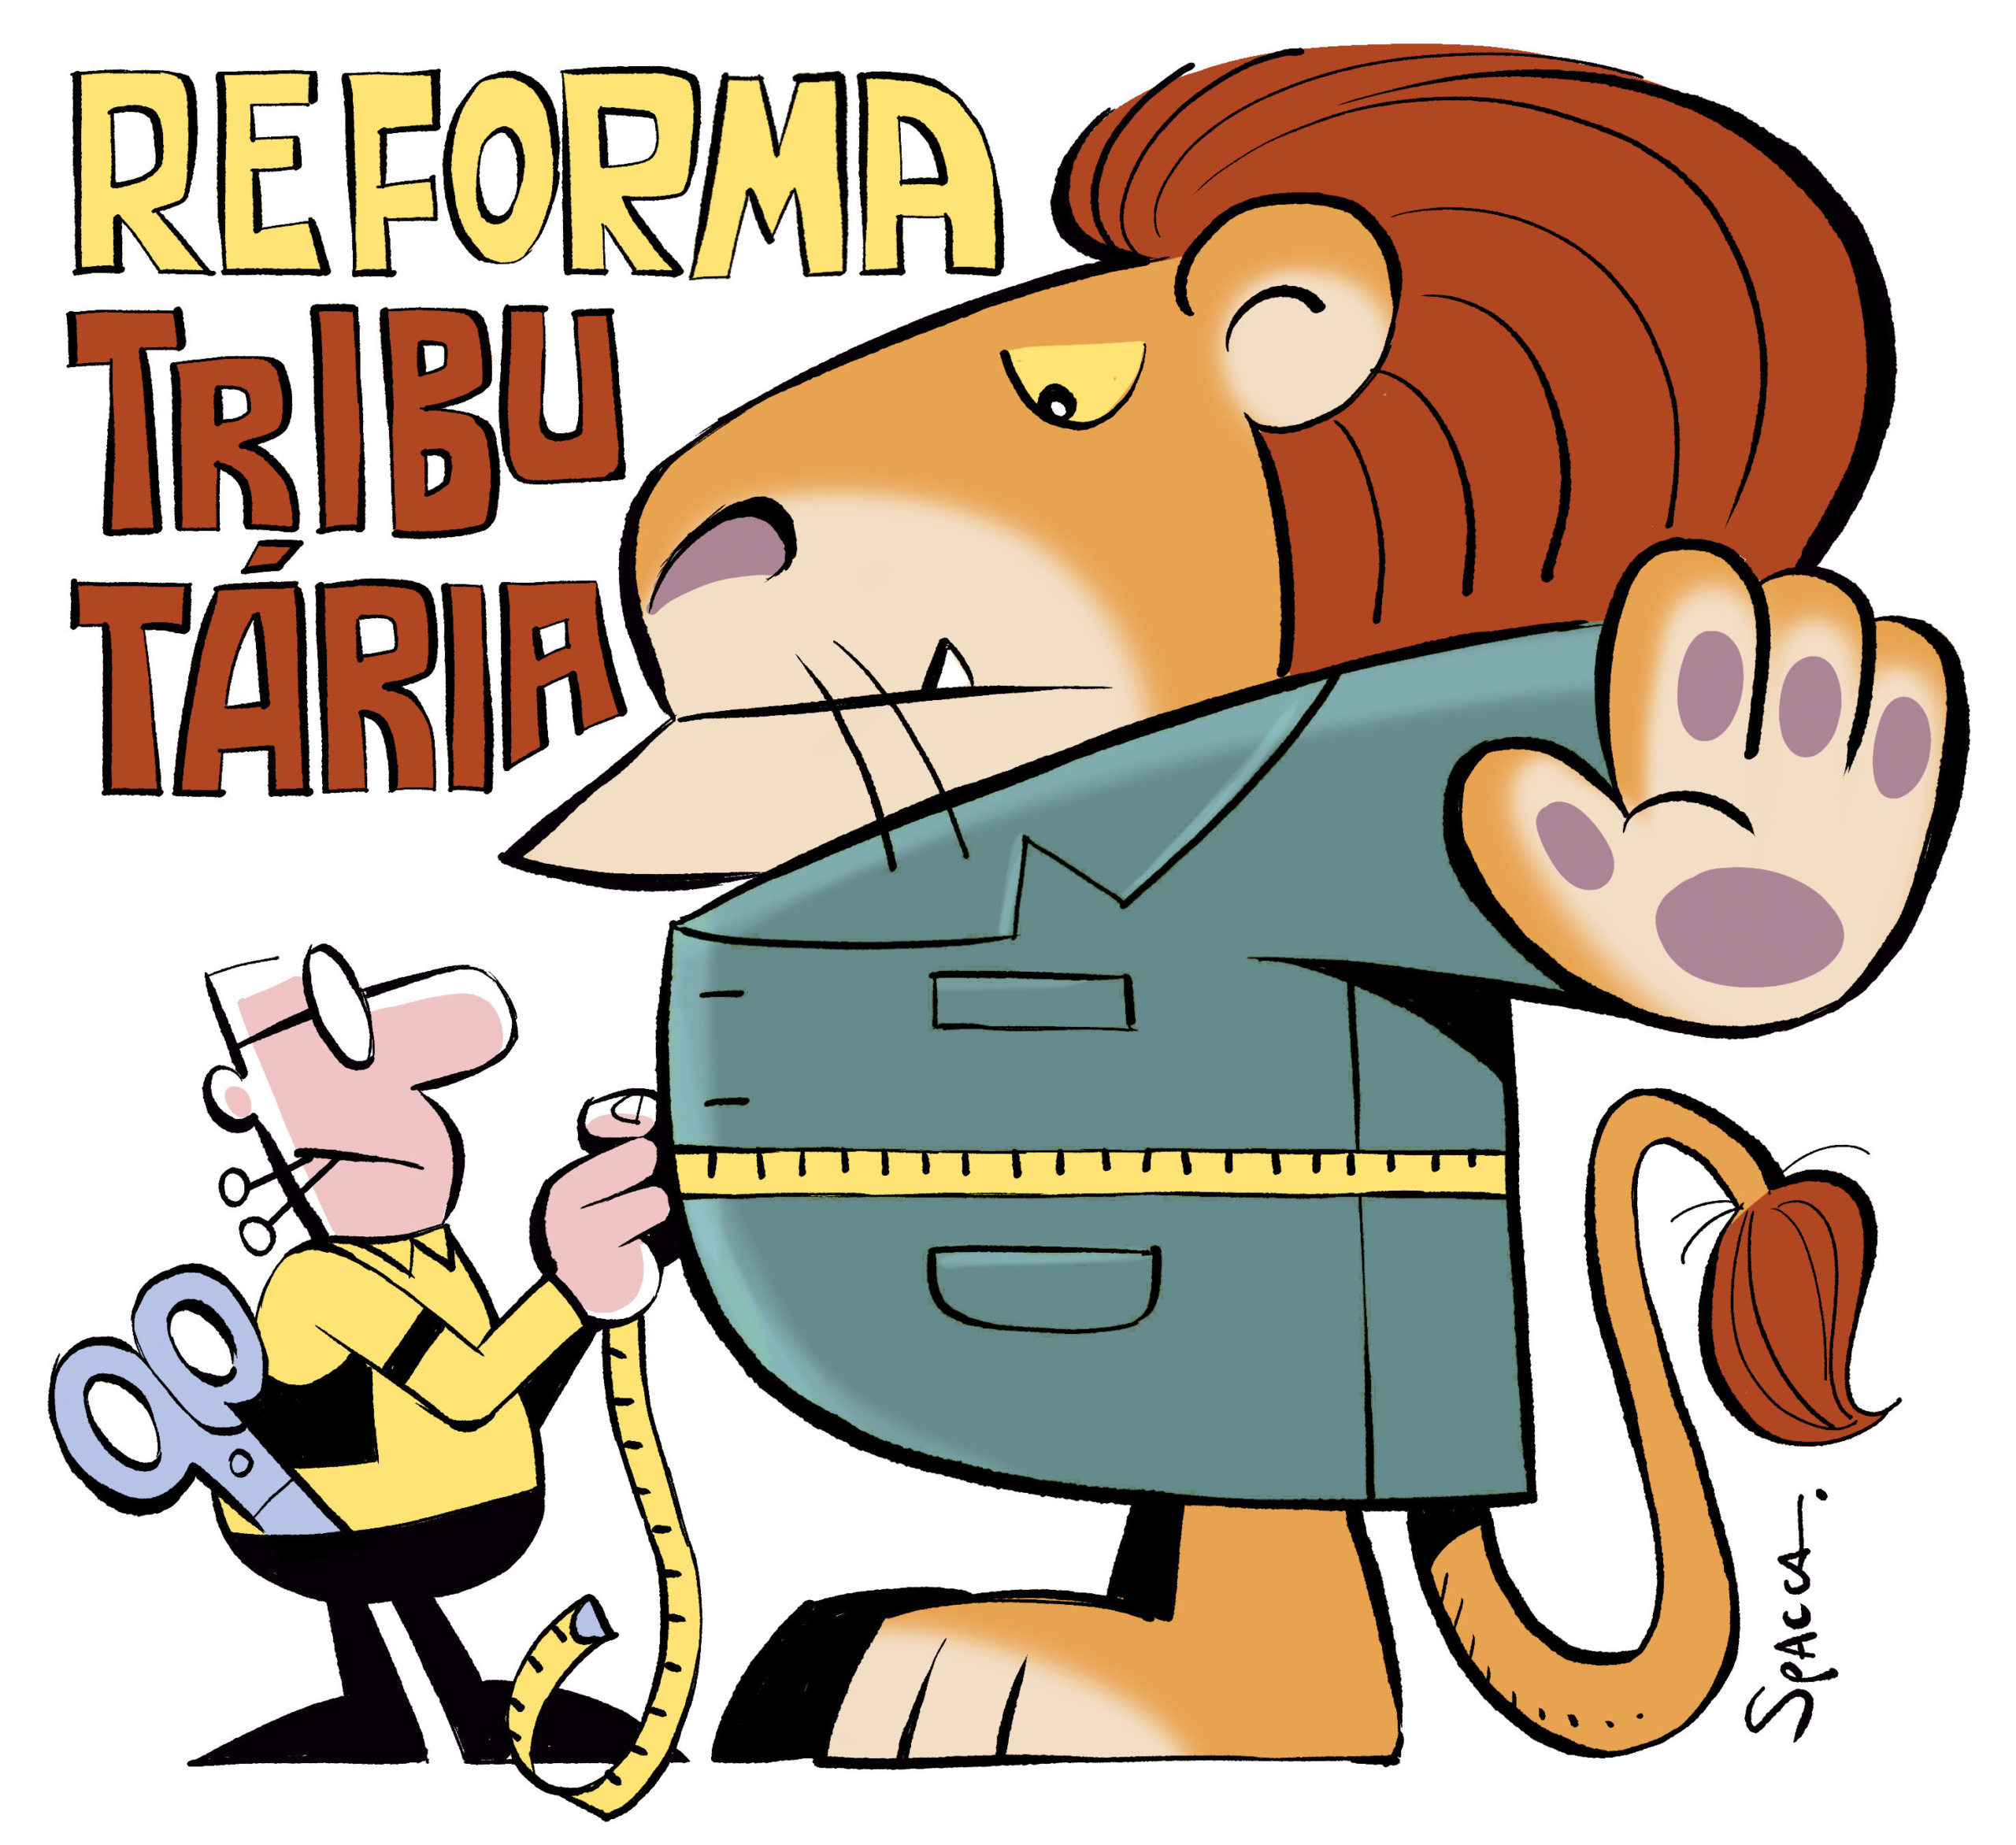
A reforma tributária brasileira, promulgada por meio da Emenda Constitucional nº 132, de 20 de dezembro de 2023, trouxe mudanças estruturais no sistema de impostos sobre o consumo. Diante das controvérsias e do impacto econômico, cresce o debate sobre a possibilidade de reversão. No entanto, especialistas alertam: desfazer as alterações não é tarefa simples do ponto de vista jurídico.
Consequentemente, a reversão integral da reforma não poderia ocorrer por simples decisão administrativa, decreto presidencial ou alteração isolada de lei ordinária. Seria necessária uma nova emenda constitucional capaz de modificar os dispositivos introduzidos em 2023. O procedimento está disciplinado pelo artigo 60 da Constituição, que exige aprovação em dois turnos na Câmara dos Deputados e no Senado Federal, com votos favoráveis de três quintos dos respectivos membros.
Quórum qualificado dificulta qualquer reversão
O rito legislativo para emendar a Constituição é reconhecidamente rigoroso. São necessários, no mínimo, 308 votos na Câmara e 49 no Senado, em cada um dos dois turnos de votação. Além disso, a proposta deve ser discutida e votada separadamente nas duas Casas, o que amplia o tempo e a complexidade do processo. A fonte não detalhou se há alguma proposta de emenda em tramitação com esse objetivo.
Essa exigência de quórum qualificado funciona como uma salvaguarda contra mudanças abruptas e confere estabilidade às normas constitucionais. No caso da reforma tributária, qualquer tentativa de revogação total ou parcial enfrentaria não apenas obstáculos regimentais, mas também resistência política. A transição para o novo modelo já está em curso, com regulamentação infraconstitucional em andamento.
Calendário eleitoral adiciona pressão temporal
As alterações promovidas pela EC 132/2023 têm implementação escalonada. O início da cobrança do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS) está previsto para 1º de janeiro de 2027, data de início do próximo mandato presidencial. O novo Congresso, por sua vez, tomará posse apenas em 1º de fevereiro. Esse descompasso entre a posse do Executivo e a do Legislativo pode gerar um vácuo decisório nos primeiros dias do ano.
Assim, qualquer movimento para reverter a reforma teria de ser articulado ainda em 2026, durante o período eleitoral, ou aguardar a instalação da nova legislatura. A janela temporal é estreita e politicamente sensível. A fonte não detalhou se há articulações nesse sentido.
Custo político de rever exceções preocupa
Outro ponto central do debate é o custo político de rever as exceções e benefícios fiscais concedidos a setores específicos. A reforma manteve tratamentos diferenciados para diversos segmentos, como saúde, educação, agronegócio e Zona Franca de Manaus. Reverter ou modificar essas exceções exigiria negociação com bancadas organizadas e poderosas no Congresso.
Uma das discussões mais relevantes envolve a alíquota de referência do IBS e da CBS. As estimativas próximas de 28% provocam preocupação, mas o percentual não deve ser examinado isoladamente. É preciso considerar a base de incidência, as alíquotas reduzidas e os mecanismos de cashback previstos na legislação complementar. A fonte não detalhou os cálculos utilizados para essa estimativa.
Impacto prático para contribuintes e advogados
Para os contribuintes, a irreversibilidade relativa da reforma significa que o planejamento tributário deve considerar o novo cenário a partir de 2026, período de transição. Advogados e contadores precisam se familiarizar com as regras do IBS e da CBS, bem como com o Imposto Seletivo, que incidirá sobre bens e serviços prejudiciais à saúde e ao meio ambiente. A regulamentação por lei complementar ainda está em discussão no Congresso.
Enquanto isso, a jurisprudência sobre a reforma ainda é incipiente. O Supremo Tribunal Federal não se manifestou sobre a constitucionalidade de pontos específicos da EC 132/2023, pois as ações diretas de inconstitucionalidade ainda não foram julgadas. A fonte não detalhou o andamento processual dessas ações.
Fonte

Últimas publicações
 Notícias24 de outubro de 2026Reforma tributária: reversão exige nova emenda constitucional
 Notícias24 de outubro de 2026TRF2 proíbe Resolve Juizado; entenda a decisão
 Notícias24 de outubro de 2026STF suspende análise de prescrição de tributos inconstitucionais
 Notícias24 de outubro de 2026Justiça suspende empresa de advocacia sem registro na OAB no Rio