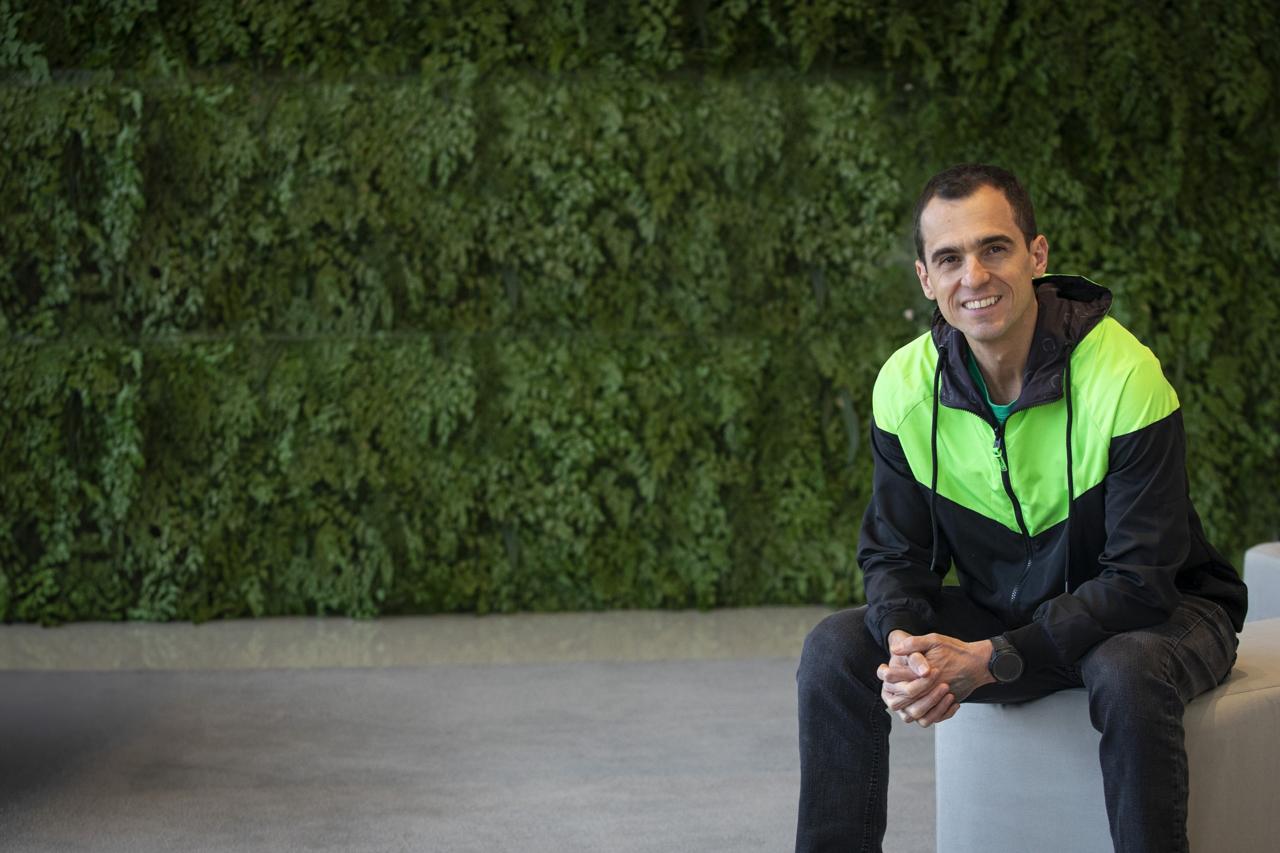
O mercado de crédito consignado para trabalhadores com carteira assinada (CLT) é “altamente competitivo”, segundo declaração do vice-presidente da Associação Brasileira de Crédito Digital (ABCD), Masuchi. A afirmação foi feita em contexto de análise sobre as perspectivas da modalidade, que tem passado por evoluções operacionais significativas. O executivo ressaltou que o produto desempenha papel relevante na construção de um endividamento saudável, oferecendo taxas mais baixas que alternativas como cartão de crédito e cheque especial.
A declaração ocorre em um momento em que o setor financeiro observa atentamente os desdobramentos das mudanças regulatórias e tecnológicas no consignado privado. A expectativa, conforme apontado, é que essas evoluções continuem em 2027, após a implementação de soluções para o revínculo automático em casos de troca de emprego, promovidas pelo governo. O vínculo para parcelas já vencidas é uma das evoluções que estão sendo trabalhadas.
Competitividade acirrada no consignado CLT
A competitividade mencionada por Masuchi reflete a disputa entre instituições financeiras e fintechs pela carteira de trabalhadores formais. O consignado CLT, por ter desconto em folha, apresenta menor risco de crédito em comparação a modalidades sem garantia, o que atrai uma ampla gama de ofertantes. Essa concorrência tende a pressionar as taxas para baixo, beneficiando o tomador final, desde que a inadimplência operacional seja controlada.
O executivo destacou que a inadimplência operacional tem forte influência nas taxas de juros cobradas na modalidade. Segundo dados do Banco Central referentes a agosto, a inadimplência está em 10,6% e a taxa média de juros ficou em 56,3% ao ano. Esses números evidenciam o custo do risco para os credores e a necessidade de aprimoramentos operacionais para reduzir perdas.
“Na medida em que a gente consiga reduzir essa inadimplência operacional, sem dúvida nenhuma o risco reduz e a precificação de fato vai refletir isso”, apontou. A redução da inadimplência operacional, portanto, é vista como chave para destravar taxas ainda mais competitivas no consignado CLT.
Impacto da inadimplência nas taxas
A inadimplência operacional no consignado CLT refere-se a falhas no processo de desconto em folha, como erros de processamento, atrasos na transmissão de informações entre empregadores e instituições financeiras, ou inconsistências cadastrais. Esses problemas geram parcelas não pagas no prazo, elevando o índice de inadimplência e, consequentemente, o spread bancário. A taxa média de 56,3% ao ano, embora elevada em termos absolutos, ainda é inferior às praticadas no rotativo do cartão de crédito, que frequentemente ultrapassa 300% ao ano.
Para o trabalhador, a diferença é substancial: um empréstimo consignado de R$ 10.000,00 em 24 parcelas, a 56,3% ao ano, resultaria em parcelas aproximadas de R$ 620,00, enquanto no crédito pessoal sem garantia, com taxas médias acima de 80% ao ano, as parcelas ultrapassariam R$ 700,00. A previsibilidade do desconto em folha reduz o risco de inadimplência voluntária, mas a inadimplência operacional ainda é um gargalo a ser resolvido.
A ABCD tem trabalhado em conjunto com o governo e empregadores para padronizar processos e reduzir falhas. A implementação do revínculo automático em casos de troca de emprego é um exemplo: hoje, quando um trabalhador muda de empresa, o desconto em folha pode ser interrompido, gerando parcelas em atraso. Com o revínculo automático, o novo empregador passaria a descontar as parcelas restantes sem necessidade de nova autorização, reduzindo a inadimplência operacional.
Papel social do crédito consignado
Masuchi ressaltou o papel social do consignado CLT na promoção de um endividamento saudável. “Na ponta, o cliente consegue ter um produto com uma taxa de juros mais baixa do que cartão de crédito, cheque especial ou o próprio crédito pessoal sem garantia. No fundo, o papel desse produto é um papel muito relevante no sentido de construção de um endividamento saudável”, afirmou. A modalidade permite que o trabalhador troque dívidas caras por uma mais barata, alongando prazos e reduzindo o comprometimento da renda.
Para advogados e operadores do Direito, o consignado CLT também tem implicações jurídicas relevantes. A Lei nº 10.820/2003, que dispõe sobre a autorização para desconto de prestações em folha de pagamento, estabelece os limites de margem consignável (atualmente 35% da renda líquida, sendo 5% exclusivos para cartão de crédito consignado). Alterações recentes, como a Lei nº 14.431/2022, ampliaram a margem temporariamente, mas a regra geral permanece. O revínculo automático, se implementado, exigirá ajustes contratuais e sistemas de informação, com impacto direto na rotina de empresas e instituições financeiras.
Além disso, a inadimplência operacional pode gerar litígios entre trabalhadores, empregadores e bancos, especialmente quando há descontos indevidos ou falhas na portabilidade. A atuação preventiva, com revisão de contratos e conformidade com as normas do Banco Central e do Conselho Monetário Nacional, é essencial para mitigar riscos. A fonte não detalhou prazos específicos para as próximas evoluções, mas indicou que o vínculo para parcelas já vencidas está em desenvolvimento.
Perspectivas para 2027 e além
As evoluções operacionais previstas para 2027, como o revínculo automático e o vínculo para parcelas vencidas, devem reduzir a inadimplência operacional e, por consequência, as taxas de juros. A expectativa é que o mercado se torne ainda mais competitivo, com novos entrantes e produtos mais acessíveis. A digitalização do processo de contratação, com assinatura eletrônica e integração via APIs, também tende a reduzir custos operacionais.
Para o consumidor, a recomendação é comparar as taxas efetivas totais (CET) entre as instituições, considerando não apenas a taxa de juros, mas também tarifas e seguros. A portabilidade de crédito consignado é um direito garantido pela Resolução CMN nº 4.292/2013, permitindo a transferência da dívida para outra instituição com condições melhores, sem custos adicionais. Advogados podem orientar clientes sobre a legalidade de descontos e a possibilidade de revisão de contratos com cláusulas abusivas.
A declaração do vice-presidente da ABCD reforça a importância do consignado CLT como ferramenta de inclusão financeira e organização das finanças pessoais. Com a redução da inadimplência operacional, espera-se um ciclo virtuoso de queda de juros e aumento da oferta de crédito responsável. O mercado, altamente competitivo, tende a se consolidar com players que investirem em tecnologia e eficiência operacional.
Fonte

Últimas publicações
 Notícias21 de novembro de 2026Regras de tributação de locação de imóveis na reforma tributária
 Notícias21 de novembro de 2026Consignado CLT é mercado altamente competitivo, diz ABCD
 Notícias21 de novembro de 2026PGFN pede suspensão nacional de casos de PIS/Cofins de seguradoras
 Notícias20 de novembro de 2026TJ-SP não vê prejuízo em termo demônio no júri


Um comentário