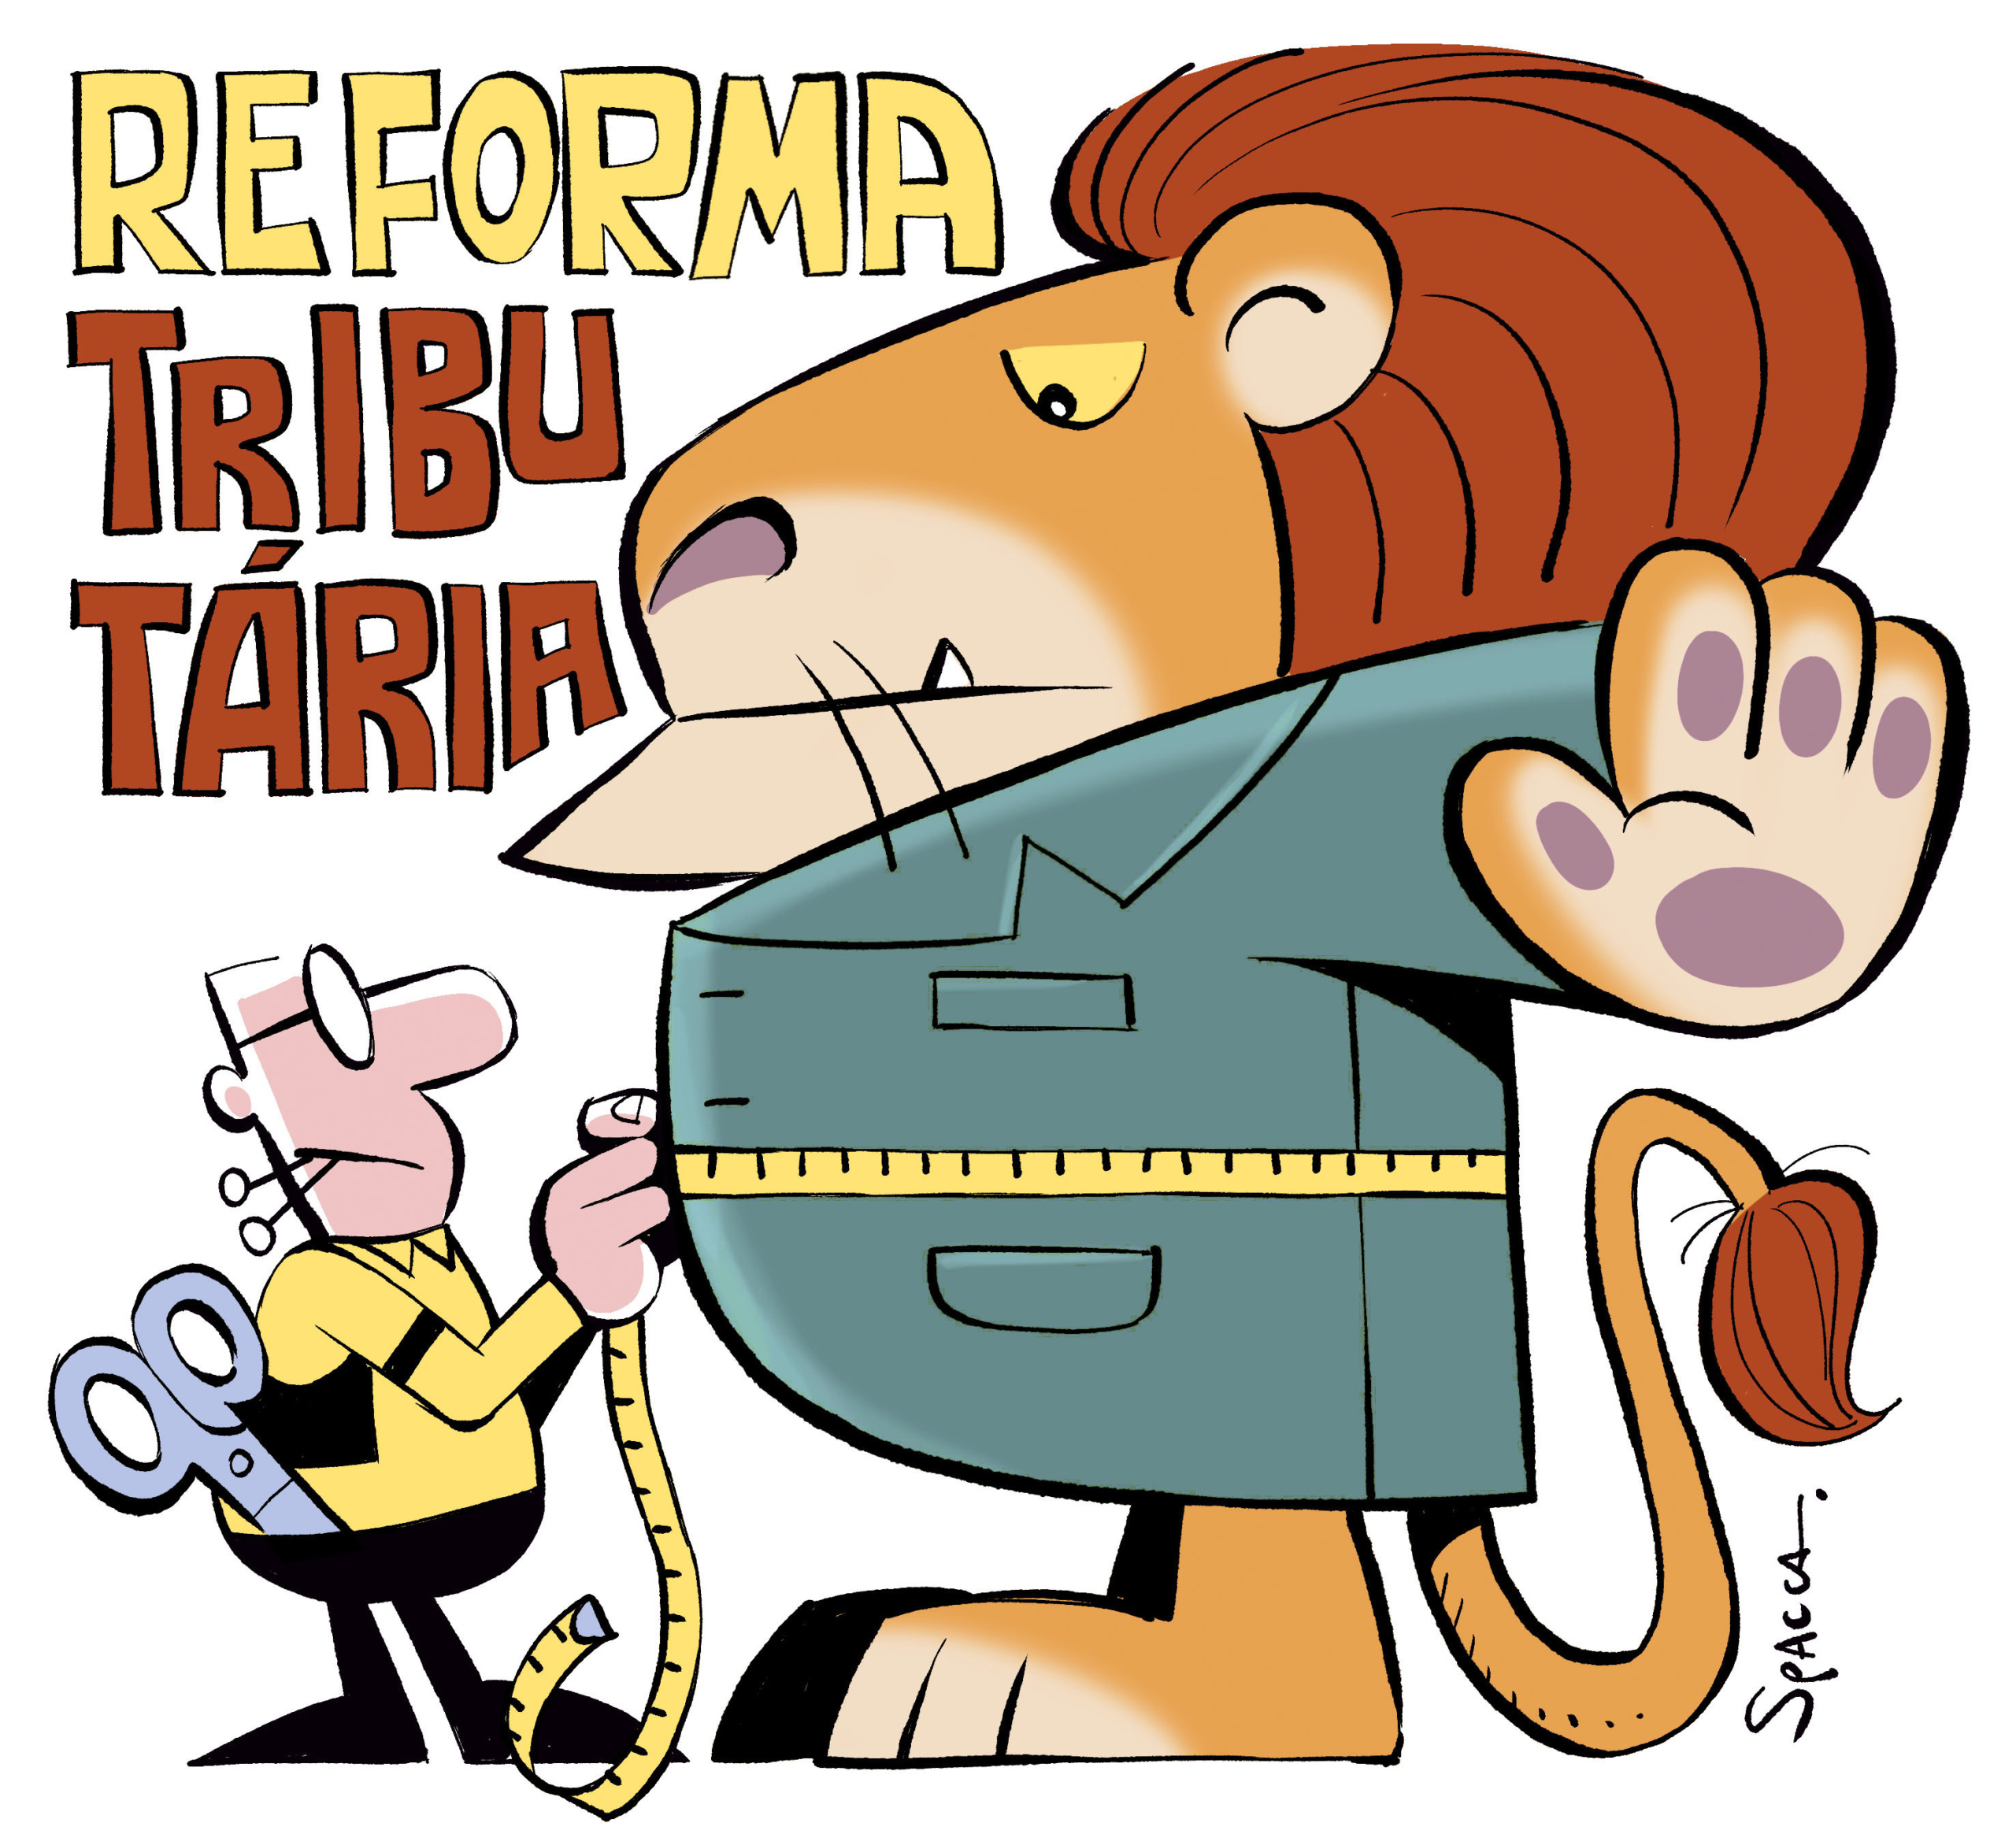
A recente reforma tributária brasileira, consubstanciada na Emenda Constitucional nº 132/2023 e na Lei Complementar nº 214/2025, alterou profundamente o sistema de impostos sobre o consumo. A presente análise confronta o novo desenho constitucional e a regulamentação complementar com os pilares da capacidade contributiva e da salvaguarda ao mínimo existencial, examinando os impactos ético-jurídicos da dependência da tributação indireta e dos instrumentos mitigadores da regressividade.
O jurista alemão Klaus Tipke, referência em direito tributário, defende que a justiça fiscal exige que cada cidadão contribua conforme sua capacidade econômica. Nesse contexto, a reforma brasileira, ao priorizar a tributação sobre o consumo, suscita questionamentos sobre sua adequação aos princípios constitucionais da igualdade e da capacidade contributiva.
Capacidade contributiva e mínimo existencial
Tipke sustenta que o imposto sobre a renda é o instrumento mais adequado para aferir a real capacidade de pagamento do contribuinte. Em um sistema pluritributário, Tipke sustenta a centralidade arrecadatória do imposto direto sobre a renda. Sua excelência decorre da estrutura de duplo nível, apta a desonerar despesas indispensáveis e encargos familiares antes da incidência sobre a renda líquida, mensurando com precisão a real capacidade de pagamento.
A reforma, contudo, manteve a ênfase na tributação sobre bens e serviços, que onera indistintamente ricos e pobres. Ao priorizar ajustes na tributação sobre o consumo sem transferir o eixo central da arrecadação para a renda e o patrimônio, a reforma tributária frustrou a transição estrutural em direção à justiça distributiva. O modelo optou pela manutenção da matriz regressiva combinada a desonerações lineares que tratam desiguais com a mesma medida.
Essa opção legislativa contraria o princípio da capacidade contributiva, pois desconsidera que os mais pobres destinam parcela maior de sua renda ao consumo de itens essenciais. A ausência de progressividade efetiva no sistema de consumo agrava a desigualdade, em vez de mitigá-la.
Instrumentos mitigadores e suas fragilidades
A Lei Complementar nº 214/2025 introduziu mecanismos como alíquotas zero e reduções de 60% para certos produtos, além do cashback. Por exemplo, a substituição da seletividade qualitativa tradicional por alíquotas zero e reduções de 60% (artigos 125, 129 e seguintes da LC nº 214) atua de modo generalizado e, sendo lineares, beneficiam igualmente indivíduos de alta renda e famílias vulneráveis, perpetuando o sacrifício desproporcional sobre os mais pobres.
Os novos instrumentos de mitigação da regressividade revelam fragilidades sob o prisma distributivo. A seletividade linear não distingue a capacidade contributiva dos consumidores, pois um produto com alíquota reduzida será igualmente mais barato para quem tem alta renda e para quem vive no limite do orçamento.
O cashback, por sua vez, apresenta limitações operacionais. Mas há outra perspectiva que demonstra a imperfeição desse mecanismo. Mesmo quando eficiente, o cashback primeiro priva o hipossuficiente de sua liquidez imediata no ato da compra de itens de subsistência para, apenas posteriormente, promover a restituição, impondo dependência burocrática perante o Fisco.
Para famílias de baixa renda, a antecipação do tributo no preço pode comprometer a aquisição de outros bens essenciais, gerando um custo financeiro indireto. Além disso, a necessidade de cadastro e a complexidade do sistema podem excluir justamente os mais vulneráveis, que muitas vezes não têm acesso a meios digitais ou conhecimento para pleitear a devolução.
Proibição de confisco e limites ao poder de tributar
Na visão de Tipke, o Estado não pode impor sacrifícios excessivos que aniquilem a esfera privada. Nessa ordem valorativa, a proibição de confisco e do tributo estrangulador impede a imposição de sacrifícios excessivos que atinjam a fonte produtora ou consumam bases destituídas de liquidez real. O Estado de Direito não pode agir como um Leviatã espoliador, razão pela qual o autor defende que os encargos fiscais obedeçam a limites rígidos de moderação, preservando a esfera privada.
A tributação indireta, quando excessiva, pode funcionar como um confisco indireto, especialmente sobre os mais pobres. A cumulatividade residual e as alíquotas elevadas sobre bens de consumo essencial podem consumir parcela significativa da renda disponível, violando o mínimo existencial.
A reforma, ao manter alíquotas padrão elevadas e não calibrar adequadamente as exceções, pode perpetuar essa violação. A ausência de um mecanismo efetivo de progressividade no consumo deixa os contribuintes de menor renda expostos a uma carga tributária proporcionalmente maior.
Impactos práticos para advogados e contribuintes
Para os operadores do Direito, a reforma impõe a necessidade de revisão de contratos, planejamentos tributários e estratégias de conformidade. A transição para o IBS e a CBS exige atenção aos períodos de adaptação, às regras de creditamento e às hipóteses de redução de alíquotas.
Os advogados devem orientar seus clientes sobre os novos regimes especiais, como os previstos para a cesta básica, medicamentos e serviços de educação e saúde. É fundamental verificar se as operações se enquadram nas hipóteses de alíquota zero ou redução de 60%, conforme os artigos 125 e 129 da LC nº 214/2025.
Além disso, o cashback para famílias de baixa renda ainda depende de regulamentação infralegal. Os profissionais devem acompanhar a implementação do sistema para orientar seus clientes sobre os requisitos de elegibilidade e os procedimentos de solicitação.
No âmbito contencioso, é possível antever litígios sobre a constitucionalidade da seletividade linear e a efetividade do cashback. A jurisprudência do STF sobre capacidade contributiva e mínimo existencial será crucial para balizar a aplicação da nova legislação.
Fonte

Últimas publicações
 Notícias24 de outubro de 2026Justiça suspende empresa de advocacia sem registro na OAB no Rio
 Notícias23 de outubro de 2026Advogado investigado por procurações falsas e Corte IDH debate democracia como direito humano
 Notícias23 de outubro de 2026Corte IDH democracia direito humano: entenda o que muda
 Notícias23 de outubro de 2026Reforma tributária e justiça fiscal na visão de Tipke