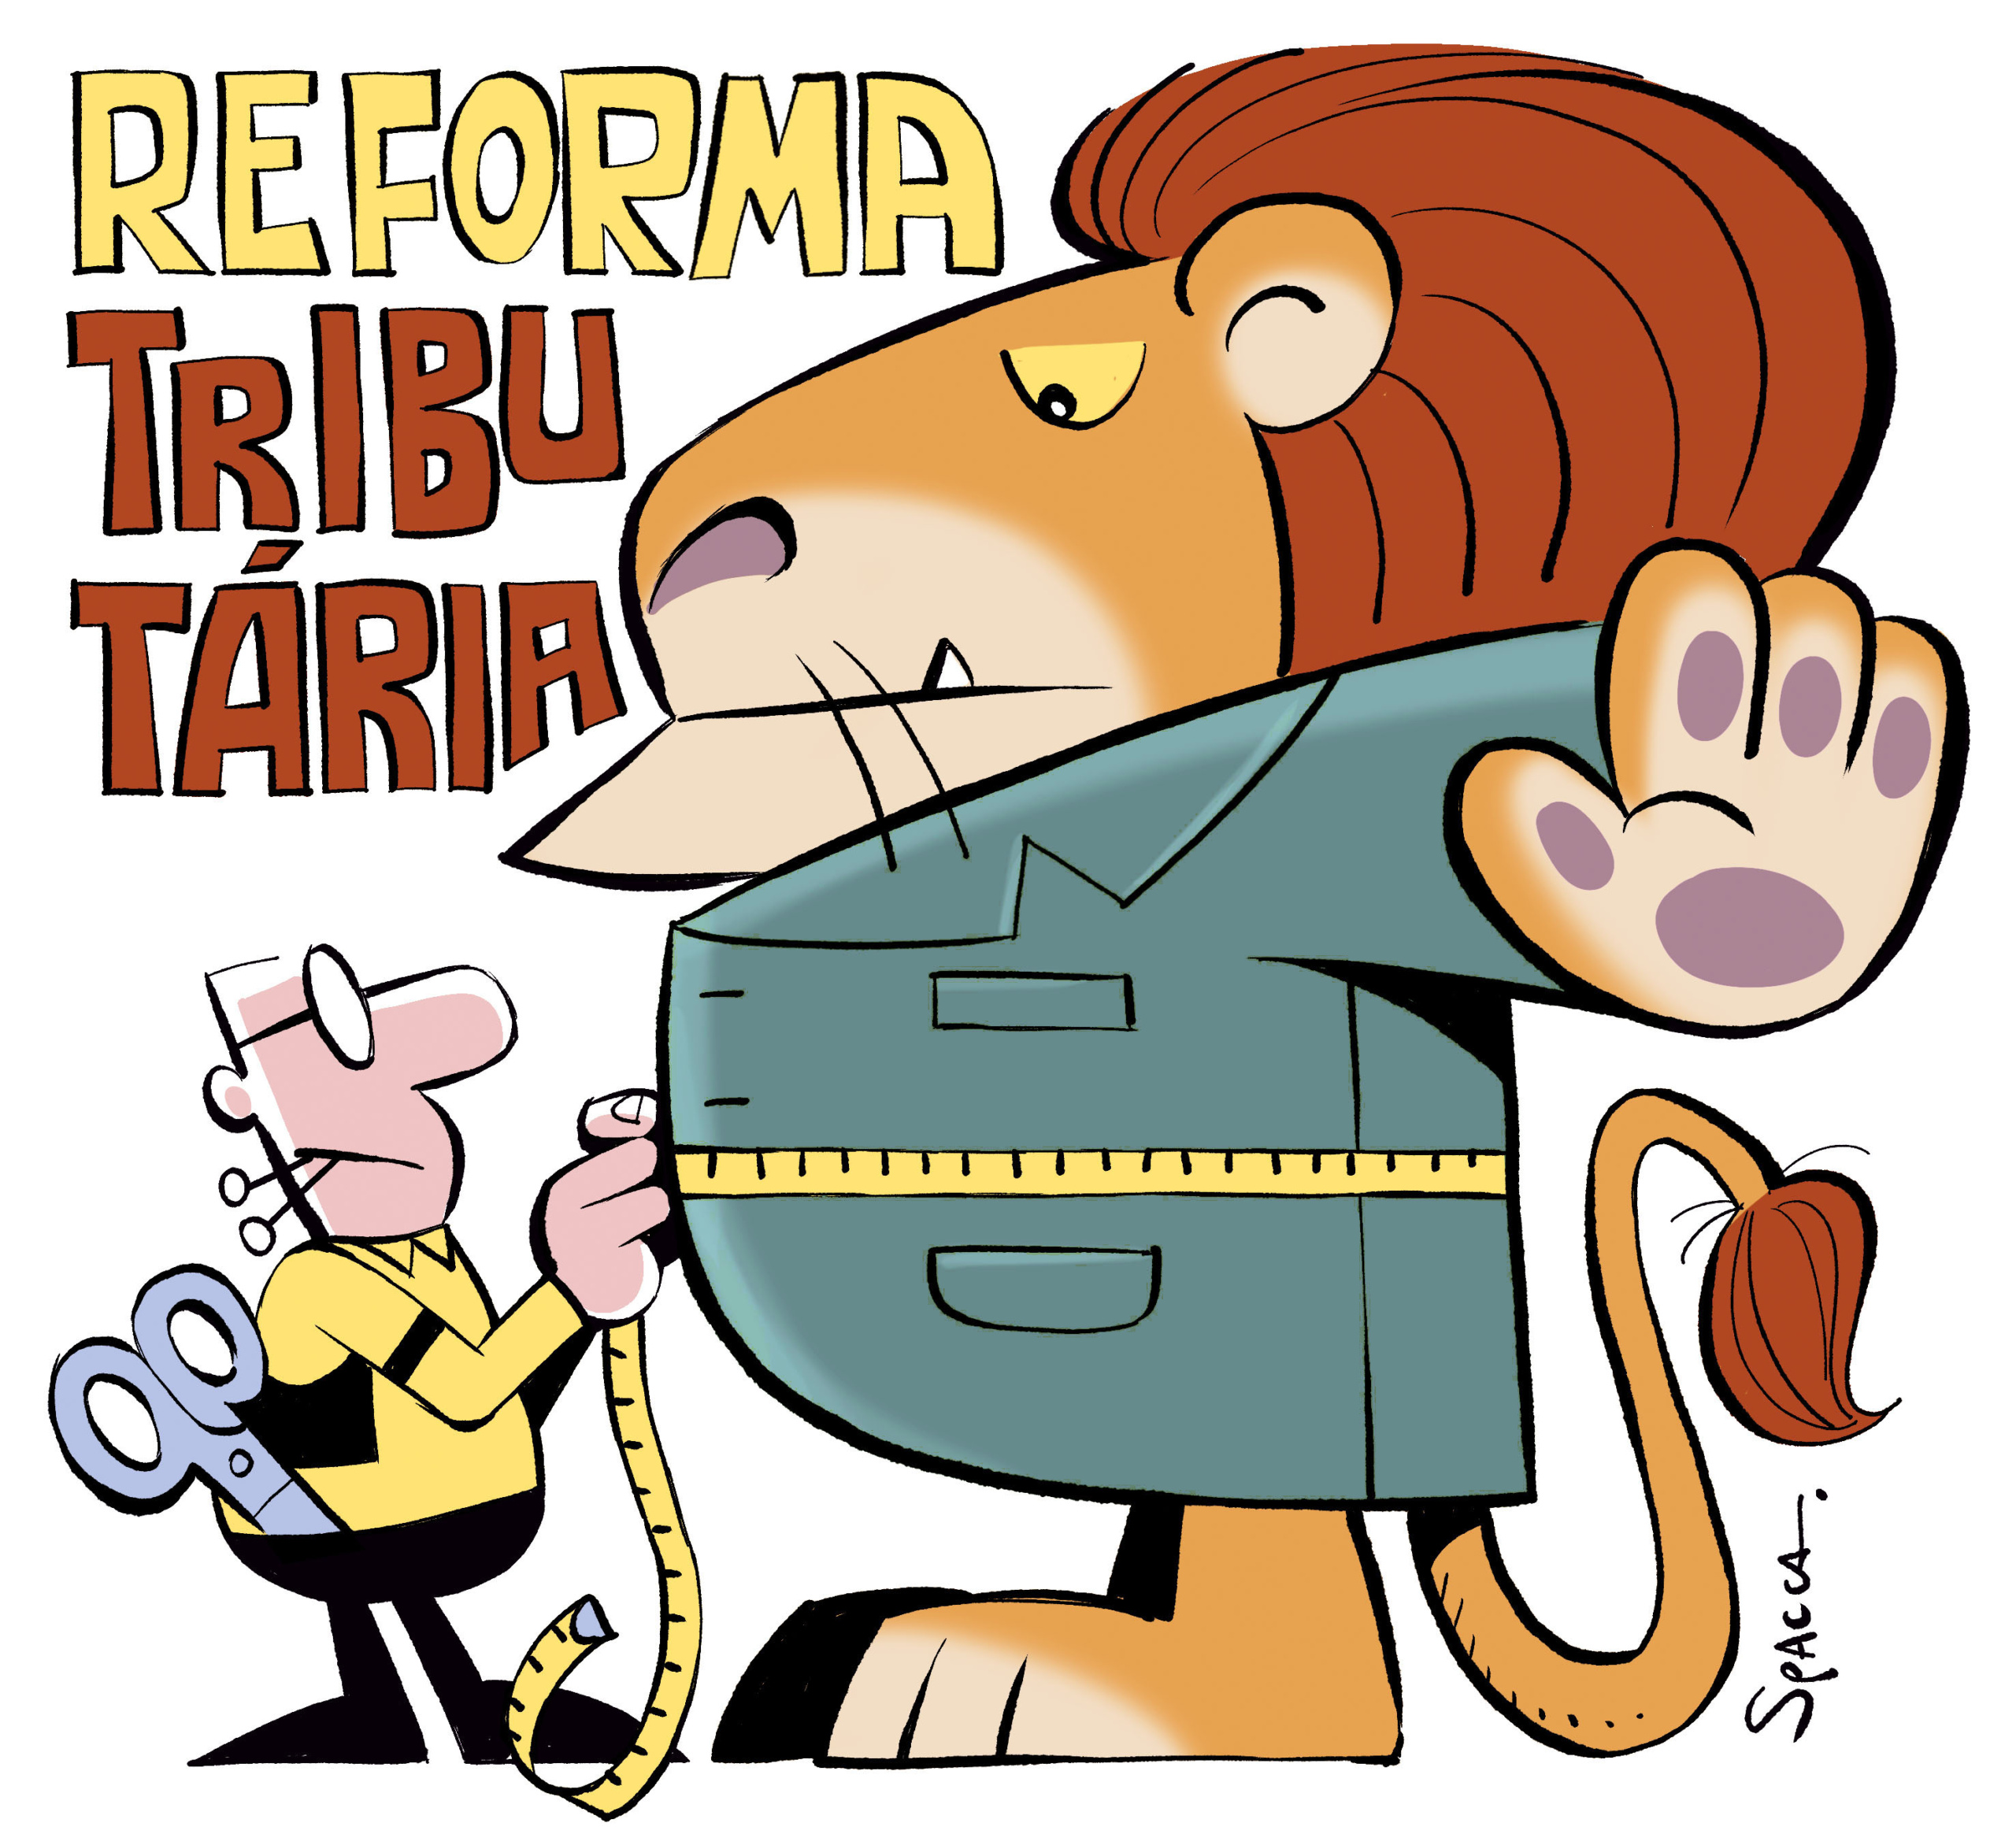
Contexto da transição tributária em 2026
A partir de 1º de janeiro de 2027, a Contribuição sobre Bens e Serviços (CBS) será exigida em sua alíquota plena, com a extinção do PIS e da Cofins. O ano de 2026 funciona como período de teste, com alíquotas simbólicas de 0,9% para a CBS e de 0,1% para o Imposto sobre Bens e Serviços (IBS). Essa transição gradual visa adaptar contribuintes e administração tributária ao novo modelo, mas já suscita debates sobre a aplicação das imunidades constitucionais, especialmente na exportação indireta.
Para os exportadores, a mudança é sensível: a imunidade prevista no art. 149, § 2º, I, da Constituição protege as receitas de exportação, mas a nova legislação impõe requisitos específicos para fruição do benefício. A complexidade aumenta quando a operação envolve intermediários, como tradings ou comerciais exportadoras, configurando a chamada exportação indireta. Nesse cenário, o controle fiscal pode se chocar com a garantia constitucional, gerando insegurança jurídica.
Advogados tributaristas já monitoram os efeitos práticos dessa transição, pois o enquadramento correto das operações indiretas é essencial para evitar autuações futuras. A jurisprudência do STF oferece balizas importantes, mas a legislação infraconstitucional pode restringir o alcance da imunidade. A seguir, analisamos os principais pontos de tensão.
Requisitos legais para exportação indireta
A norma que disciplina a CBS e o IBS prevê tratamento específico para adquirentes cuja receita bruta de exportação tenha superado 50% da receita bruta total nos três anos-calendário anteriores. Nesses casos, há dispensa da certificação OEA (Operador Econômico Autorizado), mas os demais requisitos permanecem exigíveis. A certificação OEA é um selo de conformidade aduaneira que facilita o comércio exterior, mas sua obtenção é onerosa e burocrática.
Para empresas com histórico exportador consistente, a dispensa é um alívio, pois reduz custos de compliance. Contudo, a manutenção dos demais requisitos — como habilitação prévia, registro nos sistemas eletrônicos e comprovação da efetiva exportação — ainda impõe obrigações acessórias significativas. A falta de clareza sobre quais requisitos são dispensáveis pode gerar litígios, especialmente para pequenas e médias empresas que atuam como intermediárias.
O legislador buscou equilibrar o interesse arrecadatório com a proteção ao exportador, mas a redação da norma deixa margem para interpretações restritivas por parte da Receita Federal. A experiência prática mostra que a fiscalização tende a exigir prova documental robusta da destinação ao exterior, o que pode ser difícil em operações indiretas com múltiplos intervenientes. Por isso, é fundamental que os contribuintes mantenham registros detalhados de cada etapa da cadeia exportadora.
Jurisprudência do STF sobre imunidade
O Supremo Tribunal Federal consolidou entendimento no Tema nº 674 da Repercussão Geral, fixando a seguinte tese: “A norma imunizante contida no inciso I do § 2º do art. 149 da Constituição da República alcança as receitas decorrentes de operações indiretas de exportação caracterizadas por haver participação negocial de sociedade exportadora intermediária.” Essa decisão reconhece que a imunidade não se limita à exportação direta, mas abrange situações em que uma empresa intermediária participa da operação.
O leading case foi o RE 566622, julgado em 23 de fevereiro de 2017, sob relatoria do Ministro Marco Aurélio. Na ocasião, o Plenário entendeu que a imunidade visa desonerar toda a cadeia exportadora, evitando que tributos cumulativos prejudiquem a competitividade do produto brasileiro no exterior. A tese foi reafirmada em julgados posteriores, como o RE 759244, relator Ministro Edson Fachin, julgado em 12 de fevereiro de 2020.
Além disso, a ADI 4735, de relatoria do Ministro Alexandre de Moraes, também julgada em 12 de fevereiro de 2020, reforçou a proteção constitucional às exportações indiretas. O acórdão foi publicado no DJe em 25 de março de 2020. Essas decisões vinculam a administração tributária, mas a nova legislação pode tentar contornar a jurisprudência ao impor condições não previstas na Constituição, como a certificação OEA ou percentuais mínimos de receita exportadora.
Conflito entre controle fiscal e imunidade
O cerne do debate está na aparente tensão entre o poder de fiscalização do Estado e a garantia constitucional da imunidade. De um lado, a administração tributária tem o dever de coibir fraudes e simulações, evitando que empresas usem a exportação indireta como artifício para não pagar tributos. De outro, a imunidade é uma limitação ao poder de tributar, que não pode ser esvaziada por exigências administrativas desproporcionais.
A exigência de certificação OEA, por exemplo, pode ser vista como uma barreira legítima para garantir a idoneidade do exportador, mas também pode ser interpretada como uma restrição indevida ao direito à imunidade. O STF, no julgamento do Tema 674, não condicionou a imunidade a qualquer certificação ou percentual de receita, o que sugere que a nova lei pode estar em descompasso com a Constituição. Contudo, a fonte não detalhou se já há questionamentos judiciais específicos sobre essa nova legislação.
Para os operadores do Direito, a recomendação é analisar cada caso concreto à luz da jurisprudência consolidada, verificando se os requisitos legais são compatíveis com a tese do STF. Em situações de negativa de imunidade pela fiscalização, o contribuinte pode buscar a via judicial, invocando a eficácia vinculante do Tema 674. A segurança jurídica dependerá, em grande medida, da postura dos tribunais diante das novas regras.
Impacto prático para empresas e advogados
As empresas que operam com exportação indireta devem revisar seus processos internos para garantir o cumprimento dos requisitos legais, especialmente no que se refere à comprovação da receita exportadora e à eventual obtenção da certificação OEA. A dispensa para quem supera 50% de receita exportadora nos três anos anteriores é um benefício relevante, mas exige planejamento tributário cuidadoso para não perder o direito.
Advogados devem orientar seus clientes sobre a importância de manter documentação completa das operações, incluindo contratos com intermediários, comprovantes de embarque e registros de exportação. A ausência de provas pode levar à descaracterização da imunidade e à cobrança retroativa de tributos, com multas e juros. Além disso, é prudente acompanhar a regulamentação infralegal da CBS e do IBS, que pode detalhar os procedimentos de habilitação e fiscalização.
Por fim, a transição em 2026 oferece uma janela para ajustes, pois as alíquotas reduzidas permitem testar os sistemas e corrigir eventuais falhas antes da exigência plena em 2027. A atenção a esses detalhes pode evitar passivos tributários significativos no futuro, especialmente em um cenário de maior digitalização e cruzamento de dados pela Receita Federal.
Fonte

Últimas publicações
 Notícias22 de setembro de 2026Reforma do sistema de justiça: mandato no STF em debate
 Notícias22 de setembro de 2026AGU propõe rastrear beneficiário final de precatórios
 Notícias22 de setembro de 2026Advogado com OAB cancelada é preso em MG por registro falso
 Notícias22 de setembro de 2026CBS e IBS na base do ISS: entenda a inconstitucionalidade